扫描下载APP
其它方式登录
国产算力芯片行业正告别依赖外部环境限制带来的‘躺赢’阶段,竞争焦点从单芯片性能转向软件迁移能力、系统级效率(如超节点集群架构)和稳定供货保障三大维度;头部厂商业绩高增长,但模型适配趋同化、存量应用迁移难度大、存储供应链紧张及系统协同优化成为新挑战。
国产芯片企业正加速进入工控机市场,通过整机厂商适配与多路径技术渗透(x86兼容、自主指令集、边缘ARM SoC),打破长期由英特尔x86主导的格局。海光、飞腾、兆芯、龙芯、瑞芯微等芯片平台已在电力、轨道交通、医疗等关键行业落地应用,政策驱动与生态成熟共同推动国产化从加分项转为准入门槛。
亨通光电股价跌停引发市场对其高估值(49倍市盈率)的反思:公司收入主体为低毛利的智能电网与铜导体业务(占67%),但利润主要来自仅占8.4%收入的光通信业务,该板块毛利率飙升至60%以上、营收同比激增130%,驱动业绩翻倍;定增66.36亿元中近半投向光通信及AI光互联,叠加海缆全球稀缺性与光纤持续涨价,市场正以成长股逻辑重估其价值,但产能释放节奏与价格可持续性存疑。
国产AI芯片厂商2026年上半年集体实现营收高增长,多家公司收入超去年全年,标志着从小批量验证迈向大规模集群交付;海光、寒武纪已进入规模化盈利阶段,摩尔线程、沐曦接近盈亏平衡,而壁仞、燧原、天数智芯仍处高投入扩张期;国产芯片在推理与训练双赛道加速落地,订单排期延至一年后,商业化正从单卡销售转向系统集成与行业生态运营。
哈工程海洋工程团队创立「工至海洋」,依托四十余年水下推进技术积累,研发柔性波动鳍与矢量泵喷耦合的深海机器人,解决本体噪声高、视觉受限等核心难题,已获近亿元意向订单,覆盖海底光缆运维、深海采矿、可燃冰开采、极地科考等高壁垒场景。
国产算力芯片行业2026年上半年营收接近翻倍达214.56亿元,但仅海光信息和寒武纪实现主营业务盈利;其余五家虽有收入增长,却因高额研发、销售投入及存货/应收账款积压导致主营亏损或依赖非经常性收益扭亏,行业正从技术验证迈向商业化深水区,盈利能力和现金流周转成核心分水岭。
海光信息作为国产高端处理器龙头,主营CPU(通用计算)和DCU(AI加速)芯片,深度受益于国产替代与AI算力需求。2024年上半年营收增长66%,交付加速、回款改善,但因上游涨价、备货激增及DCU占比提升导致毛利率承压、经营性现金流为负。机构普遍高预期,将估值锚定至2028年盈利预测,反映对长期技术突破与政企AI集群订单(如曙光十万卡超算)的信心。
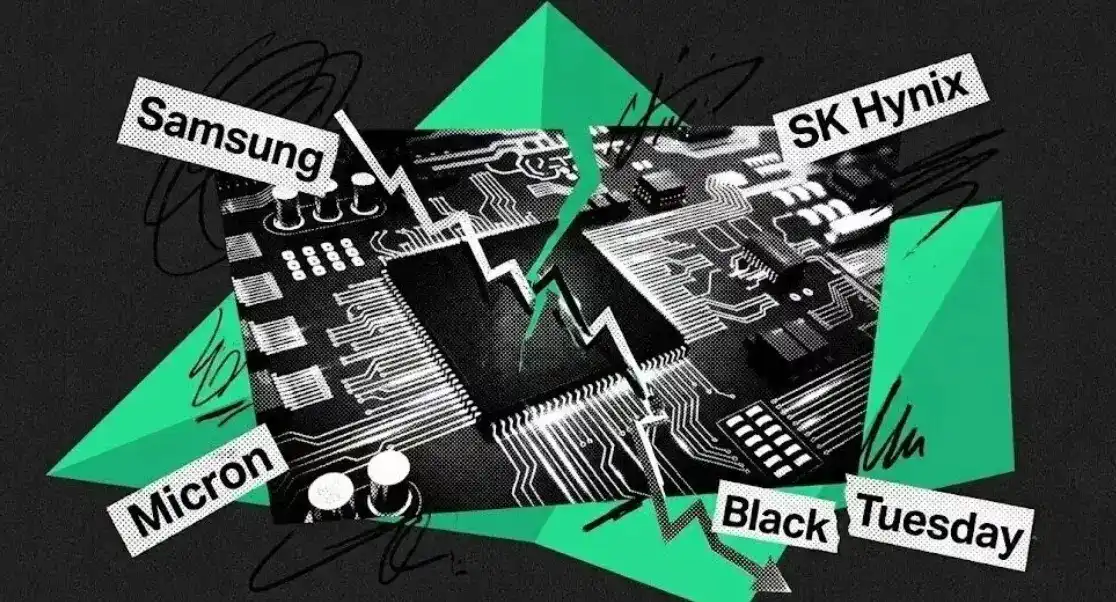
25岁前OpenAI核心成员Leopold Aschenbrenner创立对冲基金Situational Awareness,重仓AI硬件股并高杠杆运作,半年回报率达439%,管理规模一度逼近450亿美元;因AI科技股暴跌触发强制平仓,基金崩塌,其重仓的SK海力士、美光等硬件股单月跌超35%,而做空的软件股反弹,最终被Citadel以骨折价接盘160亿美元持仓,凸显高杠杆押注单一趋势的巨大风险。
文章描述币圈交易员因高波动习惯和杠杆操作,转战股票市场追涨AI相关存储股(如SK海力士、美光等),遭遇剧烈回调与熔断,导致巨额亏损和爆仓;反思指出其失败源于跨市场规则不熟、过度杠杆及人性贪婪,强调风控与认知边界的重要性。
海外存储巨头如SK海力士、三星电子、美光等在7月28日遭遇股价“一夜惊魂”,单日市值蒸发超430亿美元,尽管同期发布创纪录的高利润财报。暴跌主因包括ADR套利交易、韩国杠杆ETF监管收紧引发程序化抛售、AI资本开支可持续性担忧,以及韩国大规模扩产计划引发对2027年后供给过剩和价格下跌的预期性定价。
美股存储芯片股持续大跌,市场从追捧AI概念转向要求实际回报,9500亿美元订单因缺乏超预期信息提振有限;VXN波动率飙升显示科技板块恐慌加剧,短期走势取决于AI巨头财报验证及期权工具对冲策略。
文章探讨AI热潮下存储芯片等行业签订的巨额长期供货合同的可持续性风险,指出在需求降温时,此类合同可能被 renegotiated 或搁置,反而加剧行业周期波动与投资风险;以美光、SK海力士、三星等厂商为例,揭示‘锁定订单即稳赚’实为伪命题。
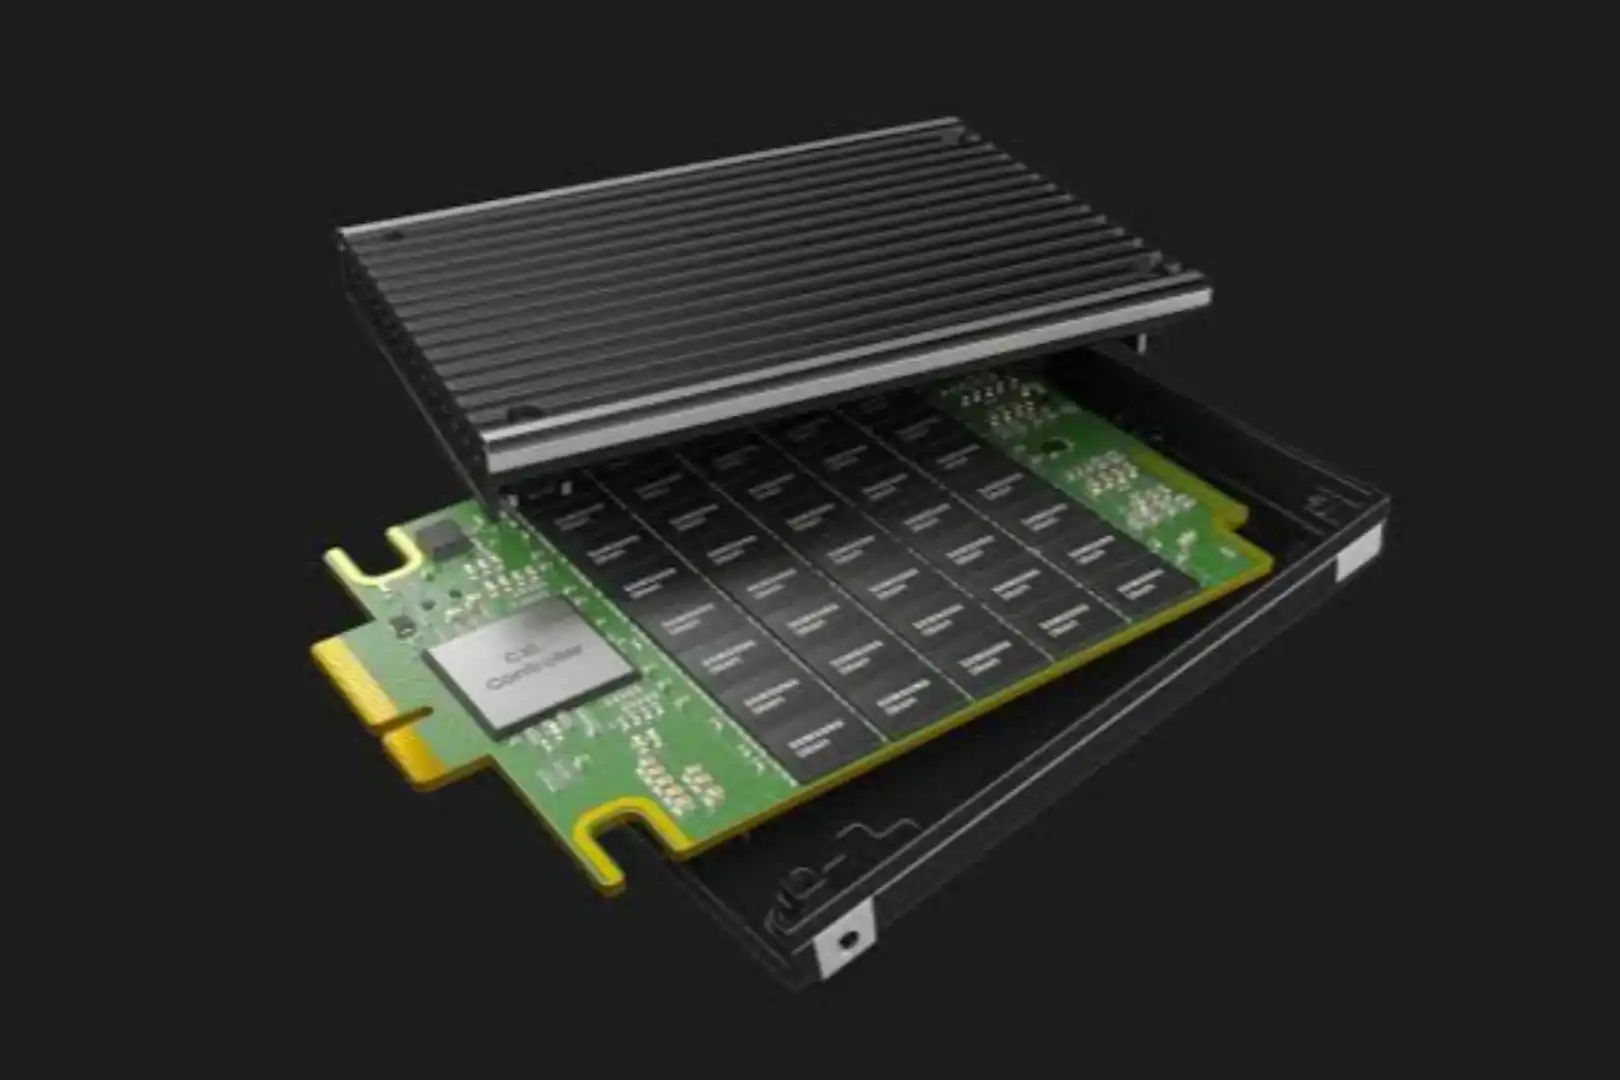
三星、SK海力士和美光三大内存厂商集体放弃CXL控制器自研,转向采购专业芯片设计公司产品,以避免自研集成方案冲击其核心DRAM模块业务;此举标志着CXL生态进入专业化分工阶段,内存厂商聚焦制造与先进内存技术,控制器设计由Fabless公司主导。
韩国股市因一纸研报引发连锁暴跌,SK海力士单日重挫15.37%,触发熔断与大规模杠杆强平,暴露市场过度集中于半导体巨头及高杠杆ETF的风险;A股受波及后深V反弹,资金从半导体转向PCB、光模块等AI硬件上游,反映科技板块内部轮动加速。
美国通过关税施压推动内存芯片本土化生产,三星、SK海力士、美光三巨头面临不同路径选择:美光借政策红利扩建本土产能,三星在得州晶圆厂基础上筹划转产内存,SK海力士则倚仗HBM主导地位争取缓冲期。产业布局正从成本导向转向地缘政治导向,全球内存制造地图或将重构。