扫描下载APP
其它方式登录
文章分析AI智能体(Agent)时代算力架构的转变:GPU主导的推理任务正让位于CPU和网络的关键作用。CPU在Agent循环、工具调用、长上下文管理中承担超半数负载,需强化单核性能与内存容量;网卡则通过TPN、磐脉920等新架构解决混跑、长距通信与弹性调度难题。系统性能瓶颈已从GPU转向CPU、内存与网络协同。
随着云端Agent(如Claude Tag、Grok Bot、Muse)兴起,AI工作流从单次GPU推理转向多步循环执行,大量工具调用、状态管理、网络访问等任务依赖CPU,推动CPU需求爆发式增长,催生新型算力品类Agentic CPU,并引发服务器CPU市场预测大幅上调及硬件架构分化。
瑞银上调CoWoS(基板上晶圆上芯片)产能预测至2027年底270kwpm,主因ASIC与CPU需求超预期增长,推动台积电、日月光等厂商扩产;博通、Marvell承接谷歌TPU与亚马逊Trainium等ASIC订单,英伟达、AMD出货量同步上修;OSAT在先进封装中占比提升,议价权向封装测试厂转移。
AI智能体(Agent)兴起正推动CPU需求激增,因其需高频调用工具、任务编排与状态管理,导致CPU从GPU的辅助角色升级为关键调度中枢;Meta Muse应用引爆市场关注,带动Arm、英特尔、AMD股价大涨,服务器CPU配比正从1:8转向1:1甚至反超,引发全球缺货与涨价潮。
AI智能体(Agent)兴起正推动算力架构从GPU主导转向CPU-GPU协同,CPU因承担任务编排、工具调度等串行通用计算而成为新瓶颈,算力配比趋向1:1甚至CPU主导,带动服务器CPU、算力基础设施及AI应用三层产业链重构,但产业落地节奏慢于市场预期,订单兑现与商业化能力成关键分水岭。
芯来科技,一家专注RISC-V CPU IP研发与产业化应用的上海半导体设计公司,于2026年9月启动A股IPO辅导,由招商证券保荐;公司获小米长江基金持股6.12%,已成RISC-V商业IP领域前沿企业,主要收入来自IP授权,应用于汽车电子、AI、工业控制等领域,但尚未盈利。
芯来科技作为小米长江产业基金等多家机构投资的RISC-V CPU IP企业,已启动北交所IPO辅导,专注芯片产业链上游高壁垒CPU核设计,客户超300家,覆盖AI、汽车电子、IoT等领域,虽营收增长但持续亏损,反映RISC-V IP商业化周期长、投入大特点。
AI智能体兴起推动CPU重新成为算力调度核心,Arm从单纯IP授权转向提供整合计算子系统(CSS)和可部署AGI CPU平台,强化在手机、数据中心、机器人及自动驾驶等场景的全栈能力,以提升能效、缩短开发周期并拓展增量市场。
英特尔因盈利压力启动战略收缩:自2025年底起多轮上调PC与服务器CPU价格,同时计划停产低毛利Small Core产品线(如凌动系列),将产能和研发资源聚焦高毛利服务器CPU;此举虽短期改善财报,但加剧PC市场份额流失、削弱工控与IoT等边缘场景生态根基,并引发客户转向AMD及Arm阵营的风险。
Arm从半导体IP授权商转型为自研CPU厂商,推出首款面向AI数据中心的Arm AGI CPU,抓住全球CPU严重缺货(持续至2027年)与智能体时代对CPU编排能力激增的需求窗口;其方案在性能、功耗和成本上具备优势,已获OpenAI、Meta、联想、字节跳动等国内外巨头采用,加速冲击X86主导地位,目标2030年成为最大CPU市场份额持有者。
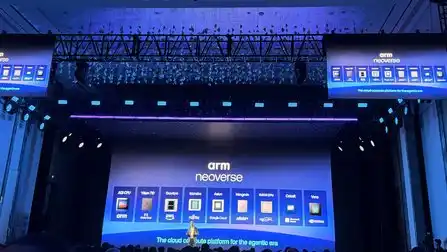
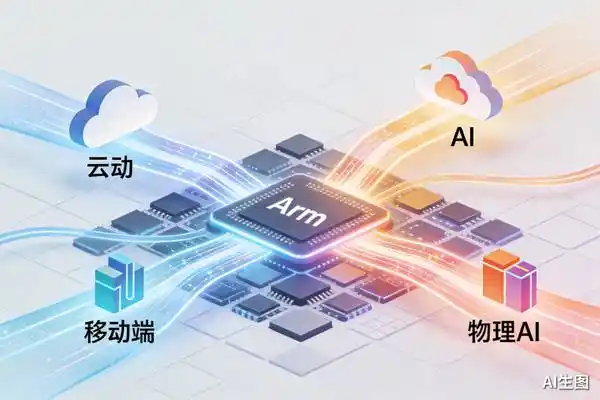
Arm正从传统IP授权模式向更深度的芯片产品交付延伸,推出AGI CPU、Neoverse CSS N4和CSS for Mobile 2,覆盖云端、移动和物理AI三大领域;其自研CPU直接切入数据中心市场,与英特尔、AMD主导的x86阵营形成竞争,并吸引火山引擎、联想、新紫光集团等中国厂商合作,推动Arm架构在服务器市场的份额快速提升。
CPU价格持续上涨,PC端系英特尔主动调整产品结构、聚焦高毛利高端产品以提升ASP;服务器端则因AI驱动需求激增、交期拉长而供不应求,推动CPU从配套角色升级为核心计算资源;国产CPU借海外涨价与供应紧张迎来市场拓展窗口,龙芯、海光、飞腾等加速在AI推理、数据中心等场景渗透。
智能体AI兴起导致CPU需求激增,因其承担工具调用、分词、安全校验等关键串行任务,GPU主导的推理无法替代;AWS等云服务商已出现CPU资源紧张,英特尔库存告罄,AMD、ARM、高通、英伟达加速布局专用CPU,CPU正从AI配角转变为智能体系统核心组件。
海光信息作为国产高端处理器龙头,主营CPU(通用计算)和DCU(AI加速)芯片,深度受益于国产替代与AI算力需求。2024年上半年营收增长66%,交付加速、回款改善,但因上游涨价、备货激增及DCU占比提升导致毛利率承压、经营性现金流为负。机构普遍高预期,将估值锚定至2028年盈利预测,反映对长期技术突破与政企AI集群订单(如曙光十万卡超算)的信心。
智能体AI兴起推动CPU战略地位跃升,其在数据中心中从GPU辅助角色转变为智能体编排的控制平面,促使CPU与GPU配比趋近1:1;美银预计2030年服务器CPU总潜在市场规模达2100亿美元,ARM阵营份额将超46%,AMD成首选标的,英伟达Vera独立CPU机架开辟新增长空间。