扫描下载APP
其它方式登录
Google发布新一代AI图像生成模型Nano Banana 2.1,支持4K直出、精准蒙版编辑与主体一致性增强,中文文本渲染显著改善,API价格大幅下调;在多项评测中排名提升,但存在连续编辑质量下降和水印Bug等待优化问题。
Starknet因创始人提出2027年脱离以太坊、转型为抗量子与抗AI破解的独立Layer 1而引发市场关注,STRK币价单日涨26%;此举借势OpenAI推动的密码学安全焦虑,以STARK证明系统的技术特性为叙事支点,但实际仍处概念阶段,缺乏正式治理提案与经济安全模型验证。
谷歌开源EmbeddingGemma 2,一款740M参数、体积仅567MB的轻量级多模态嵌入模型,支持文字、图片、音频、视频跨模态语义检索,可在手机等终端离线运行,实现本地化AI搜索,兼顾隐私、速度与多语言能力。
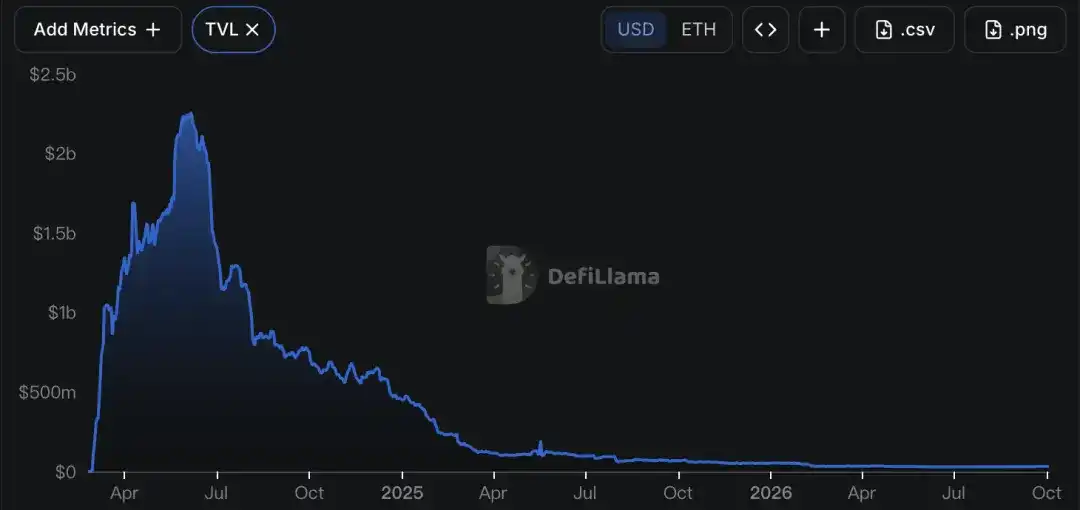
以太坊Layer 2网络Blast宣布逐步关停,主因是TVL从峰值22.7亿美元暴跌至3200万美元,运营收入枯竭(24小时不足1500美元),无法覆盖节点维护成本;其高TVL依赖Lido质押和MakerDAO美债生息等外部收益机制,缺乏真实交易需求与可持续商业模式。
Blast作为以空投驱动的以太坊Layer-2网络,因主网上线后用户与资金大规模离场,TVL从20亿美元暴跌至3200万美元,月收入骤降至1793美元,远低于运营成本,最终于10月2日宣布关停,成为加密行业淘汰潮中又一典型案例。
Anthropic发布的Claude Opus 5.5在性能保持的同时将运行成本降低40%,引发对其可能采用递归自我改进(RSI)路径的推测——即由内部更强的教师模型Model 2通过知识蒸馏训练而成。尽管尚无公开证据证实,但Anthropic已确认Model 2存在,且其代码库超80%代码由Claude生成,显示AI深度参与AI研发的趋势加速。
Vitalik Buterin提出EIP-8288方案,通过在内存池(mempool)中对签名和零知识证明进行递归聚合,将原本高昂的链上验证开销大幅压缩,使量子安全交易和隐私保护应用变得高效廉价;该方案依托EIP-8141账户抽象,实现验证计算向链下边缘节点迁移,显著提升以太坊可扩展性与兼容性。
Arm发布第二代移动终端计算子系统CSS for Mobile 2,以GPU为核心升级重点,集成Mali G2-Ultra NX神经图形GPU,通过内置神经加速器(NX)实现神经超级采样、帧率提升与降噪等AI图形技术,在功耗受限的移动端提升渲染效率与画质;同时强化CPU(C2集群)和系统互连,支撑手机智能体全工作流,并推动该平台在vivo、OPPO、三星、小米等旗舰机型中落地。
Optimism DAO 投票通过将5.47亿枚OP代币从用户空投额度划转至基金会战略生态基金,引发对链上治理民主性与承诺可信度的质疑;核心开发团队Test in Prod在截止前投下决定性一票,暴露利益冲突与治理机制缺陷,用户信任受损,OP价格暴跌超98%。
Anthropic在最新风险报告中首次承认内部运行着代号Model 2的未发布模型,其综合能力略强于已公开的Mythos 5,正大量用于编码、Agent任务和数据生成;报告同时将误对齐风险评级从“极低”上调至“低”,并揭示评测体系已趋饱和,凸显AI能力评估与安全管控的严峻挑战。
Google将AI图像生成模型Nano Banana接入Google Earth,允许用户基于真实地理底图生成高度逼真的虚构场景,但上线不到两天即因生成虚假但可信度极高的灾难、军事等敏感内容而紧急下架,暴露了AI功能与地图产品核心信任价值之间的根本冲突。
谷歌将AI图像生成模型Nano Banana 2集成至谷歌地球网页版,支持基于真实地理坐标的条件生成,可实现历史场景复原、地标信息图生成、城市规划可视化等应用;因生成内容引发文化敏感争议及专业可靠性质疑,上线不到一天即被紧急撤回并加强防护后重新发布。
文章梳理2024至2026年多家高融资加密项目关停案例,归纳四大原因:商业模式无法盈利(如Zapper、Satori Finance)、赛道热度消退(如NFTfi、MilkyWay)、安全事故导致资金枯竭(如AscendEX、ZeroLend)及技术路线被替代(如Loopring、ICON),揭示资本密集型加密项目在市场收缩、需求不及预期与安全压力下的系统性生存困境。
Movement Labs(MVMT Labs)曾估值30亿美元的以太坊Layer 2项目因内部治理失效与致命协议崩塌,于2026年7月申请破产;最大债权人是被开除的联合创始人Rushi Manche,其债权超160万美元;项目失败源于与做市商Web3Port及空壳实体Rentech签署的违规代币销售协议,导致代币暴跌、交易所下架、团队分裂,最终资产缩水至不足50万美元。
台积电Q2财报显示收入与利润大幅增长,但增长驱动力已从产能扩张转向高端制程升级、高性能计算(HPC)需求主导及AI芯片面积增大带来的单片价值提升;毛利率创历史新高但Q3指引回调,反映2纳米量产爬坡与资本开支激增带来的成本压力;北美客户占比升至78%,中国大陆降至6%,地缘政治与先进封装扩产进一步重塑其盈利逻辑。