扫描下载APP
其它方式登录
全球PC出货量持续下滑,但联想、戴尔、苹果等头部厂商凭借AI服务器业务爆发和高端AI PC溢价实现营收与利润双增;AI PC向超高端、Agent化演进,定价突破消费电子框架,同时PC产能加速回迁中国,推动国产存储器供应链进入国际主流终端。
长鑫科技前三季度营收2690亿元,同比增739%,毛利率达89.53%,手握2852亿元现金;受益AI驱动DRAM供不应求,DDR5、LPDDR6及第六代工艺加速落地,但高分红诉求与重资产扩产、周期风险间的平衡成为核心挑战。
存储芯片市场呈现分化态势:HBM和服务器DRAM持续紧缺、价格上扬,厂商加码扩产;而NAND闪存价格已回落,消费电子需求疲软引发机构预警。AI驱动高端存储增长,但新增产能释放与需求变化存在时间错配风险,行业面临供需再平衡挑战。
三星、SK海力士和美光被指控合谋操纵DRAM价格,以AI需求为借口人为减产,导致普通内存价格暴涨近7倍;美国法院裁定集体诉讼进入取证阶段,揭露其通过关停DDR4产线、砍掉英睿达品牌、实施客户审查等手段维持垄断高价,加速了中国长鑫存储、长江存储等国产厂商的市场替代进程。
英特尔因隐瞒PC市场持续低迷及库存积压风险,被股东集体起诉涉嫌证券欺诈;其第三季度财报虽部分业务增长,但第四季度指引远低于预期,引发股价单日暴跌28.6%,市值蒸发1400亿美元;管理层被指在经营承压期高价融资,加剧投资者信任危机。
文章深入剖析存储芯片行业的高资本开支特性,以长江存储IPO暂缓为切入点,揭示三星、SK海力士、美光等巨头及长江存储持续巨额投入产线升级与技术研发的必然性;指出行业竞争本质是单位成本、良率与产能规模的长期比拼,技术领先无法保证长期优势,唯有持续资金投入才能维持市场地位。
美银报告指出存储芯片市场正出现分化:DRAM价格持续坚挺,受益于AI数据中心和HBM产能挤占支撑;NAND现货价格自10月中下旬累计回调约20%,PC与智能手机OEM及中国云厂商订单走弱,2027年Q1合约价谈判可能推迟,定价权转向买方。
宏芯宇电子在港交所上市,发行价72.83港元,首日破发,市值约351亿港元;公司专注存储芯片研发销售,2026年前4个月营收80.1亿、净利润38.4亿,核心产品为嵌入式存储、固态硬盘及DRAM;基石投资者包括传音国际和江波龙,二者均出现浮亏。
存储芯片市场出现结构性涨价:企业级DRAM、HBM和服务器SSD因云厂商长期协议锁定产能而持续紧缺,价格屡创新高;消费级NAND和通用DRAM需求疲软,涨价动能减弱。产能向高附加值产品倾斜,供需紧张或延续至2030年,模组厂与终端厂商承压。
台积电被传应英伟达要求规划3D DRAM制造,以突破AI算力的存储瓶颈,但台积电官方否认,称专注逻辑芯片代工;业内观点分歧,部分认为其更可能通过先进封装实现逻辑与存储集成,而非直接量产DRAM。
随着DRAM制程微缩,南亚科、华邦电子、三星、SK海力士等存储厂商加速布局EUV光刻机,以降低多重曝光成本、提升HBM和高性能DRAM竞争力;但ASML独家供应导致设备紧缺,2027—2028年交期紧张,厂商需提前数年锁定订单并配套建设新厂。
台积电正评估进军3D DRAM制造,受英伟达AI芯片存储瓶颈驱动,计划可能以新建或改造产线方式推进,但尚处技术可行性论证阶段;其优势在于逻辑与存储集成能力(如DRAM-on-logic),而非传统DRAM制造,2029年为关键时间锚点,短期内量产可能性低。
存储行业在SK海力士、三星等厂商三季度营业利润率逼近80%的高盈利背景下,股价却大幅下跌,反映市场对利润可持续性的担忧。核心矛盾已从需求是否存在,转向价格涨速放缓、终端成本承压、AI服务器新增资本开支受中期选举后地方政策限制等因素导致的盈利斜率见顶预期。
美光暂停在台湾桃园投资45亿美元(约300亿人民币)的存储芯片晶圆厂建设,主因当地劳资纠纷升级,工会要求建立长期利润分享机制而非一次性奖金,导致项目不确定性加剧;此举发生在AI驱动DRAM和HBM需求高涨、全球存储厂商加速扩产背景下,凸显人力管理对先进制程产能布局的关键影响。
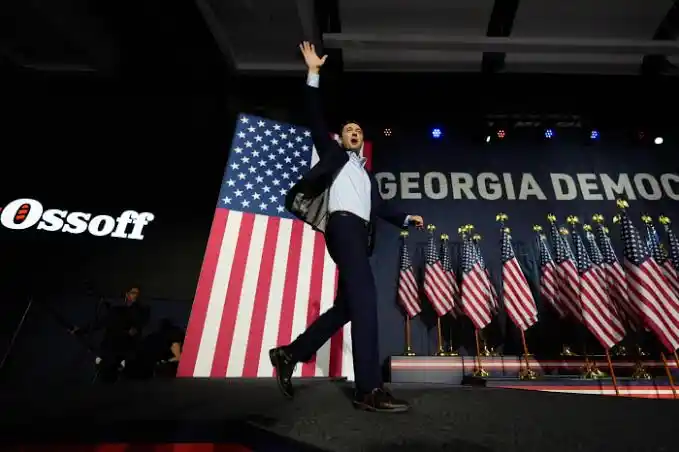
美国中期选举后,民主党在关键州胜选推动反数据中心政治兴起,可能放缓AI基础设施建设速度;文章指出这虽短期压制AI产业链需求预期,但中长期或有助于避免供给过快扩张导致的泡沫,让真实需求有时间追赶算力供给。