扫描下载APP
其它方式登录
存储芯片市场出现结构性涨价:企业级DRAM、HBM和服务器SSD因云厂商长期协议锁定产能而持续紧缺,价格屡创新高;消费级NAND和通用DRAM需求疲软,涨价动能减弱。产能向高附加值产品倾斜,供需紧张或延续至2030年,模组厂与终端厂商承压。
美光暂停在台湾桃园投资45亿美元(约300亿人民币)的存储芯片晶圆厂建设,主因当地劳资纠纷升级,工会要求建立长期利润分享机制而非一次性奖金,导致项目不确定性加剧;此举发生在AI驱动DRAM和HBM需求高涨、全球存储厂商加速扩产背景下,凸显人力管理对先进制程产能布局的关键影响。
SK海力士单季营收破百万亿韩元、营业利润率高达80%,创历史纪录,但股价却回撤约50%。业绩与股价背离主因外部因素:美股科技股财报引发AI硬件链承压及美国AI数据中心监管预期变化,叠加外资大幅净卖出。出货量已被长约锁定,价格成为估值核心变量,HBM与DRAM长期合约已覆盖至2027–2028年,行业进入量价分离新阶段。
在全球AI算力封锁背景下,灰色产业链利用出口管制漏洞,将韩国三星、SK海力士的高端HBM存储芯片与低端处理器合封伪装出口,经香港中转后在深圳工坊高温拆解套利,单叠HBM黑市价飙至4000美元,支撑国产AI芯片交付,但监管风暴临近致该高危套利模式濒临终结。
SK海力士2026年第三季度业绩创历史新高,DRAM与HBM订单已排至2028年,供需持续紧张推动价格大幅上涨;尽管盈利强劲、长期协议锁定超半数产能,股价却较历史高点腰斩,主因市场担忧周期见顶及估值未反映真实盈利与现金流,公司同步推出百万亿韩元股东回报计划以提振信心。
SK海力士即将发布的财报将验证AI存储芯片(尤其是HBM)需求持续性、订单质量及产能扩张节奏,同时市场高度关注其拟公布的巨额股东回报方案;当前AI基础设施投资热度分化,订单高覆盖与股价大幅回调并存,财报指引将影响行业周期判断和市场风险偏好。
AI算力爆发导致HBM等存储芯片严重短缺,价格飙升、供应紧张持续至2030年;根本原因是AI需求虹吸产能与行业周期性自律叠加的结构性错配,而非市场失灵;报告主张美国应避免短期干预分配,转向扩大本土及盟友产能、提升封装良率、优化认证流程等长期能力构建。
美银研报指出SK海力士与三星电子存储股2027–2028年市盈率仅2–3倍,处于历史周期底部估值区间,但DRAM价格同比上涨20%–30%,基本面未现下行信号;AI驱动的数据中心存储需求(HBM、eSSD等)持续强劲,盈利仍近峰值,当前深度回调属过度悲观,非结构性下行起点。
美光作为美国唯一存续的内存巨头,凭借独特的‘美国东亚二象性’——依托美国资本市场与法律工具进行精明并购和反制,同时将制造产能深度布局于亚洲——在DRAM行业周期洗牌中存活并壮大;AI驱动下传统DRAM价格暴涨使其短期盈利飙升,而HBM技术追赶与美国《芯片法案》补贴推动其加速回流本土先进制造。
英特尔前CEO Pat Gelsinger指出,AI芯片设计门槛正因AI工具大幅降低,但制造、封装与量产能力成为核心瓶颈;大量AI推理芯片初创公司难以存活,行业将向少数平台集中;HBM存储存在固有缺陷,AI需求或推动30年来最大存储技术变革;光互连有望在2028–2029年突破铜互连极限,重塑AI数据中心架构。
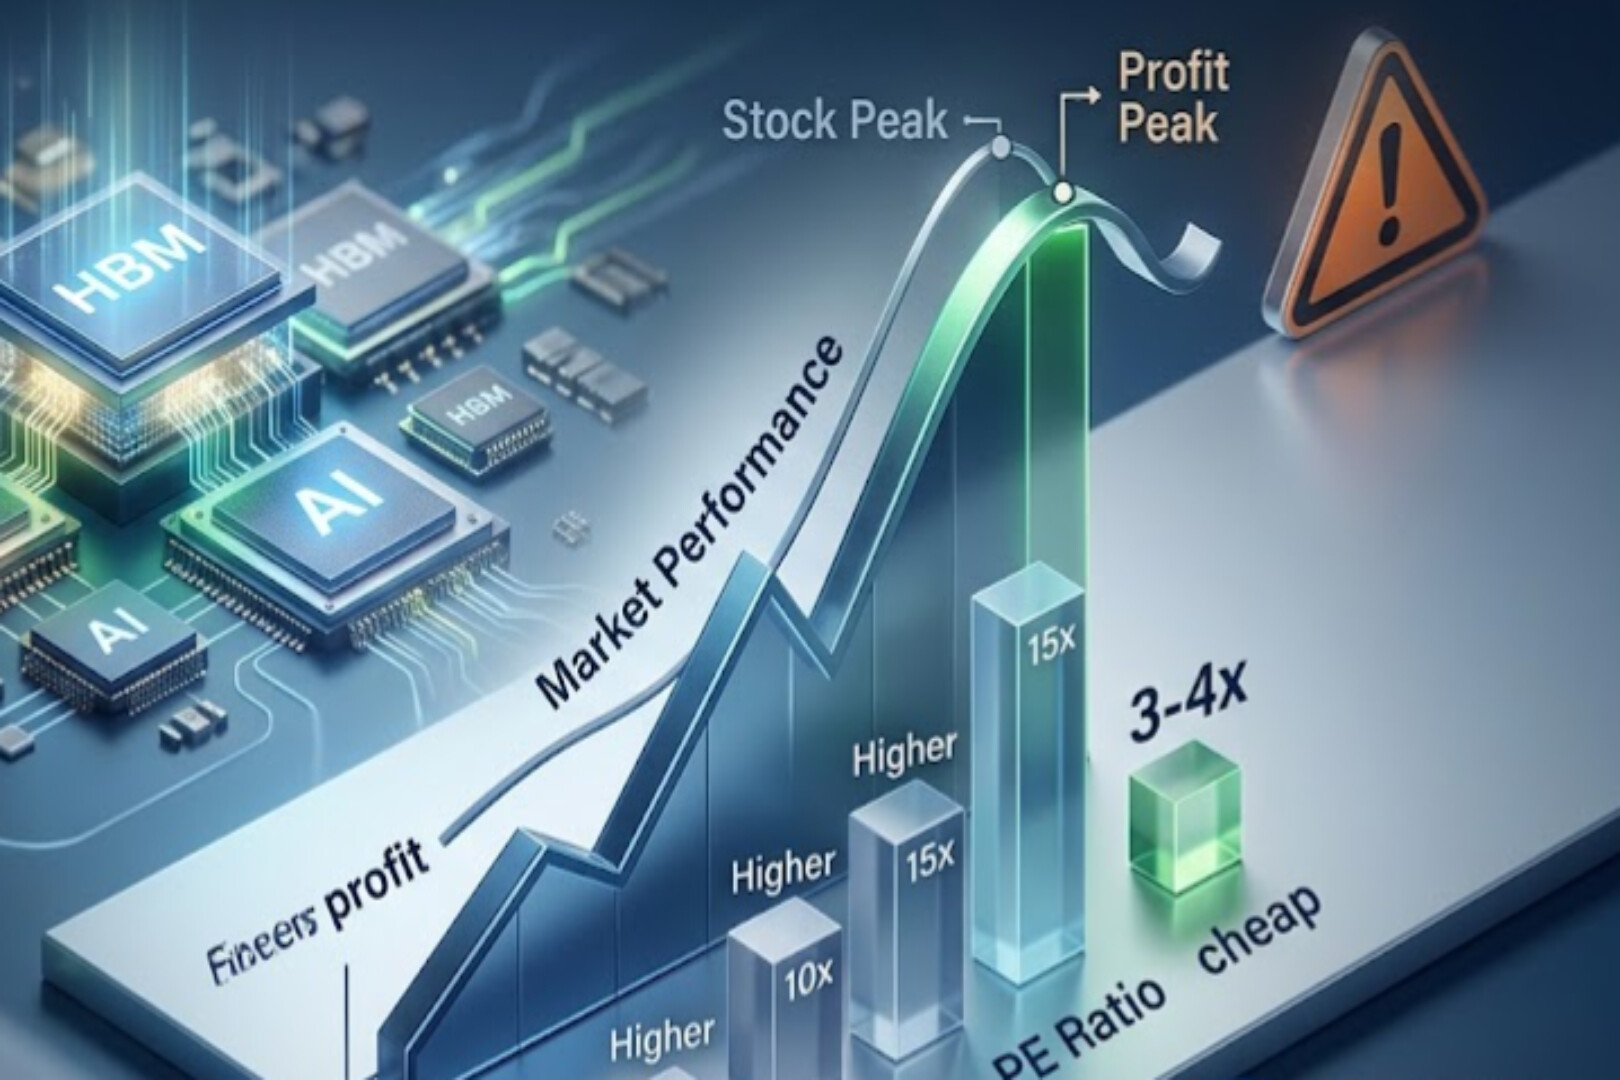
摩根士丹利指出,AI驱动的存储芯片超级周期虽持续,但存储股已处周期顶部,盈利预期过度透支、估值看似便宜实为陷阱;历史规律显示股价常在盈利峰值前见顶,且随着HBM产能扩张、网络硬件价值占比提升,存储板块投资吸引力正被AI算力与网络供应链取代。
文章聚焦HBM(高带宽内存)供给瓶颈,指出除先进晶圆产能紧张外,多层堆叠良率低(仅50%-60%)才是制约2027年有效供给的核心因素;HBM4e良率爬坡不确定性推高混合均价预期,影响价格结构、客户分层与供应链节奏,凸显良率对AI存储实际交付能力的决定性作用。
AI算力需求激增导致HBM等高端内存产能大幅扩张,挤占消费级DRAM晶圆供给,引发手机、电脑等终端内存成本飙升,推动整机价格上涨与出货量下滑,普通消费者被迫承担AI基础设施扩张的隐性成本,廉价电子产品时代正走向终结。
文章聚焦海力士在AI驱动下的存储业务前景,分析DRAM(含HBM和DDR)供需格局:2026年供需缺口达峰值,随后逐步收窄,2028年转向轻微过剩;HBM紧缺持续至2027–2028年,而DDR涨价高峰在2026年;海力士HBM龙头地位正被三星、美光追赶,客户绑定从‘独占’转向‘领先’;其长协策略偏向弹性而非保底,业绩高度依赖价格波动;当前估值已接近周期上沿。
美光科技2026财年Q4营收同比增379%至542.29亿美元,创纪录;Q1营收指引超预期,但毛利率略低于预期。公司指出AI驱动数据中心内存需求激增,HBM和数据中心SSD增长迅猛,预计2027–2028年DRAM与NAND供需将持续紧张,并通过26份战略协议锁定长期收入与产能扩张计划。