扫描下载APP
其它方式登录
Arthur Hayes在10月15日高调唱多BTC、ETH及ENA、UNI等代币,称ETH或达3万美元;仅一周后于10月24日清仓全部方向性头寸,抛售超2600万美元资产,转持4924万USDC,理由为宏观与地缘政治风险。其言行反复引发社区对其可信度的质疑。
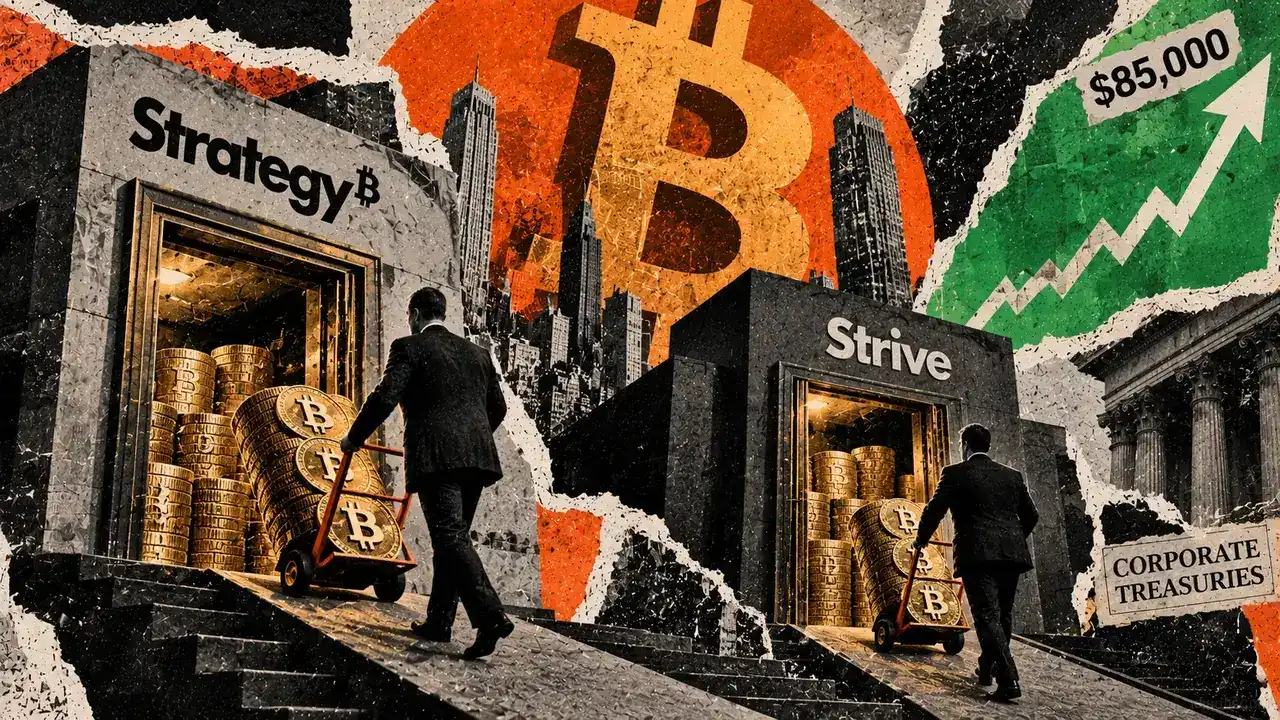
Strive和Strategy等美股比特币财库公司融资模式承压,Strive发行高息优先股实际收益率近17%,Strategy因优先股遇冷转向每日分红并持续增发普通股,导致股权稀释;高企的资本成本威胁其依靠杠杆增持比特币的可持续性。
法国比特币财库企业Capital B在2026年上半年净亏损6950万欧元,其中97.12%即6750万欧元源于比特币价格回调导致的非现金减值损失;剔除减值后主业经营基本稳定,营收微增3.5%,同期持续增持比特币至3538枚;亏损剧烈波动主要受IFRS会计准则下无形资产单向减值规则制约。
麻吉大哥(黄立成)作为Hyperliquid平台知名交易员,长期坚持高杠杆做多ETH,虽多次爆仓清算、累计亏损近3500万美元,仍屡败屡战、频繁补仓并站台新协议Papertrade,凸显其赌性坚强与行业持久参与度。
Boros推出Spread Markets,允许用户直接交易不同交易所间BTC、ETH永续合约资金费率差,简化跨平台套利流程,提供方向性押注和类固收套利机会,但面临高波动、底层平台风险及价差收敛等显著风险。
以太坊最大机构买家Bitmine即将达到其5% ETH持仓硬上限,停止增持后将转为出售质押奖励以维持占比,日均潜在抛压约60万美元;当前ETH现货ETF持续流出、其他金库公司无力接棒,市场面临买盘真空风险,价格支撑减弱,波动可能加剧。
2025年多家上市公司效仿微策略大规模购入比特币,形成股价上涨—融资买币—股价再涨的循环;2026年该模式崩溃,龙头微策略自身亏损,DAT股东累计损失约500亿美元,比特币财库类公司市值较峰值下跌约40%。
文章以比特币信徒‘叛逃’现象为切入点,指出ZEC正成为继2021年ETH之后的新一轮‘比特币买盘’焦点,其上涨动力源于BTC持有者的小幅配置转移;同时认为NEAR正崛起为新一代智能合约公链的共识焦点,挑战ETH地位;并反思蓝筹资产增长乏力对行业整体扩容的制约。
比特币价格反弹至86000美元,突破企业平均持仓成本线80500美元,推动Strategy与Strive两家上市公司合计增持2305枚比特币,实现浮亏转盈;Strategy重启增持并同步推进优先股回购,Strive则持续依赖SATA优先股融资加仓,企业财库购币热情整体仍处低位。
Strategy公司(MSTR)动用美元现金储备回购1.393亿美元STRC优先股,比特币持仓连续两周维持在845,050枚不变;同时将数字信贷回购额度提至20亿美元,并保留最高50亿美元比特币变现授权,以优化资本结构应对市场平稳期。
Strive公司连续三周加速增持比特币,最新购入1375枚,总持仓达24531枚(约19亿美元);其发行的A类浮动利率永续优先股SATA规模逼近10亿美元,成为支撑囤币战略的核心融资工具;公司正快速缩小与全球第二大比特币财库Twenty One Capital的持仓差距。
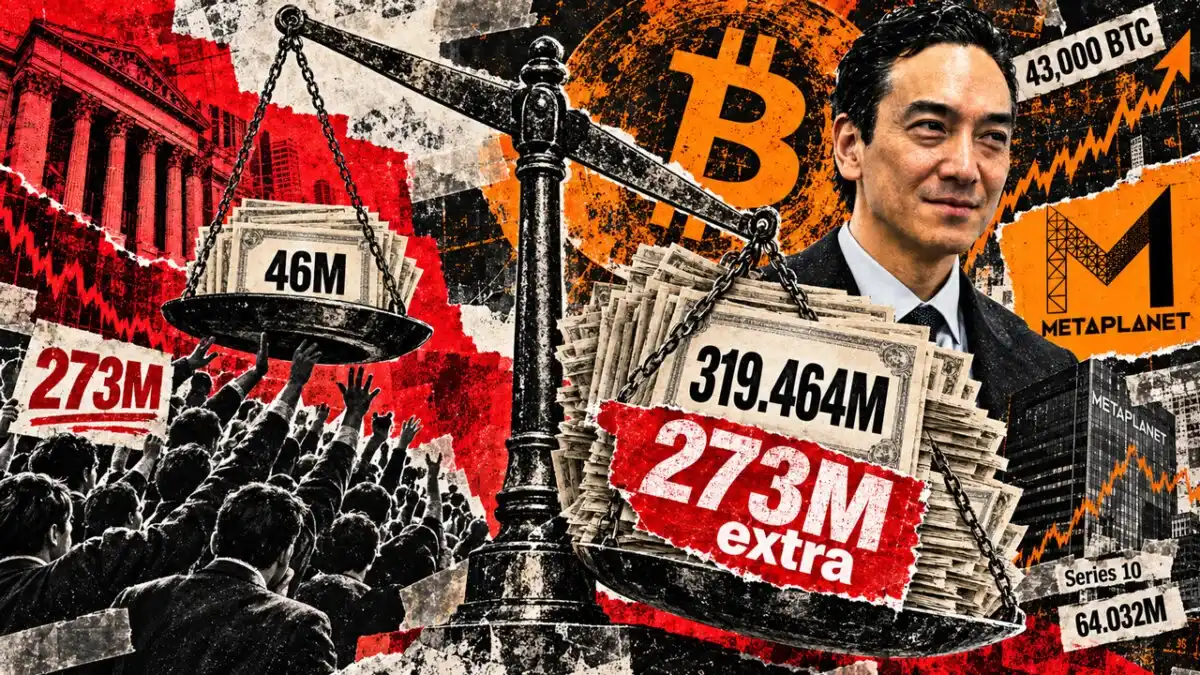
Metaplanet因推行比特币财库战略多次增发股票,触发原有期权计划的自动调整机制,导致高管薪酬池从4600万股激增至3.19亿股,其中约2.73亿股被股东质疑为意外超额收益;CEO已行权获得6400万股,引发股权稀释和公司治理争议,股东要求注销超额股份并重设业绩挂钩的激励方案。
8月数字资产财库(DAT)股票集体暴涨,平均涨幅达106%,显著跑赢其底层加密资产约45%的涨幅,反映市场给予头部DAT公司额外资本市场溢价;驱动因素包括财库杠杆效应、质押收益、生态叙事及小市值标的高弹性,但高波动与双向杠杆风险并存。
文章深入剖析以太坊质押中资产控制权的本质,指出非托管质押通过分离签名密钥(Signing Key)与提款凭证(Withdrawal Credentials)实现用户对ETH本金的真正所有权;对比Lido等流动性质押方案,强调原生质押中用户直接掌控提款权的安全优势,呼吁用户从关注APR转向重视底层控制结构。
美国财政部大幅扩大国库券发行规模,使其功能趋近货币,通过再质押机制放大流动性供给,结构性推高通胀压力,削弱美联储政策独立性,使利率决策同时承担货币政策与财政稳定双重目标,导致政策陷入难以调和的三重目标冲突。