扫描下载APP
其它方式登录
高盛调整预测,预计美联储将在9月16日会议加息25个基点,主因8月CPI数据略超预期及维护美联储政策公信力,而非经济基本面显著恶化;华尔街主流投行普遍转向支持9月加息,但对后续路径分歧明显,涵盖10月是否连续加息、年内加息次数及2027年转向降息节奏。
联发科将于9月15日发布天玑9600系列旗舰芯片,首次引入Pro命名及可能的2nm工艺,标志其从低端向高端长期扎根的战略决心;文章分析其凭借台积电代工与全大核架构实现能效突围,但面临基带短板、Arm架构依赖及端侧AI生态整合等挑战,高端市场站稳仍存不确定性。
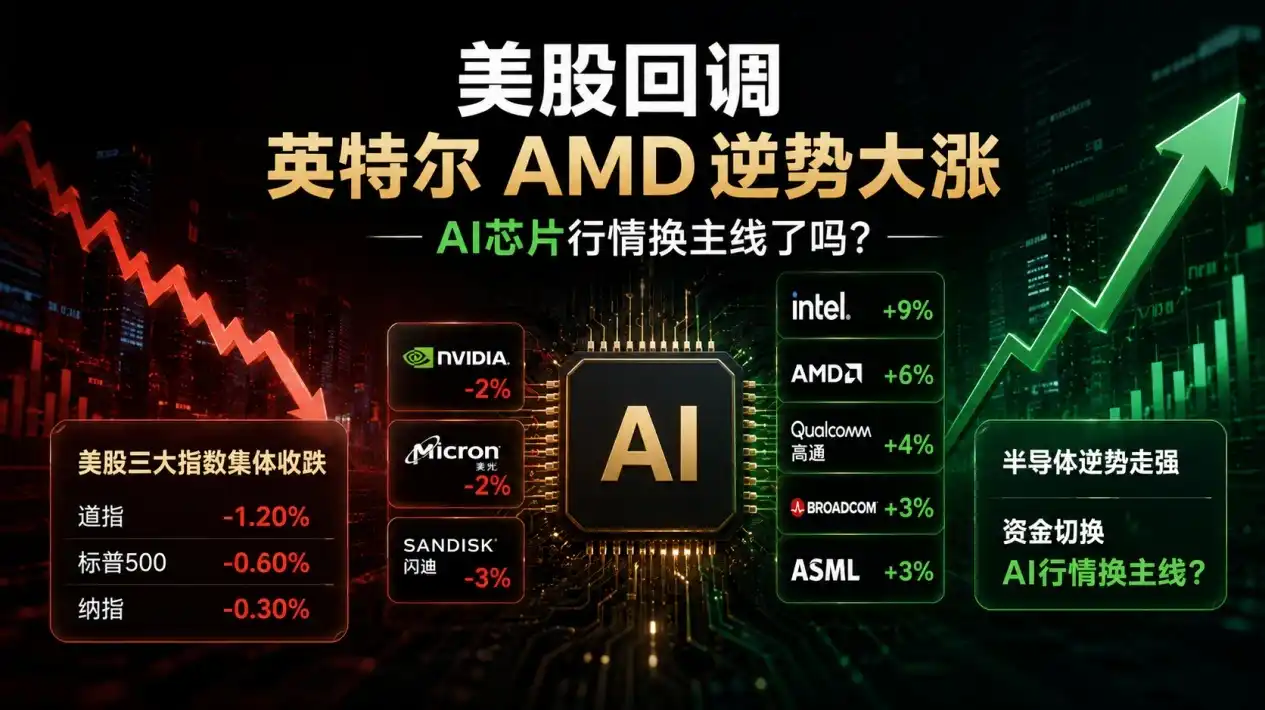
美股大盘回调背景下,半导体板块出现结构性分化:英特尔、AMD、高通等AI基础设施相关芯片股逆势上涨,反映资金从高估值AI龙头转向具备订单验证、盈利修复和定价能力的细分环节,AI芯片行情正由单一叙事转向产业链精细化定价。
高通与亚马逊达成深度合作,共同开发定制AI推理芯片、1.6T高速光互连解决方案及软件协同工具,并通过40亿美元认股权证绑定长期采购关系;此举标志高通数据中心战略实质性落地,加速其从手机芯片商向AI算力全栈方案商转型,目标2029年数据中心收入达150亿美元。
24岁前OpenAI研究员Aschenbrenner凭一篇165页AI趋势宣言迅速募资450亿美元成立对冲基金,押注AI基建股并采用高达400%杠杆的多空策略;7月因AI基建支出疑虑与传统软件股反弹双重反转,导致多空双杀、几近崩盘,引发SEC对高盛、摩根大通等多家银行调查,暴露华尔街在AI叙事热潮下风控失效与杠杆失控风险。
高通将于9月22日发布骁龙8 Elite Gen6和Gen6 Pro两款旗舰芯片,采用台积电2nm工艺与双芯策略,性能大幅领先(Pro版跑分483万),旨在应对成本压力并细化旗舰市场层级;联发科天玑9600系列、华为麒麟9050系列及苹果A18亦同步跟进双版本策略,推动安卓旗舰手机形成标准版(4000–5000元)与Pro版(7000元以上)的森严等级分化,AI能力成为关键差异点。
高通计划推出骁龙8 Elite Gen 6标准版和Pro版双旗舰芯片,以扩大旗舰平台覆盖范围、降低厂商采用门槛;但恰逢DRAM与存储大幅涨价,导致手机整机成本飙升、售价上涨、出货量下滑,标准版芯片节省的成本被内存涨价抵消,削弱其市场竞争力,最终使高通的扩张策略遭遇需求收缩的现实困境。
高通2026财年Q3财报显示手机业务收入同比下滑19.6%,拖累整体营收微降4%;毛利率因存储等成本上升降至53.1%;汽车业务增长61%成亮点,IoT业务稳健增长;数据中心等AI新业务尚未贡献实质收入,市场对其长期预期减弱,股价回落,传统业务承压明显。
高通宣布9月起全系列芯片涨价,最高达18%,主因全产业链成本上升及毛利率承压;存储芯片与先进制程成本飙升加剧手机厂商压力,安卓阵营出货量持续下滑,华为、苹果因自研芯片优势市占率提升。
高通2026财年第三财季营收增长但利润下滑,主因晶圆制造、封装等成本全面上涨;公司宣布自9月1日起对全系列芯片提价两位数百分比以恢复利润率;手机芯片业务持续承压,汽车芯片营收同比大增61%,数据中心业务成战略重点,目标2027财年达50亿美元收入。
高通与Arm财报虽部分超预期,但因内存价格大幅上涨导致手机业务承压,高通下调安卓手机营收预期并提价,Arm下调全年版税增速指引;两家公司均将内存成本上升列为关键拖累因素,凸显上游存储涨价对下游芯片设计厂商的传导压力。
高通和联发科因AI驱动的供应链成本激增、存储短缺、先进制程升级及手机市场持续低迷,自2024年6月起相继宣布芯片涨价,幅度达10%-20%,覆盖旗舰与中端SoC,导致终端厂商被迫提价或削减配置,行业进入利润重构阶段。
2026年ChinaJoy以「与AI同游」为主题,聚焦AI技术在智能终端、影像设备、智能出行、办公工具等多领域的深度应用。高通、六联智能、TCL华星、迈从、寻影、比亚迪、快手、金山办公等厂商集中展示AI手机、Agent PC、AI相机、汽车机器人、AI办公平台等硬科技产品,凸显展会从传统游戏展向AI驱动的泛娱乐科技盛会转型。
高通全球副总裁徐晧在WAIC荣耀分论坛提出‘智能体之年’已至,强调终端需从被动响应转向主动服务,通过异构计算、低功耗传感器中枢、端侧AI算力及实时连接能力,构建以智能体为中心的个性化终端新范式,并深化与荣耀等伙伴的生态协作。
高盛等美国五大银行二季度业绩超预期,高盛股票交易收入创纪录达74.2亿美元,AI相关融资、承销、交易及数据中心贷款正成为银行利润新增长点;银行作为AI资本流动的金融中介,通过交易抽成和资本服务受益,但AI红利尚处早期增量阶段,可持续性取决于交易活跃度、贷款质量及企业AI投资回报兑现。