扫描下载APP
其它方式登录
Pearl 是基于有用工作量证明(PoUW)的 L1 公链,让 GPU 同时执行 AI 推理和挖矿,其核心逻辑并非技术封杀无用矿工,而是通过经济机制使具备推理业务的服务商因双重收入优势自然淘汰纯矿工,实现算力向生产性计算迁移。
文章聚焦算力网建设热潮下供需严重错配的现实困境:全国智能算力供应量远超实际使用量,六成算力闲置,核心矛盾在于供给扩张快于真实需求落地,地方智算中心面临上架率低、利用率不足、运营成本高、技术迭代贬值及客户迁移意愿弱等挑战;下半场竞争关键转向算力的实际任务交付能力、成本效益与生态适配能力。
Trillium创始人Nathan Lambert批判RSI(递归自我改进)叙事的夸大,强调AI发展核心在于算力、数据和人才三要素;指出中国AI实验室受限于算力而非人才,通过开源和模型蒸馏务实追赶;认为前沿实验室实际封闭性有限,知识扩散难以长期阻断,真正风险在于现有AI能力快速扩散与社会准备不足之间的落差。
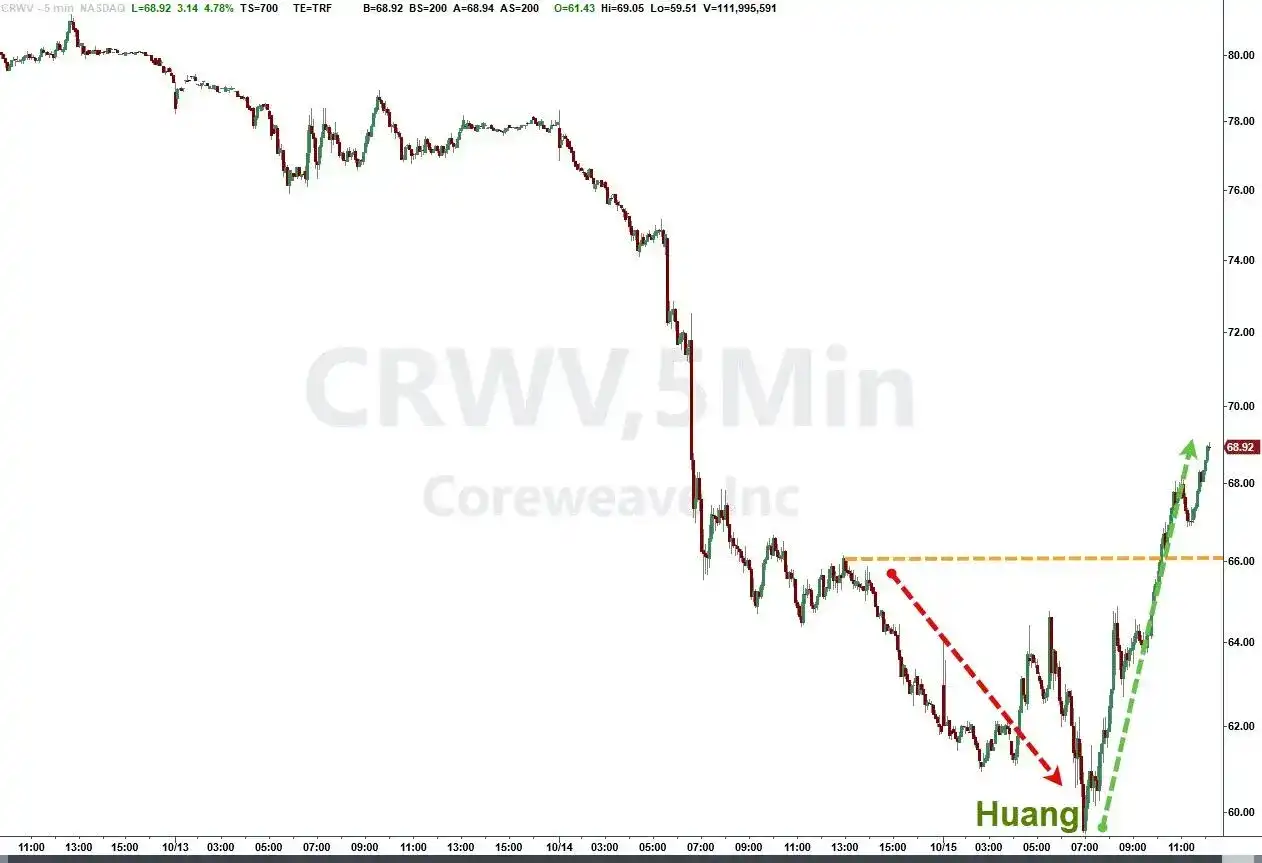
CoreWeave因激进扩张导致债务规模暴增,半年新增有息债务近140亿美元,融资成本高企,债券收益率飙升至15%,引发市场对其偿债能力的担忧,并波及Nebius、Oracle等AI基础设施公司,暴露AI算力产业依赖高杠杆融资模式在加息环境下的系统性脆弱性。
彼得·蒂尔基于垄断理论指出,大模型层难以形成类似谷歌的平台型垄断,因模型可替代性强、切换成本低、边际成本快速下降,价值更多以消费者剩余形式惠及用户,而非被少数公司截留;但芯片、算力基础设施、分发入口和工作流嵌入层仍可能产生高壁垒与高利润。
OpenAI年化收入约500亿美元,低于预期的700亿美元,引发市场对AI算力产业链可持续性的担忧;文章指出上游芯片等基础设施扩张迅猛,但下游应用变现滞后,融资缓冲难掩商业闭环缺失,算力投入能否持续取决于客户真实付费能力和收入兑现进度。
文章探讨办公AI从辅助工具转向直接执行业务任务的趋势,分析其如何改变企业招聘逻辑、人力预算分配及软件商业模式;指出企业正提前基于AI预期暂缓招聘,但AI实际降本增效效果受限于稳定性、隐性成本与岗位复杂性,呼吁关注技术收益向员工福祉与长期人才培育的转化。
无问芯穹完成23亿元C轮融资,累计融资达43亿元,创国内AI Infra行业新高;公司聚焦异构算力协同与Token服务优化,打造‘前店后厂一中心’架构,实现跨芯片、跨地域高效训练与推理成本大幅下降,并已启动IPO筹备。
文章分析当前全球市场多重博弈:中东冲突升级与俄乌能源停火传闻并存,推升黄金避险需求并压制油价;AI算力租赁价格高企引发对商业可持续性的质疑,科技股反弹接近短期高位;银行股情绪降温,财报季开启;CPI数据与美联储官员讲话成关键催化剂,美债收益率处于高位,地缘、通胀、债务与AI资本开支交织影响资产定价。
美国AI算力租赁市场呈现显著短期溢价现象,现货价格达每吉瓦400–500亿美元,约为长期合同价格的2倍、云厂商盈亏平衡门槛(约116亿美元/吉瓦)的4倍;高盛指出该溢价源于自建产能短期不足,但随着SpaceX等厂商算力供给四年内扩张逾7倍,稀缺溢价将快速消退,当前高价不可持续。
文章探讨GPU算力定价难题,指出传统指数和期货因硬件配置、网络、运维等差异导致价差高达7倍,难以标准化。Pearl作为新兴L1区块链,通过让GPU矿工运行真实AI计算(矩阵乘法)并结合NoisyGEMM机制,在32万张GPU的实时市场选择中动态反映算力机会成本,形成基于真实交易的连续定价基准,为AI算力市场提供更准确的价格信号。
文章聚焦全球AI基础设施(AI Infra)建设热潮下的深层挑战与结构性机遇,指出当前面临算力空转、GPU利用率低、推理成本高、国产芯片生态薄弱、电力与散热瓶颈等现实问题;同时强调从粗放堆卡转向效率优先,Agent规模化驱动Token需求激增,催生调度优化、存储互联、光通信、液冷散热、加密算力等新赛道;中美在基建模式、资本生态、技术路径上呈现差异化演进。
文章探讨GPU算力定价难题,指出传统指数和期货因硬件服务差异大、质量难分级而失效;Pearl作为L1区块链,通过让GPU运行带噪声的矩阵乘法(NoisyGEMM)进行工作量证明,将全球32万张GPU的真实调度选择转化为实时、动态、基于机会成本的算力价格信号,为AI算力市场提供首个由真实交易驱动的定价基准。
国内十余家银行推出‘Token贷’(即词元贷)信贷产品,以企业大模型调用的词元消耗量等动态经营数据作为授信参考,但实际审批仍以还款能力为核心,综合考量订单、流水、纳税、知识产权等多维指标;该模式处于试点初期,投放规模谨慎,政策与标准建设正加速推进。
AI高密度算力需求推动液冷技术从机房配套升级为算力基础设施,冷板式与浸没式路线并存,行业订单激增但存在意向单水分,核心挑战在于头部客户认证、定制化工程交付能力及长期运维,而非单纯产能扩张。