扫描下载APP
其它方式登录
报告基于对全球15家大型机构的深度访谈,揭示机构投资者正系统性、长期性配置加密资产,比特币作为价值储存工具获普遍认可,以太坊和Solana被视为需验证实际应用的技术押注;配置规模多为1%-2%,趋势由治理与声誉障碍转向实操落地,现货ETF加速入场,主权基金与捐赠基金引领进程。
比特币在2026年9月下旬反弹至86,000美元一线,接近长期持有者与现货ETF成本密集区(83,000–86,000美元),但尚未确认进入新牛市;当前处于深度回撤后的修复阶段,回撤幅度(54%)显著小于历史熊市(77%–87%),周期呈现时间节奏稳定、振幅压缩特征;新增资金不足、稳定币供应未扩张、宏观利率上行构成主要制约。
比特币本轮熊市从未日线收于已实现价格下方,6月低点为2017年以来最浅;当前价格站上真实市场均值与长期持有者成本带,抛压轻、ETF资金回流、山寨币普涨但杠杆未增;下一关键阻力位在9.5万至9.7万美元,由期权做市商对冲区域与均值MVRV价格交汇构成。
比特币突破8.4万美元不等于牛市重启,需区分现货买盘、衍生品杠杆加仓和空头回补三类驱动机制;文章强调不能仅凭价格涨幅下结论,应综合现货成交、ETF净流量、杠杆仓位和价格接受度四维数据审慎判断,警惕过度解读与叙事陷阱。
比特币在9月21日至22日快速拉升,突破82,000至87,000美元,主因是美联储加息后风险偏好修复、现货比特币ETF资金回流(两日净流入约5.93亿美元),以及价格突破关键阻力位引发的多轮空头挤压,形成强制买入正反馈;当前焦点转向87,000美元后是否具备持续现货买盘支撑。
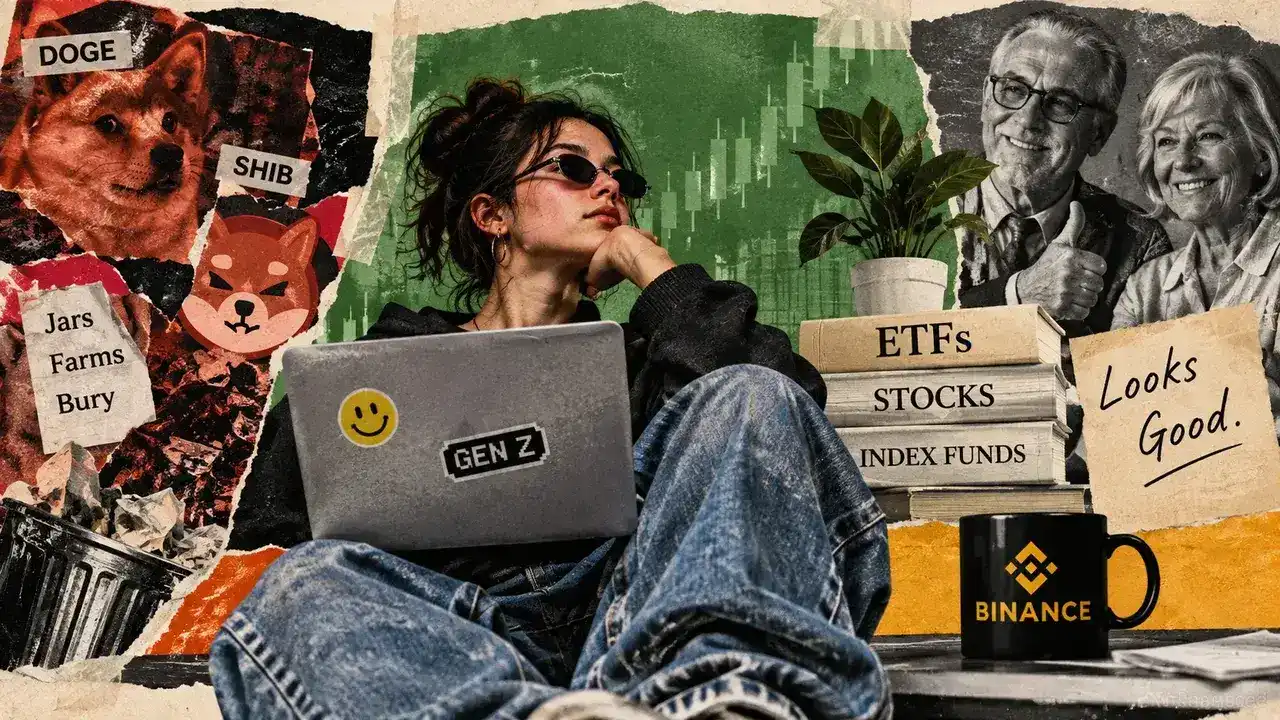
Z世代投资者在加密交易所平台展现出异常保守的投资行为:换手率最低、ETF配置比例最高、杠杆及反向产品使用最少,偏好无杠杆ETF、股息型ETF(如SCHD)和半导体/AI赛道优质个股,长期持有倾向显著,与市场对其‘高风险偏好’的刻板印象截然相反。
文章分析加密市场下一轮牛市的流动性来源,指出稳定币、ETF与DAT等原有通道已常态化,而真实增量来自现实世界资产(RWA)的链上代币化;RWA正成为第五条流动性通道,通过将传统金融资产(如国债、股票)代币化并接入同一钱包与稳定币结算体系,降低资金进入加密生态的摩擦,有望驱动新一轮周期。
贝莱德高管指出比特币ETF显著降低其波动率并推动叙事从投机转向抵押品功能,强调比特币作为对冲法币贬值与地缘风险的分散化资产属性未变;同时将AI视为与GDP、利率同级的宏观因子,指出算力需求与铜矿、晶圆厂等实体供应链建设周期之间存在严重错配。
贝莱德比特币ETF主管指出,ETF显著降低比特币波动率(从80降至35–40),推动其从边缘资产进入主流资产配置;大户换持ETF主因金融化需求——抵押比特币获取信贷用于购房购车,并叠加期权策略;贝莱德坚持只布局比特币和以太坊两大核心资产,同时将AI视为与GDP、利率同级的宏观因子,强调AI算力扩张受制于铜矿、晶圆厂等实体供应链的长期刚性约束。
比特币跌破76,700美元真实市场均价,链上资金流入中断、ETF转为净流出、稳定币供应停滞、企业购币停止,宏观面受美联储加息及实际利率上升压制,期权市场转向看跌对冲,短期支撑位在71,300美元,进一步下探目标为62,000–65,000美元。
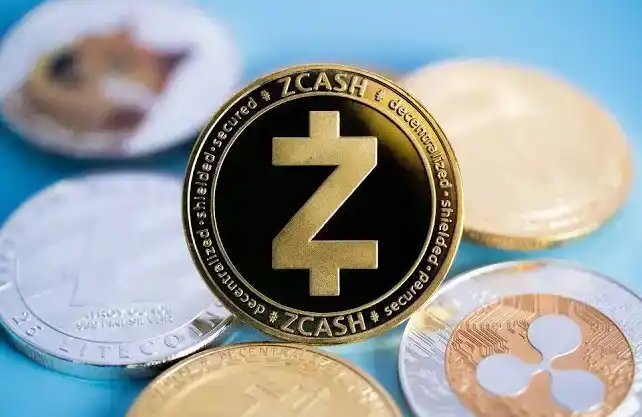
Zcash(ZEC)一年涨超2300%,市值重回加密前十,主要驱动力为Grayscale ZEC交易产品ZCSH在NYSE Arca上市带来的机构资金流入、隐私叙事重获关注及减半机制强化稀缺性预期,同时杠杆逼空加剧短期波动。
Robinhood CEO阐述股票代币化无需发行方同意的法理基础,强调投资者财产权、发行方权限边界与技术中立性三大原则,指出其股票代币为独立金融工具,1:1锚定自由流通股,不改变股权结构或发行人义务,旨在推动全球市场接入与基础设施升级。
加密交易员Taiki Maeda回顾7月割肉ZEC后,在ZEC价格突破1000美元、ZEC/BTC汇率升至1.6%时宣布全仓押注ZEC,并基于反身性飞轮、机构化进展(SEC撤诉、ETF规模超5亿美元)及POW老币对比,论证ZEC作为合规隐私资产的真实需求与上涨逻辑。
比特币近期反弹至8万美元附近,但受阻于83,000–86,000美元强阻力区间;该阻力由长期持有者成本基础、期货清算密集区及现货ETF盈亏平衡点三重验证。当前卖压显著减弱,长期持有者未参与抛售,底部信号已消退但未出现顶部特征,市场处于修复后、突破前的整固阶段。
文章分析美国加密ETF市场资金集中于比特币、以太坊、XRP和Solana等少数头部资产,虽出现内部轮动,但未向更广泛的山寨币市场扩散;山寨币季节指数仅37,远低于75的临界值,表明真正的山寨币普涨行情尚未启动。