扫描下载APP
其它方式登录
比特币在法案失利和美联储加息压力下保持韧性,价格围绕75,000–78,500美元区间震荡;SEC对代币化股票交易提供五年豁免,提振加密相关美股及矿企;AI与半导体板块成为全球股市反弹核心,英伟达、英特尔、三星、SK海力士等领涨,叠加三巫日、期权交割与华为/苹果新品催化,科技与算力主线持续强化。
美国财政部国债回购计划推动美元跌破200日均线,带动黄金、白银、铂金等贵金属确认年中大底并重启升势;矿企股GDX已涨超40%,预计年内率先创历史新高;比特币虽短期飙升触发空头清算,但分析师仍预判9至10月或下探至4万美元附近,不过信心因价格重回200日均线上方而减弱。
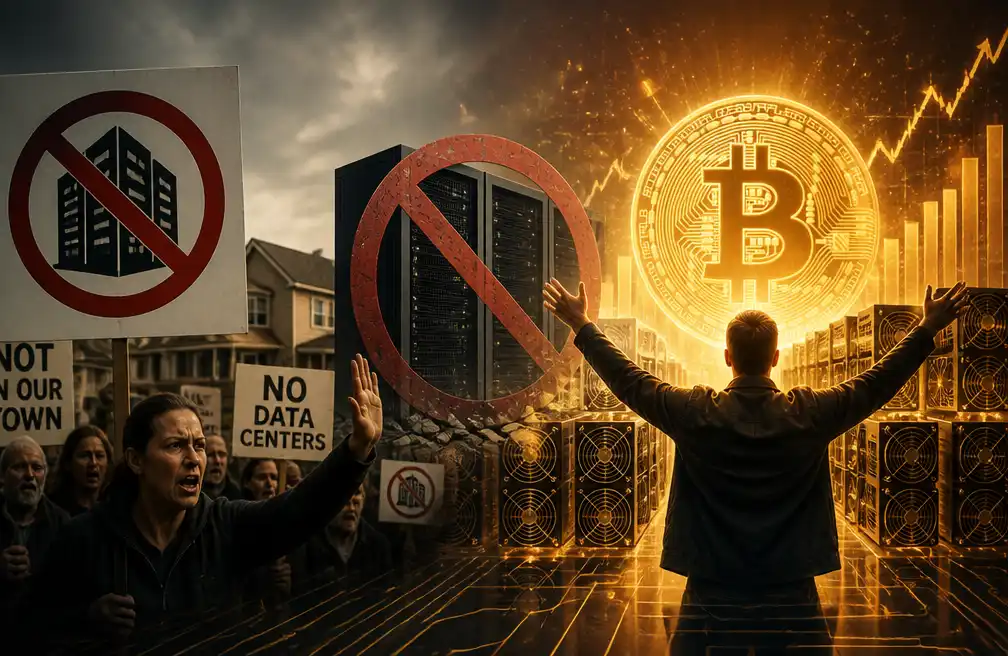
美国多地因社区反对和政治压力暂停或限制数据中心建设,导致电力接入资源稀缺;已具备成熟电网接入能力的比特币矿企因此获得竞争优势,并加速转向AI算力服务以提升估值,但其既有并网资格面临政策重审风险,且比特币价格回升可能改变转型经济性。
比特币矿企因挖矿成本飙升(达14万美元)与币价低迷(约6.3万美元)陷入亏损,集体转向AI算力服务以求生存,营收结构大幅倾斜;但长期锁定AI租约存在价格下行、缺乏自我调节机制及丧失挖矿灵活性等风险,审慎企业则保留比特币持仓与矿机,实现电力负载的周期对冲。
比特币矿企集体转向AI/HPC基础设施建设,但市场估值热情降温,投资者更关注实际收入贡献、项目交付能力与现金流兑现。财报季显示,部分企业如Core Scientific和TeraWulf已实现AI业务主导营收,而MARA、CleanSpark等仍处建设阶段,尚未产生收入;转型成败正从叙事转向硬指标验证。
比特币全网算力持续下滑、矿工难度创纪录大幅下降,显示矿工大规模退出挖矿;但上市矿企股价却逆势飙升,与BTC价格走势严重背离,主因是市场将矿企硬件重配至AI相关应用的预期推动;同时区块补贴趋近极限,手续费收入远不足以支撑网络安全,长期激励机制面临根本性挑战。
比特币矿企正大规模转型AI基础设施服务商,核心并非出售矿机,而是利用已有的电力资源、土地、并网许可和数据中心运营能力,为OpenAI、Anthropic等AI公司提供稳定算力支持;同时,Crypto行业积累的资本、工程师人才和分布式系统经验也持续流入AI领域,推动AI云服务、模型聚合平台及分布式训练等创新。
比特币矿企MARA一季度营收同比下降18%,净亏损扩大至13亿美元,主因比特币持仓未实现损失及价格下跌;公司宣布停止采购新矿机,全面转向AI数据中心建设,已收购燃气电厂并改造现有矿场以支持AI算力,市值排名滑落至行业第七。
比特币在8万美元关口面临关键转折,多头凭借交易所储备降至七年低位、ETF巨额净流入及估值指标处于历史底部区域等信号蓄势突破;空头则依托矿企持续抛售、衍生品做空拥挤及大量短期持仓者账面亏损构成强压。市场正等待200日均线守稳与85200美元链上阻力突破两大信号确认趋势方向。
以太坊现货ETF可能获批,但政治原因和SEC态度转变可能影响进度。5月23日是关键节点,需通过注册声明才能正式交易。投资需谨慎,注意风险。Farcaster宣布完成1.5亿美元融资,Paradigm领投,a16z crypto等参投。OKX Ventures宣布战略投资Monad Labs。报告显示,10家上市比特币矿企在减半前通过股权融资筹集了总计20亿美元,预计减半后盈利能力将下滑。Marathon Digital、CleanSpark和Riot Platforms是上一季度融资最多的公司。认购主要上市比特币矿企股票的投资不到5亿美元。
比特币减半带来挑战,矿企开始积极融资备战。近3个月已有11家矿企获得7亿美元融资,预计减半前后累计超15亿美元。同时,矿企也在大量出售比特币以获得流动资金。2024年减半将给矿企带来财务挑战,但也有机会。2023年,比特币生态爆发,矿业复苏,上市矿企财务状况健康,交易手续费成为重要收入来源。比特币ETF获批后,可能减缓矿企资产负债率。总的来说,比特币扩张为矿企带来机遇,但减半带来的营收挑战仍需控制成本、寻求更多营收模式。