扫描下载APP
其它方式登录
科技老将Jack Selby警告Anthropic千亿美元IPO或成美股AI行情高点,禁售期后可能引发连锁回调;质疑其估值泡沫、收入结构不稳(超80%为非经常性收入)、资本开支过高及中国AI快速追赶带来的竞争压力,并表示有条件会大举做多中国AI。
美国中期选举后民主党大胜引发AI监管与数据中心政策收紧担忧,导致美股科技板块暴跌、纳指技术性回调,加密市场同步承压;本周焦点转向10月CPI通胀数据及AI相关科技公司财报,市场处于高波动防御性交易阶段,风险资产估值受紧缩预期与政策不确定性双重压制。
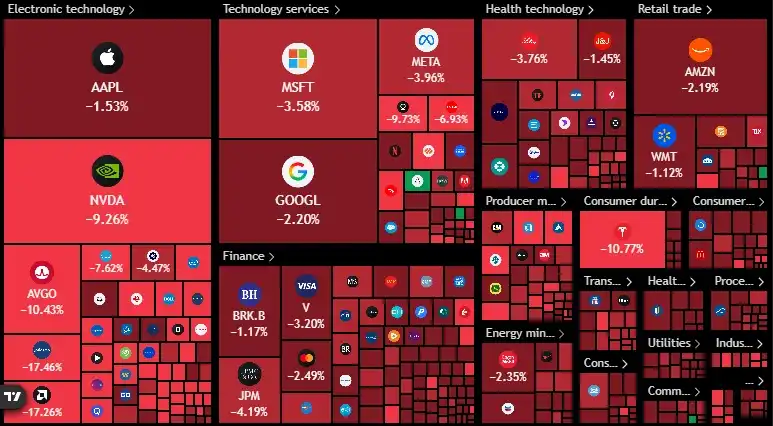
美国民众因AI基建引发的电费飙升、噪音污染、水资源争夺及就业落空等问题强烈反弹,借中期选举推动民主党胜选,多地政要提出暂停大型AI数据中心建设及前沿AI开发,导致美股AI与半导体板块单日暴跌,市值蒸发超2万亿美元。
文章分析美股近期大跌原因,指出AI板块盈利贡献虽高但面临需求青黄不接、投资回报率下滑、自由现金流转负等问题;传统板块受高利率压制,增长分化明显;当前估值已回落至历史中低位,但市场仍需AI重大突破或美联储转向宽松两大催化,明年初为关键验证时点。
文章分析美国AI基建泡沫在2026年11月初的阶段性破裂,聚焦中期选举结果触发的政策风险重定价:德州、俄亥俄、佐治亚三州州长更迭导致数据中心审批趋严,叠加资本开支高企、自由现金流恶化、CDS飙升及融资成本上升,揭示‘选票’作为第三个定价器(基于任期与政策频率)对长期资产的折价机制,而非单纯技术或市场波动。
美国中期选举后民主党全面掌控国会,市场担忧其对AI数据中心建设的监管收紧(尤其得州),引发芯片股暴跌、美股大幅回调,并传导至亚太股市及加密市场;比特币跌破7.6万美元,ETF资金持续流出,杠杆多头遭大规模清算;同时,加密立法前景恶化,参院银行委员会或将由批评加密的沃伦主导,政策不确定性加剧。
美股在11月5日遭遇AI产业链领跌的剧烈抛售,杠杆ETF被动卖盘达历史级规模;次日快速反弹,主因短期去杠杆压力释放及资金回补,但中长期风险未解。对冲基金早在10月已主动降杠杆、削减AI多头仓位,爆仓叙事被夸大。资金正从高波动科技股转向美债、美元及具备经常账户盈余支撑的韩元、新台币等避险资产。
AI股票暴跌引发信贷市场连锁反应,软银美元债领跌,亚洲投资级与高收益美元债利差扩大;AI相关企业债务压力传导至全球债市,但市场观点认为这是短期交易去杠杆,AI长期投资逻辑未被打破。
美股科技股遭遇历史性抛售,纳斯达克单日跌5.5%,费城半导体指数暴跌约12%,主因民主党中期选举获胜引发对AI数据中心政策监管收紧的担忧;超卖不等于触底,关键在于买盘是否回归及非农就业数据对利率预期的影响。
美股昨夜暴跌,纳斯达克100创2020年以来最大单日跌幅,标普500单日蒸发3万亿美元。表面导火索是民主党议员呼吁暂停先进AI发展引发市场对监管担忧,但实质主因是技术性回调:高杠杆(尤其杠杆ETF大幅流入)、情绪踩踏(VIX暴涨63%)、芯片股集中抛售及潜在机构强制平仓,而非AI基本面逆转。
美国中期选举民主党横扫引发市场先跌后涨,AI板块强势反弹。市场初期恐慌源于对AI强监管、财政转向及地方政策不确定性的担忧,但随后意识到分权格局下监管法案难通过、特朗普否决权构成制衡,政策风险实质可控。文章指出两党均支持AI战略发展,监管将聚焦安全标准等软性要求,而非扼杀产业;国内AI硬件与算力自主可控逻辑反而更强化。
美股AI概念股在10月遭遇剧烈抛售,纳斯达克单月重挫5.3%,超万亿美元市值蒸发。市场对AI基础设施巨额投入能否产生可持续商业回报产生深度质疑,科技与半导体板块成重灾区。机构如Elliott和Dohmen Capital警示AI泡沫风险,指出顶部早于公众认知形成,当前情绪正从FOMO转向FOGO,杠杆清算与资本开支可持续性问题引发系统性担忧。
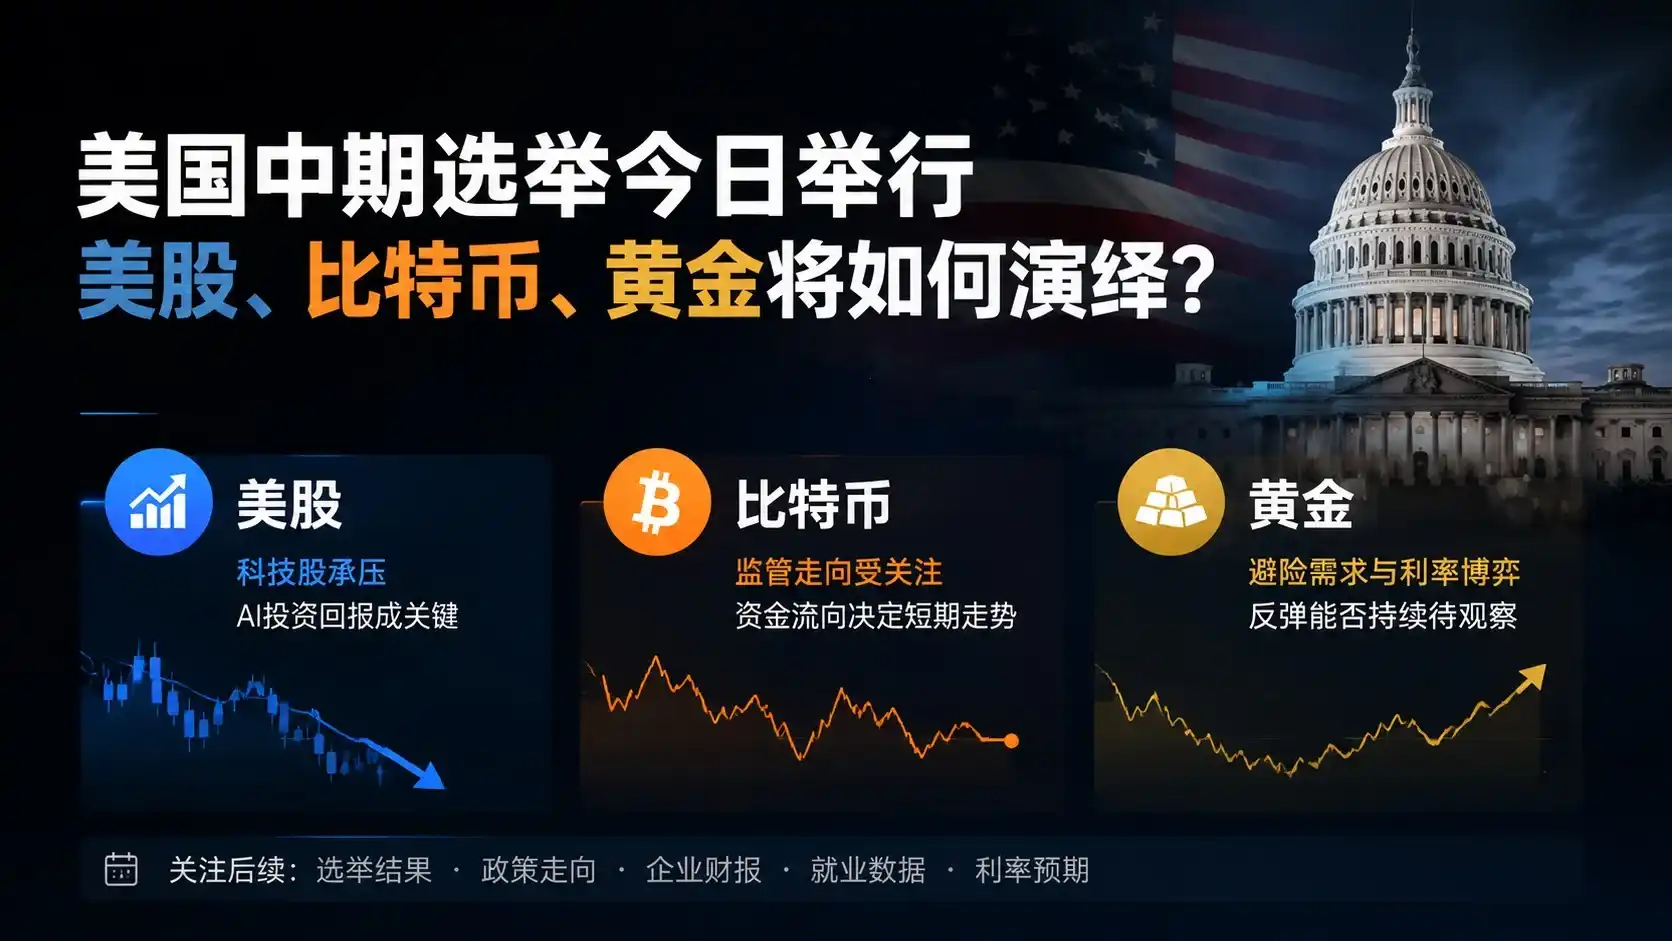
美国中期选举举行,影响全球市场预期,尤其波及美股(聚焦AI企业盈利与资本开支)、比特币(关注监管政策与资金流向)和黄金(受美元、实际利率及避险需求博弈主导)。文章强调选举结果不直接决定资产走势,关键在于后续政策落地、企业基本面及流动性变化。
高盛指出美股出现七大逆向修复信号,包括对冲基金净敞口达熊市级别但指数仅回调3%、80%成分股上涨而指数下跌、波动率补涨但Gamma未反应等,显示市场情绪过度悲观;但芯片股破位、AI相关板块承压、仓位拥挤及结构性争议仍存,投资者需谨慎应对2026年关键考验。
高盛分析指出,AI资本开支增速峰值临近,市场对AI的叙事正从单边乐观的“超级主题”转向需综合考量融资、盈利与利率的“常规双向故事”;美股指数因盈利托底但缺乏上修动力而横盘,美联储实际加息幅度或低于市场预期,中东地缘风险与油价走势成为关键宏观变量。