扫描下载APP
其它方式登录
美国代币化美股在监管放行后,现货交易冷清,仅占极小份额;资金主要流向杠杆产品——美股永续合约成交达现货16倍,股票代币被用作Aave抵押品和Ethena基差策略的现货端,实际用途偏离股权持有,凸显市场对24小时交易、高杠杆及套利收益的需求,而非股票本身。
文章指出美联储加息与美股创新高并存并非矛盾现象,历史数据显示加息后一年标普500平均回报(14.9%)反高于降息后(11.2%),历史新高买入的后续收益也略优于普通交易日。核心观点是:不能孤立看待加息或新高,而应关注其背后的经济状态——如增长韧性、就业、通胀及企业盈利是否持续支撑市场。
文章指出美联储加息与美股创历史新高看似矛盾,但历史数据显示加息后一年标普500平均回报(14.9%)反高于降息后(11.2%),历史新高买入后的年化回报(9.5%)也略优于普通交易日。核心论点是:利率变动和价格新高本身并非独立信号,真正决定美股走势的是支撑加息与上涨的经济基本面——包括企业盈利韧性、就业稳固性及通胀控制能力。
文章指出美联储加息后美股历史平均回报反而高于降息后,且在指数创历史新高时买入的后续收益并未显著弱于其他时点;核心论点是货币政策与市场表现需结合经济基本面理解,加息常反映经济韧性而非单纯利空,创新高也非卖出信号,关键在于企业盈利、就业和消费等支撑条件是否持续。
摩根大通研报指出,2026年二季度美国企业融资盈余接近GDP的2%,达1952年以来非危机时期最高水平;非金融企业盈余亦创1958年以来新高。现金流增速持续快于资本开支,主因AI相关支出集中于数据中心,挤出其他领域投资。企业盈余大量用于股票回购,预计2026年美国企业回购达1.3万亿美元,金融板块回购贡献上升。
文章指出,在利率结构性上升、资本成本提高的背景下,被动持有指数已非中性选择,因指数高度集中于少数科技巨头(如英伟达),而AI驱动的资本开支激增正使科技行业呈现工业属性,盈利回报能否覆盖高昂资本成本成为关键。作者强调分散化投资的重要性,主张基于不同宏观情景构建多元组合,关注现金流、估值合理性与资产间分化机会。
Ethena宣布将USDe对冲策略扩展至币安代币化美股及股票永续合约,同时终止所有与USDe增长挂钩的ENA代币激励;此举旨在转向可持续收益模式并优化代币经济,但恰逢10月5日投资者代币大规模提前解锁,市场面临供给压力与价格管控争议。
德意志银行研报指出,科技股轮动上涨14%但仓位仍未达6月初峰值,仍有上行空间;利率波动率是影响自主决策型投资者加仓的关键变量,当前系统化策略仓位过高、波动风险上升;维持标普500 2026年目标价8000点,强调科技板块超配最显著,其他板块普遍中性或低配。
文章探讨AI发展正从云端大模型向端侧推理与物理AI演进,强调落地场景对算力、能效、实时性、隐私和安全的新要求;芯片行业面临带宽瓶颈、prefill/decode平衡、多维能力协同等新挑战,推动XPU架构与云边端融合的混合式AI解决方案成为产业共识。
Aave在Base链上线股票代币抵押借贷池,支持7只美股代币作为USDC贷款抵押品,但预言机周末停报导致价格冻结,出借人需自愿承担周末股价跳空引发的清算延迟与坏账风险;该池设2100万美元借款上限和3200万美元存款上限,抵押系数65%-79%,风险隔离于独立子池。
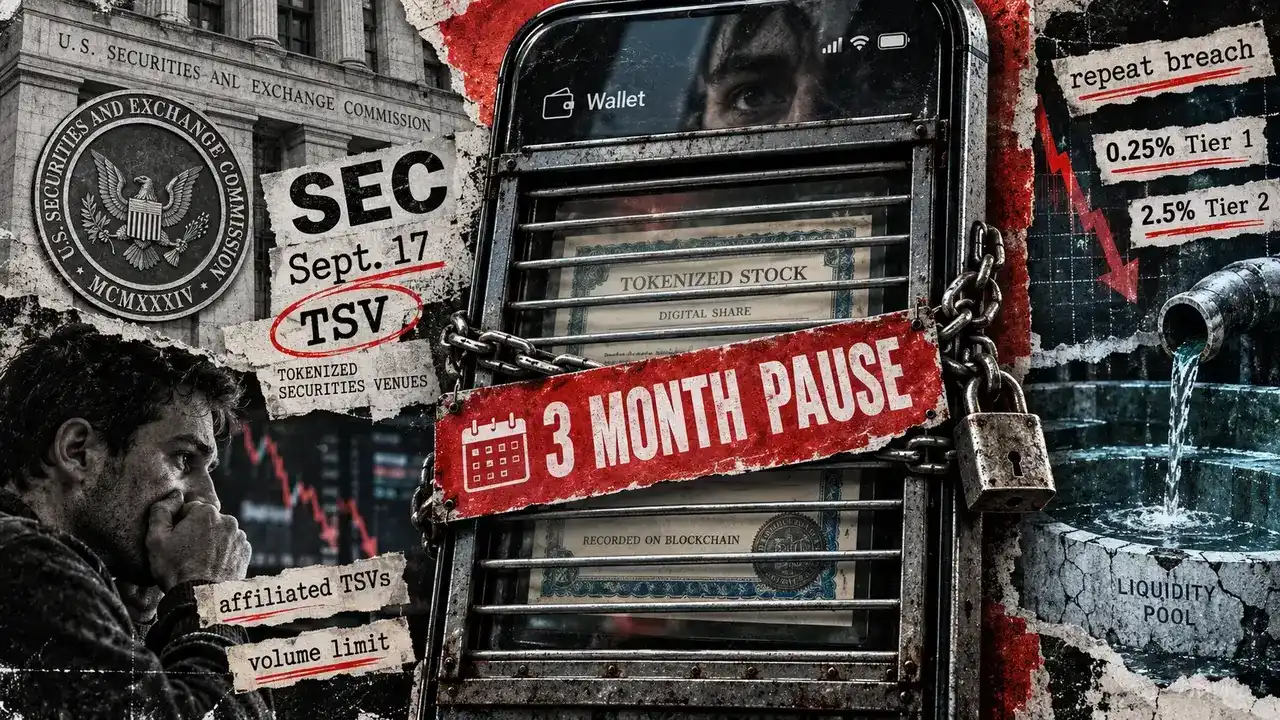
美国SEC在代币化证券交易场所(TSV)试点框架中引入交易量上限机制,若某只代币化股票在关联平台多次突破日均交易量阈值,将触发最长三个月的交易暂停;该机制旨在控制跨市场价差与系统性风险,强调代币化股票虽具技术便利性,但流动性受限且权益实现依赖底层托管与合规安排。
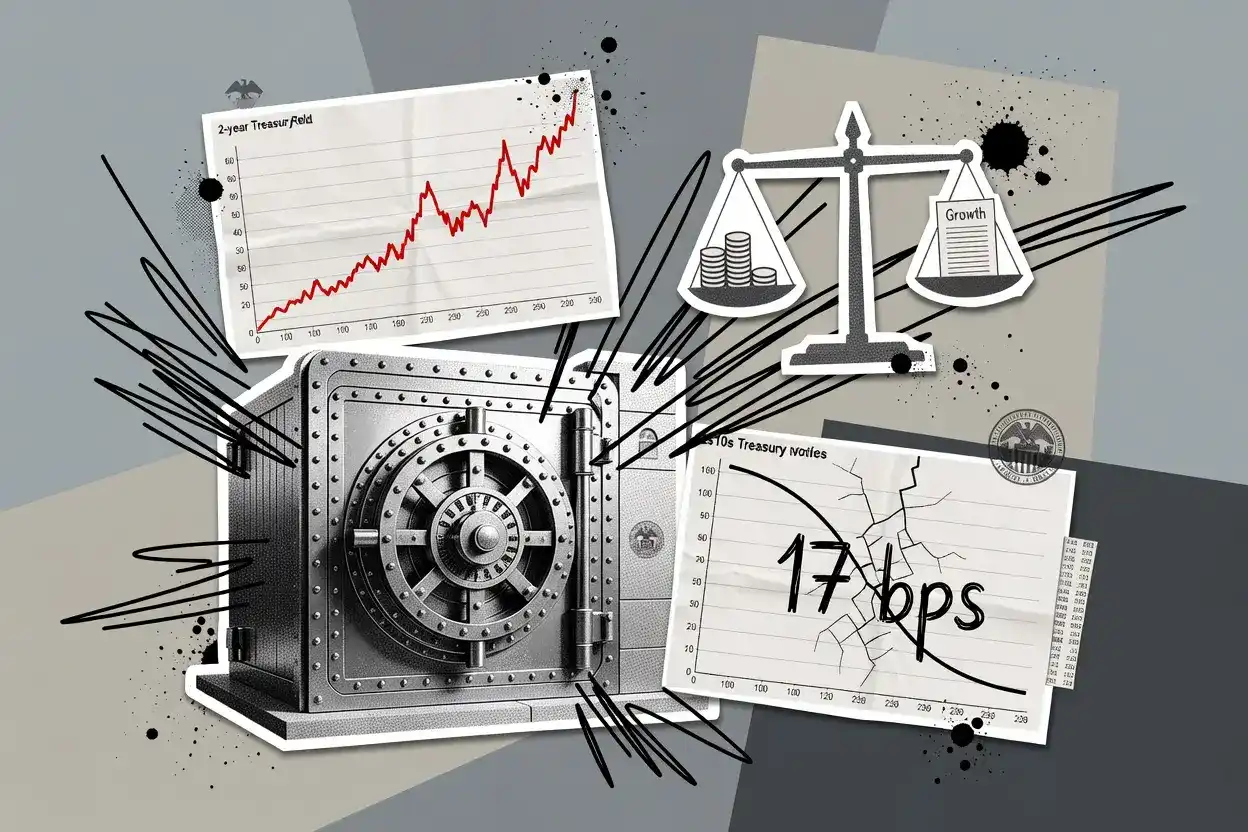
美国10年期与2年期国债收益率利差收窄至近年最低水平,逼近倒挂,引发市场对美联储持续加息可能抑制经济增长的担忧;历史显示该信号常预示衰退,但近年预测效力受质疑;银行股已因净息差收窄承压回调。
高盛指出,美国通胀压力缓解、经济增长温和放缓、企业核心盈利保持强劲,正共同推动市场转向‘金发姑娘’情境,无需等待中期选举结束,美股年末或迎提前反弹;AI通缩效应(如Meta Muse)与能源价格回落构成关键支撑。
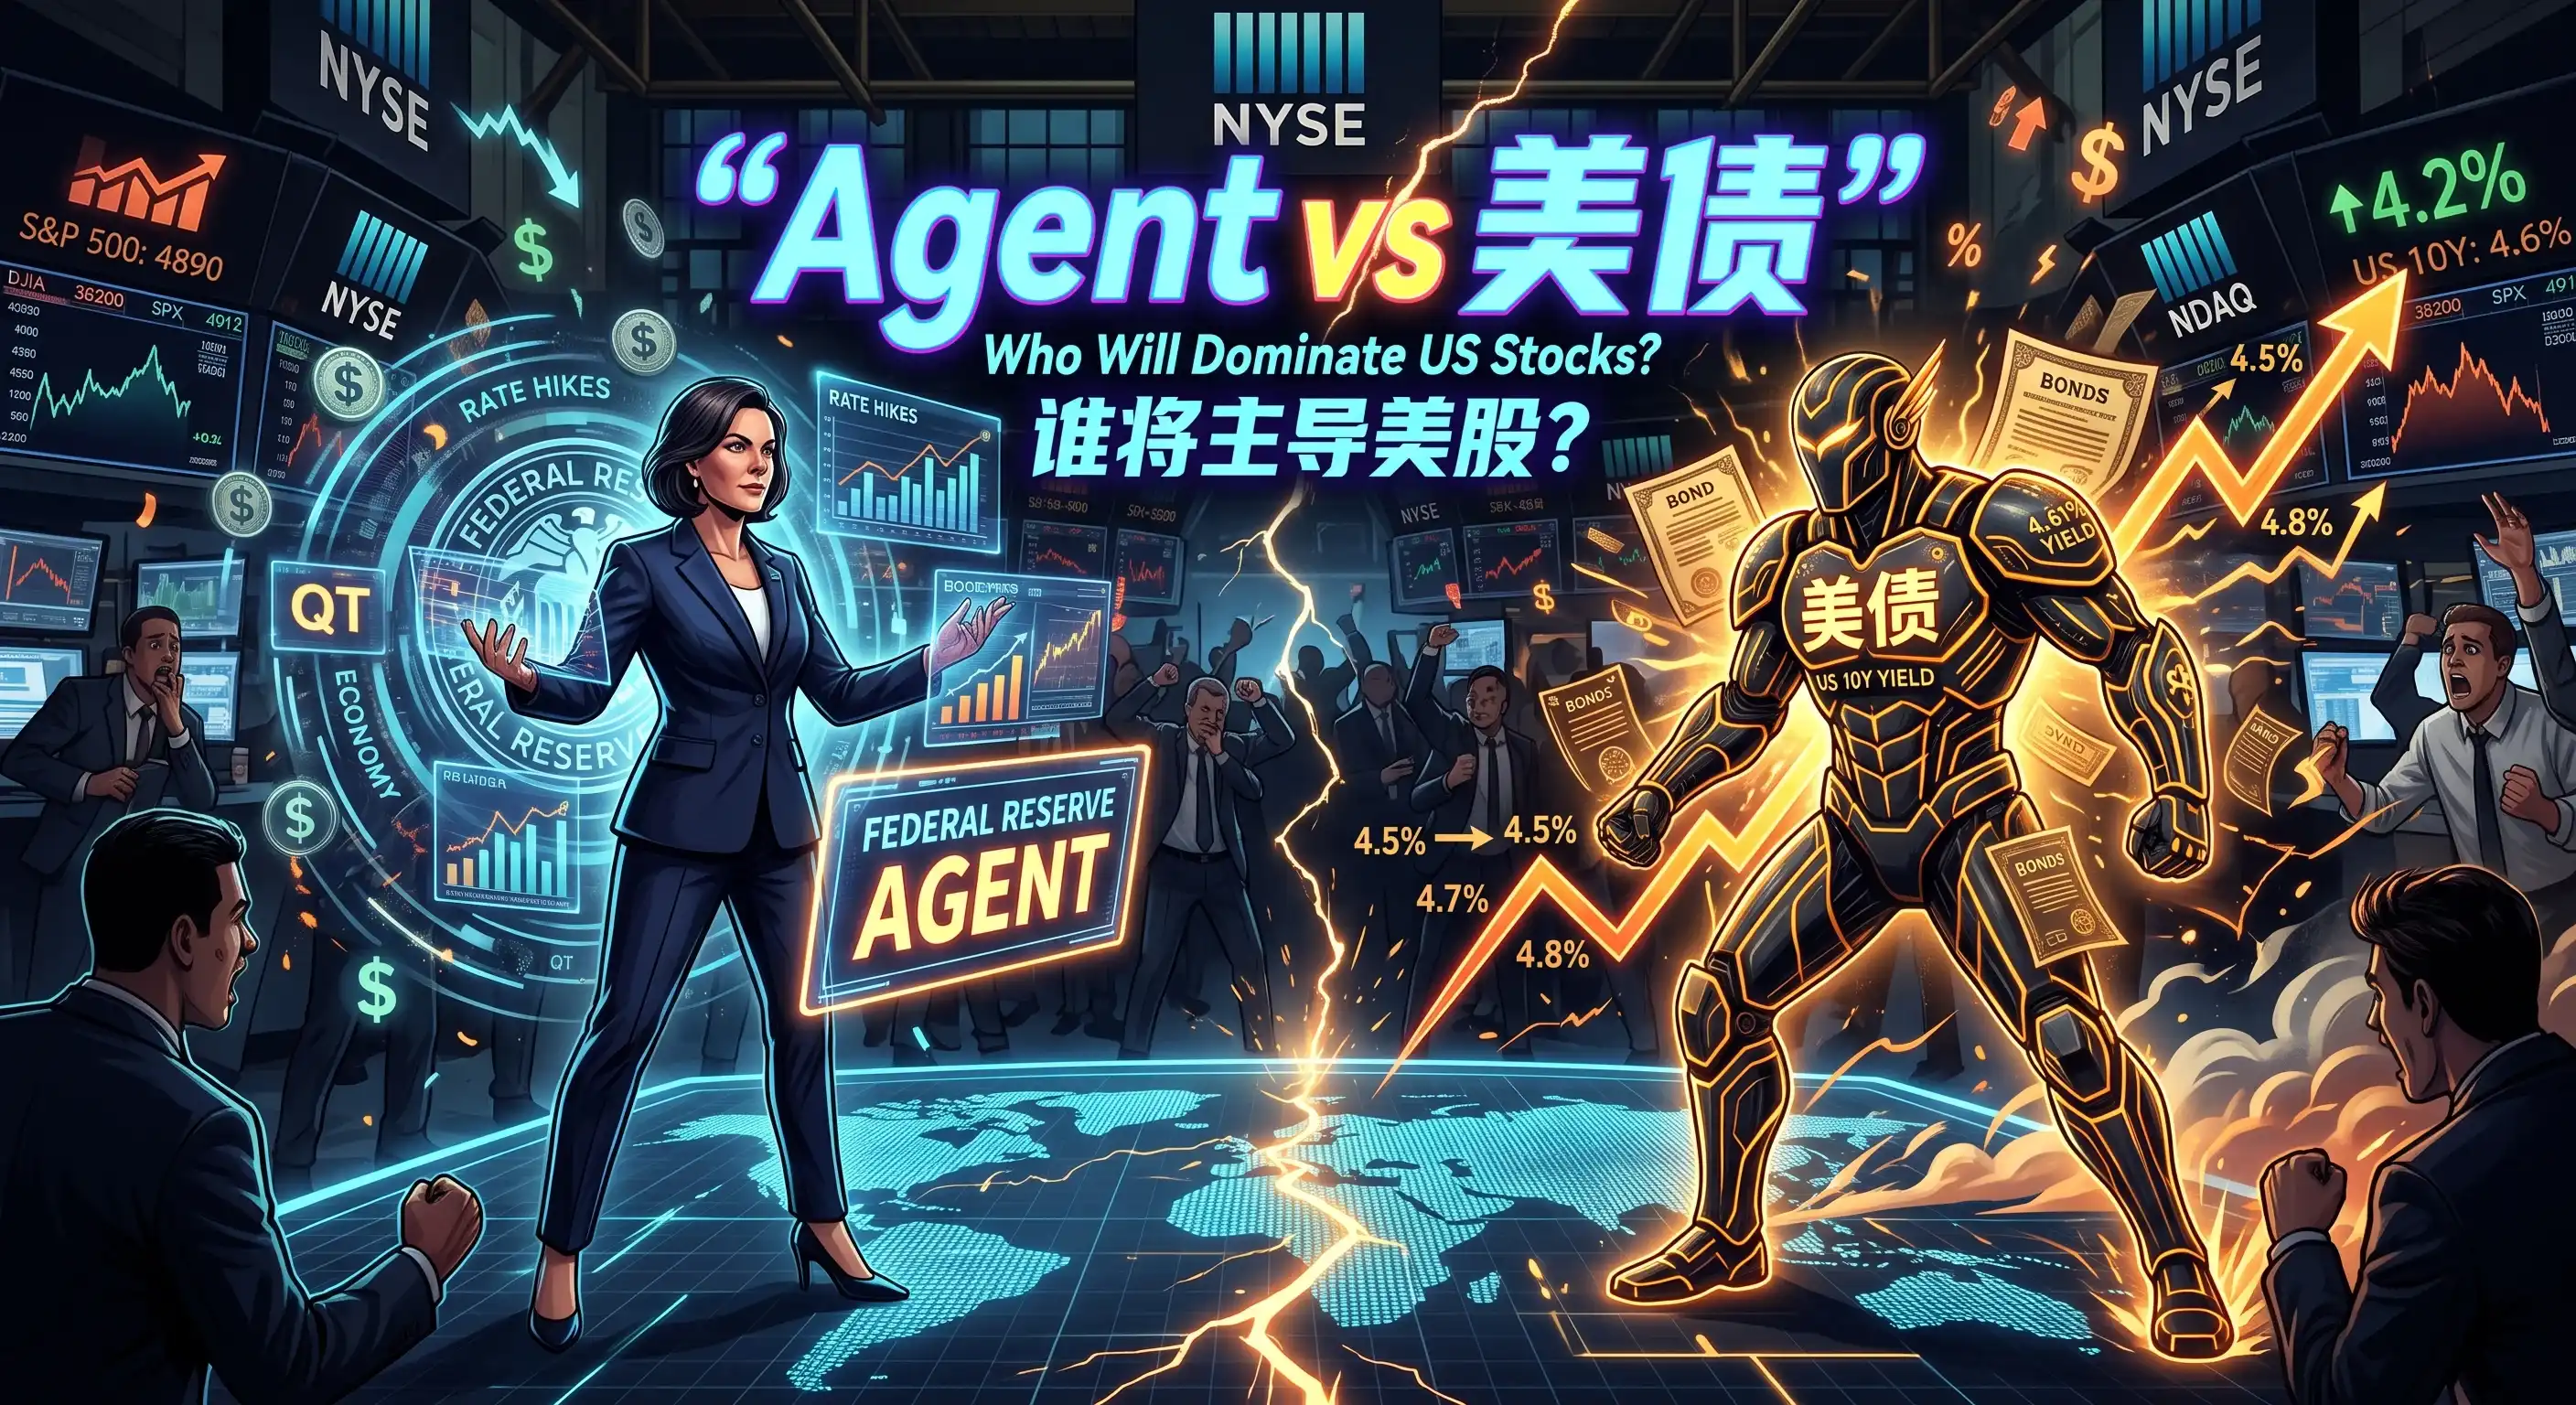
AI Agent浪潮推动美股科技股强势上涨,Meta发布Muse模型带动市值激增及TMT板块集中度创历史新高;与此同时美债收益率持续上行压制利率敏感型资产,导致市场严重分化,标普500受阻于7700点,小盘股持续跑输。高盛建议持股需同步做空美债对冲利率风险。
RWA(现实世界资产)代币化迎来监管与实践双重突破:美国SEC拟推出创新豁免,允许合规平台开展代币化股票交易;多国推进稳定币监管规则修订及CBDC结算;纽交所、ARK、Ondo、Optimism等机构加速布局美股及基金代币化;币安1亿美元入股Circle并续签USDC推广协议;全球银行及清算系统密集落地代币化债券、存款与结算基础设施。