扫描下载APP
其它方式登录
9月美国核心CPI环比连续第二个月达0.3%,高于预期,住房与非住房服务价格同步走强,削弱通胀持续降温的判断,使美联储10月加息可能性上升;但商品价格压力仍温和,最终决策仍取决于后续通胀、就业及金融条件数据。
美国9月CPI同比上涨3.7%,超预期并创半年新高,核心通胀回升,能源、住房、软件等多类价格显著上涨;市场担忧美联储重启加息,美股半导体板块重挫,比特币跌破8万美元;通胀压力加剧特朗普中期选举政治风险,民调显示选民对其控物价能力高度不满。
比特币反弹面临三重考验:CPI数据需明确释放通胀降温信号以缓解加息预期;实际利率若持续高位将维持低风险资产吸引力,制约资金流入加密市场;现货买盘尤其是ETF持续净流入是突破8.4万美元成本密集区的关键,三者协同才能确认反弹延续。
美国9月CPI数据即将公布,整体通胀或环比涨0.6%、创五个月最大涨幅,主因能源价格上涨;核心CPI预计放缓至环比0.2%,成为判断通胀持续性及美联储10月是否加息的关键依据。官员对加息节奏分歧明显,市场对10月加息预期较低但12月概率升至88%。
文章汇总了10月12日至17日全球重要金融与科技事件:美国9月CPI数据将于14日公布,影响美联储加息预期;Paradigm Frontiers年度会议聚焦稳定币与AI;多家项目代币集中解锁;XRP财库公司Evernorth借壳上市;泰国、新加坡推进稳定币监管;苹果发布AI驱动智能家居新品;Anthropic筹备IPO;多个区块链项目启动迁移或关闭。
文章汇总10月12日至18日全球重要财经与科技事件,包括美国9月CPI数据公布、Kalshi终止流动性激励计划、Anthropic推进IPO、GPT-5.5下线、Bitwise清算Dogecoin ETF、Upbit下架RVN、Evernorth完成SPAC合并登陆纳斯达克等关键动态。
美国9月CPI数据将于10月14日公布,能源价格大幅上涨推高整体通胀,但核心CPI环比小幅回落至0.24%,主因无线通信服务涨价趋缓;该数据将关键影响美联储10月议息决策,市场普遍预期10月按兵不动,加息或推迟至12月。
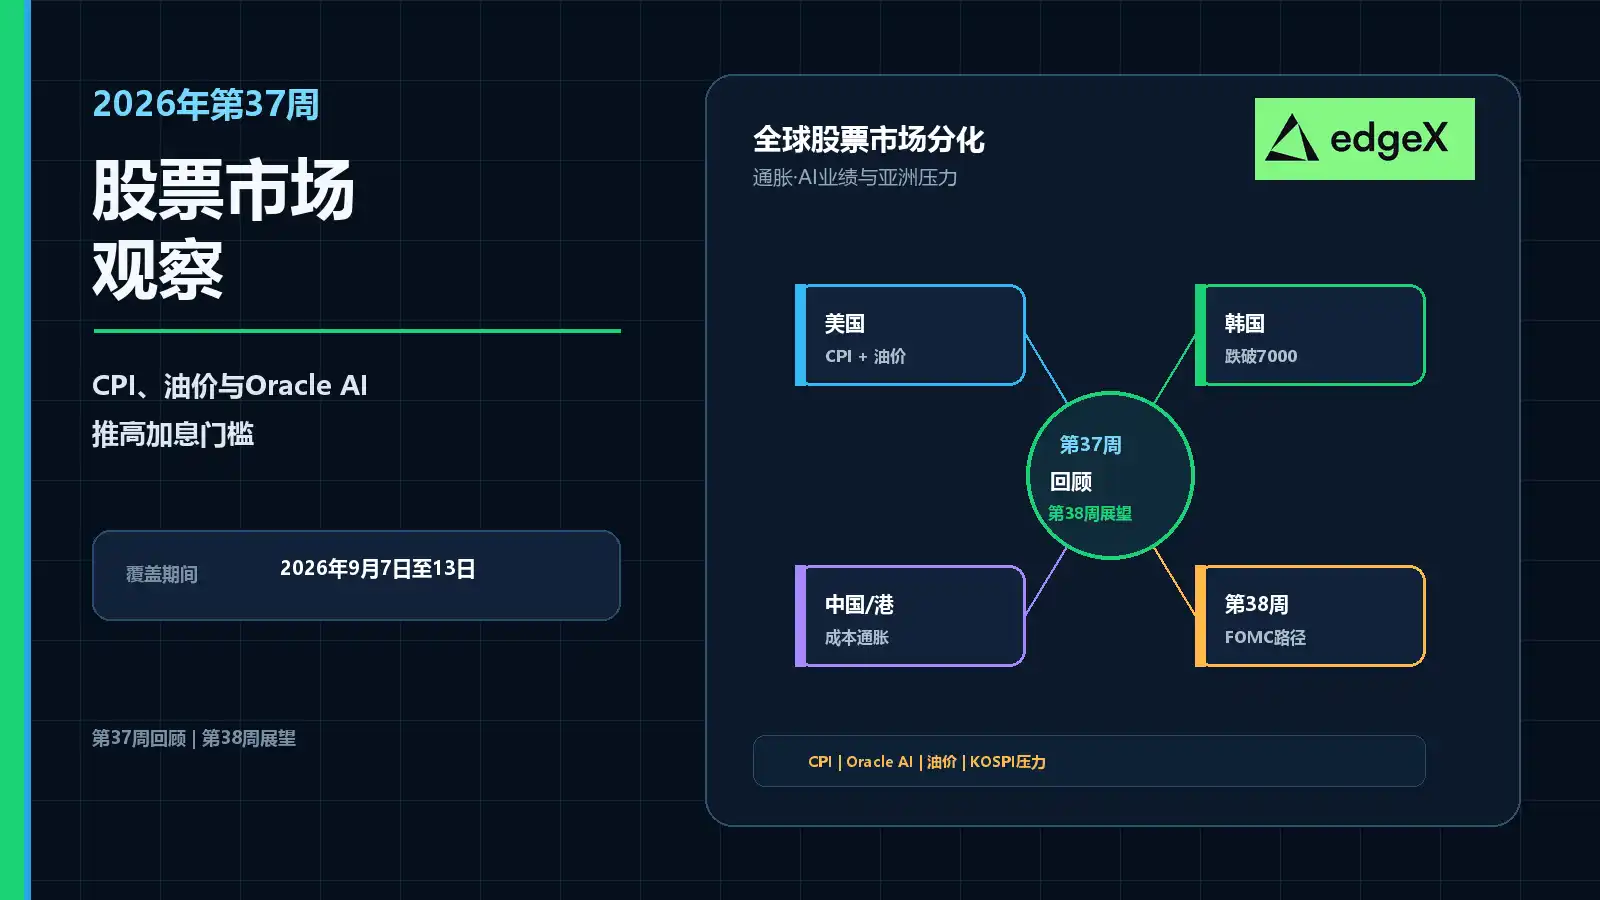
第37周全球股市受美国CPI与PPI超预期、油价突破100美元及美联储加息概率升至90%压制,主要股指周线收跌;Oracle云基础设施收入激增121%支撑AI盈利逻辑,但未能对冲宏观压力;韩国KOSPI跌破7000点,中港股市承压于能源驱动型通胀与内需疲软。
美国8月CPI数据公布后,核心通胀环比超预期,推动市场对美联储9月加息25个基点的概率升至80%,引发全球股市、债市及加密市场剧烈波动;美债收益率逼近5%,油价大涨,加密市场多空双杀,24小时内爆仓6.74亿美元、近9.4万人被清算;比特币技术面金叉一日失效,面临8.2万美元关键阻力。
文章分析美债回购规模扩大却推高长债收益率的反常现象,指出主因是主权基金减持、日元加息导致套息资金回流及美债供给过剩引发市场对美国财政信用的担忧;同时解析PPI升温下黄金逆势上涨的逻辑,强调黄金定价锚正从利率转向美国财政可持续性;最后聚焦今晚美国CPI数据对短期市场走向的关键验证作用。
8月美国核心CPI数据成为决定美联储9月是否加息的关键变量,0.2%与0.3%的微小差异将直接触发按兵不动或加息决策;市场高度聚焦该数据对利率路径、美元、美债及股市的连锁影响,美联储内部鹰鸽分歧加剧政策不确定性。
布伦特原油突破100美元/桶,引发对美国8月PPI和CPI数据上行的担忧;分析指出此轮通胀主要由供给冲击(地缘冲突推升油价)驱动,而非需求过热,叠加消费降温迹象与美联储官员鹰鸽分歧,9月加息悬念犹存;瑞银转向看涨两次加息,强调当前属‘增长驱动型紧缩’,利好AI、电力资源及长寿主题资产。
8月非农就业数据大幅超预期,推动市场对美联储9月加息概率升至60%;申银万国分析指出,历史规律显示加息预期超40%时从未落空,若意外不加息可能引发期限溢价飙升和市场反噬;在通胀粘性、油价上行及政治压力下,9月加息成为美联储当前最不坏的选择,关键在于是否引发后续加息路径上修。
摩根大通研报指出四大支撑因素推动美股走强:美国经济增长强劲且EPS持续上修、利率上升由增长驱动而非通胀失控、弱美元利好跨国科技公司盈利、对冲基金仓位中性偏轻提供加仓空间;9月加息与否关键取决于9月11日CPI数据,当前风险收益比仍偏正面。
文章分析9月4日美股市场表现,指出科磊(KLAC)因存储产业链资金向上游转移而单日涨7.32%,虽无公司公告,但受益于美光、SK海力士等存储股普涨及扩产预期;同时对比服饰板块露露乐蒙与阿贝克隆比指引差异导致股价分化,并强调本周焦点为周五公布的8月核心CPI数据,尤其关注住房分项对通胀趋势的影响。