扫描下载APP
其它方式登录
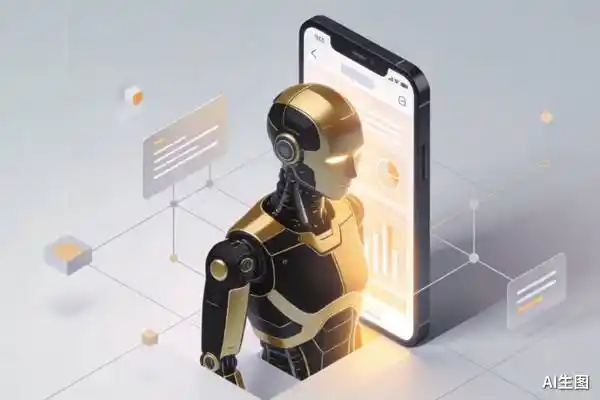
特斯拉第三代人形机器人Optimus(Gen 3)疑似通过其安卓App安装包中的渲染图意外曝光,图片显示金色与黑色配色、更完整机身包覆及显著变化的髋部与腿部设计;该版本被定义为首款面向大规模生产的Optimus,计划2026年一季度展示,但发布时间已推迟,当前仅透露外观线索,核心功能与量产进展尚未确认。
特斯拉向中国供应商下达约5000台Optimus人形机器人量产订单,并加速推进供应链审厂,标志其正式进入可复制制造阶段;三花智控、拓普集团、新剑传动等传统制造企业依托原有热管理、底盘、精密传动等能力切入机器人执行器、灵巧手、丝杠等核心部件供应。
文章对比特斯拉与中企的两种竞争逻辑:马斯克坚持‘技术终局思维’,聚焦自动驾驶Cybercab和人形机器人Optimus,主动收缩汽车产品线、放弃平价车型;而中国车企采用‘车海战术’,密集推出多品牌、多动力、多尺寸新车,在存量市场内卷。核心在于前者以第一性原理判断产业终局(无人驾驶+AI机器人),后者依赖当下份额与细分需求。
文章围绕Hyperliquid平台展开深度访谈,分析其从链上衍生品龙头向全球‘万物交易平台’演进的战略路径;强调特朗普公开提及、HIP-3合规提案落地、全仓保证金系统上线等关键进展正加速其突破美国监管壁垒,打开增长天花板;指出其以真实收入、市场份额渗透率和链上复利指标为核心的投资逻辑,并探讨社交交易、链上创作者经济与金融娱乐化带来的范式变革。
Hyperliquid 因其无需许可的链上架构与美国期货监管框架(如DCM、DCO、FCM要求)存在结构性冲突,长期对美地理封锁。为实现本土化,其政策中心推动监管现代化,提出将HyperCore定位为中立基础设施,允许持牌机构通过具备许可权限的HIP-3 DEX部署白名单市场,在履行KYC等义务前提下合规接入,兼顾美国监管合规与协议去中心化本质。
Hyperliquid 因其无需许可的链上架构与美国期货监管框架(要求注册DCM、DCO、FCM)存在结构性冲突,长期对美地理封锁;为实现本土化,其政策中心推动监管现代化,提出HIP-3合规路径——通过白名单部署者、PA权限控制及持牌机构路由交易流,在保持底层中立性前提下满足KYC、托管与市场监控等合规要求。
文章对比分析2026年人形机器人赛道的全球发展现状:特斯拉Optimus加速量产并展现技术领先性,而中国厂商如宇树科技虽登陆科创板引发资本狂热,却面临股价暴跌、订单注水、商业化落地不足等困境;行业整体呈现泡沫与真实进展并存的局面,技术迭代和工业测试在推进,但大规模商业化仍远未成熟。
英伟达推出通用智能体AVO,在ARC-AGI-3基准测试中以纯文本模态通关全部183关,获满分100分;其核心突破在于外部系统架构——持久记忆与监督器机制,而非模型本身升级;该技术源于GPU算子优化任务,已成功自主优化注意力内核,性能超越cuDNN和FlashAttention-4。
Hyperliquid 因其无需许可的链上架构与美国期货监管法律冲突而地理封锁美国市场,正通过政策游说与技术升级(如HIP-3许可制部署者)推动合规本土化,主张将HyperCore定位为中立市场基础设施,允许持牌机构在其上履行KYC、市场监控等合规义务,实现受监管实体接入与原生免许可市场的并行共存。
Rabbit发布新一代Agent操作系统RabbitOS 3,定位为“所有Agents的Agent”,聚焦极简交互与普通人可用性:通过单一对话框、一键终端安装、自动Skill部署、统一上下文记忆、跨设备协同及生成式UI等设计,大幅降低使用门槛,让用户只需表达目标,系统自动调度多Agent、模型与设备完成任务。
Hyperliquid 已超越单一链上永续合约交易所定位,构建以高性能订单簿HyperCore为交易层、HyperEVM为可组合金融层、HYPE为价值回流资产的全球交易基础设施。其核心优势体现在高成交与未平仓量市场份额、HIP-3开放市场协议、builder流动性分销网络及AQA稳定币收益机制,但面临HIP-3部署者集中、USDC单点依赖、验证者权益集中等结构性挑战。
宇树科技登陆科创板成为A股人形机器人第一股,实现盈利与量产;特斯拉Optimus加速量产,周订单达200+台并启动工业化制造。两大事件标志着机器人产业从概念炒作转向订单兑现和业绩验证,确立估值锚并带动上游零部件供应链进入业绩落地阶段。
Opus 5模型在ARC-AGI-3评测中通过引入可编程执行环境(本地电脑、文件系统、动作接口),实现从30.2%到96.2%的性能跃升,全程自主编写269个程序、1.27万行代码,无需预设提示词或工具链;实验揭示强模型需简化外部约束(harness),而非叠加复杂框架,强调赋予模型自主行动能力对AGI进展的关键意义。
特斯拉拆除Model S/X产线以腾出弗里蒙特工厂空间,全力推进Optimus人形机器人量产。此举源于汽车业务增长见顶、毛利率下滑、中国车企激烈竞争及资本市场对AI与机器人叙事的估值期待。技术同源性高、制造能力可迁移,使该战略成为理性算术题而非冲动决策,核心目标是抢占具身智能产业先机。
灵巧手作为人形机器人关键零部件,成本占比高、技术难度大,2026年上半年国内融资超250亿元,但行业仍处于标准缺失、路线混杂、参数口径不一的早期阶段;全直驱、绳驱、连杆三条硬件路线并存,资本追捧高自由度路线,而落地应用和触觉感知正成为下一阶段竞争焦点。