扫描下载APP
其它方式登录
Strive和Strategy等美股比特币财库公司融资模式承压,Strive发行高息优先股实际收益率近17%,Strategy因优先股遇冷转向每日分红并持续增发普通股,导致股权稀释;高企的资本成本威胁其依靠杠杆增持比特币的可持续性。
法国比特币财库企业Capital B在2026年上半年净亏损6950万欧元,其中97.12%即6750万欧元源于比特币价格回调导致的非现金减值损失;剔除减值后主业经营基本稳定,营收微增3.5%,同期持续增持比特币至3538枚;亏损剧烈波动主要受IFRS会计准则下无形资产单向减值规则制约。
2025年多家上市公司效仿微策略大规模购入比特币,形成股价上涨—融资买币—股价再涨的循环;2026年该模式崩溃,龙头微策略自身亏损,DAT股东累计损失约500亿美元,比特币财库类公司市值较峰值下跌约40%。
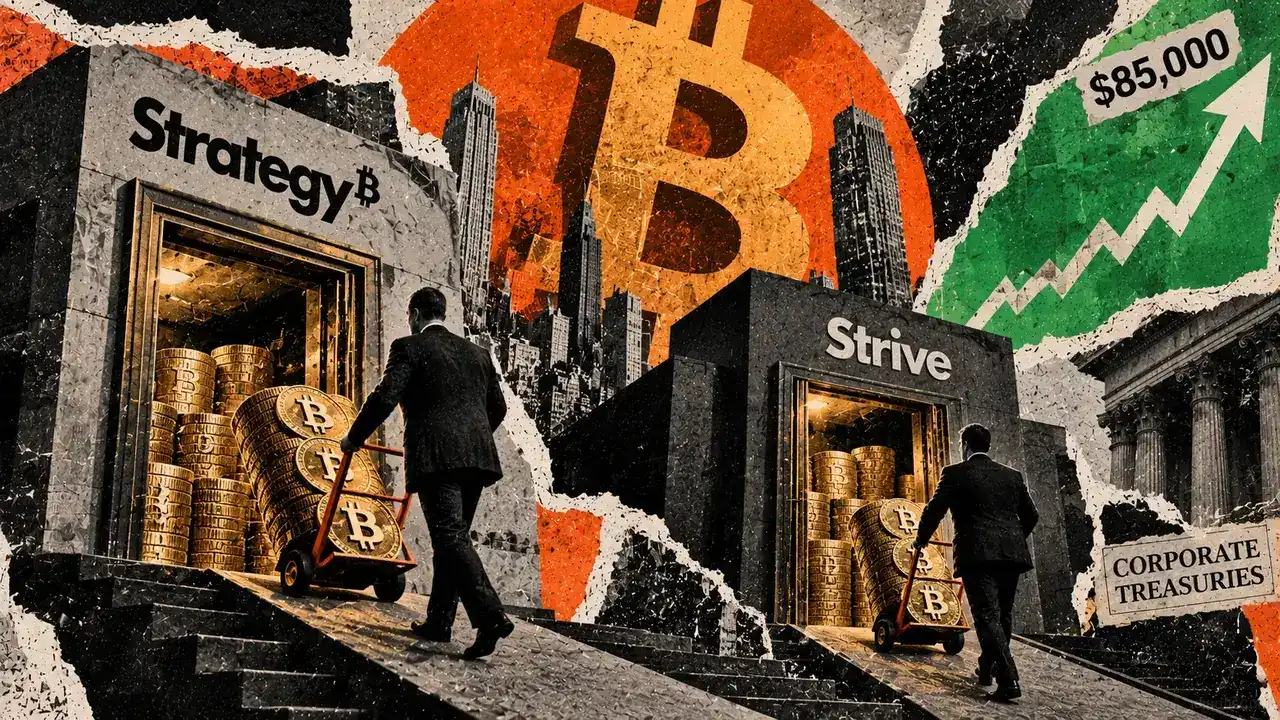
比特币价格反弹至86000美元,突破企业平均持仓成本线80500美元,推动Strategy与Strive两家上市公司合计增持2305枚比特币,实现浮亏转盈;Strategy重启增持并同步推进优先股回购,Strive则持续依赖SATA优先股融资加仓,企业财库购币热情整体仍处低位。
Strategy公司(MSTR)动用美元现金储备回购1.393亿美元STRC优先股,比特币持仓连续两周维持在845,050枚不变;同时将数字信贷回购额度提至20亿美元,并保留最高50亿美元比特币变现授权,以优化资本结构应对市场平稳期。
Strive公司连续三周加速增持比特币,最新购入1375枚,总持仓达24531枚(约19亿美元);其发行的A类浮动利率永续优先股SATA规模逼近10亿美元,成为支撑囤币战略的核心融资工具;公司正快速缩小与全球第二大比特币财库Twenty One Capital的持仓差距。
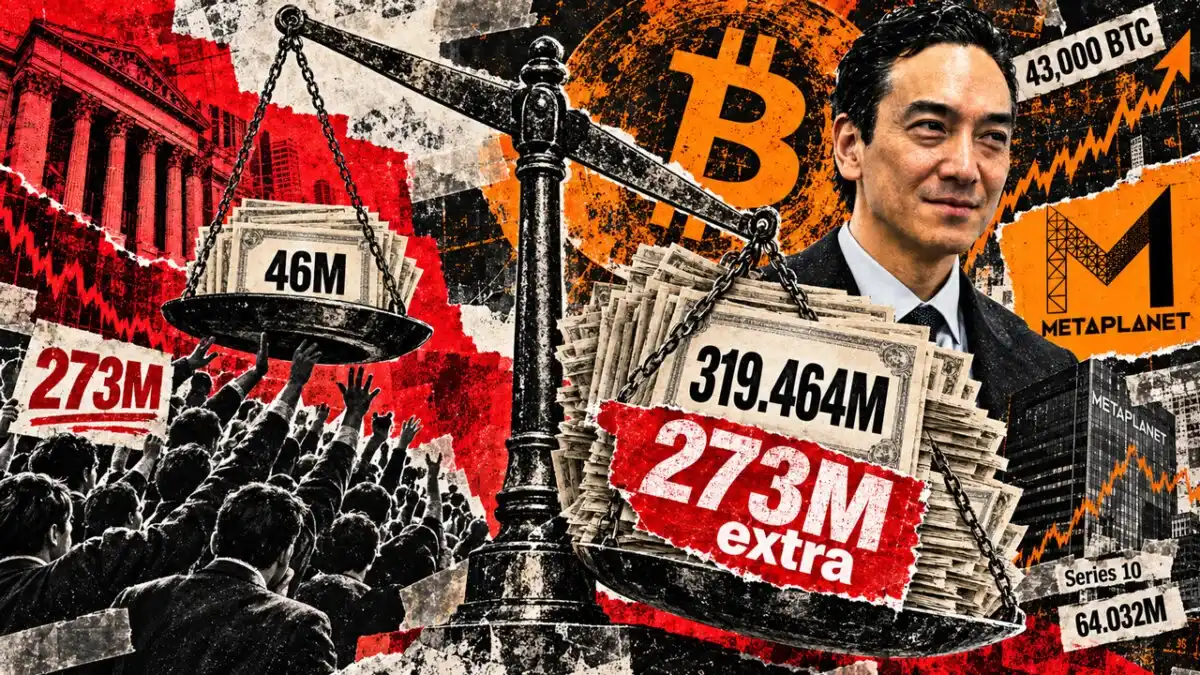
Metaplanet因推行比特币财库战略多次增发股票,触发原有期权计划的自动调整机制,导致高管薪酬池从4600万股激增至3.19亿股,其中约2.73亿股被股东质疑为意外超额收益;CEO已行权获得6400万股,引发股权稀释和公司治理争议,股东要求注销超额股份并重设业绩挂钩的激励方案。
8月数字资产财库(DAT)股票集体暴涨,平均涨幅达106%,显著跑赢其底层加密资产约45%的涨幅,反映市场给予头部DAT公司额外资本市场溢价;驱动因素包括财库杠杆效应、质押收益、生态叙事及小市值标的高弹性,但高波动与双向杠杆风险并存。
美国财政部大幅扩大国库券发行规模,使其功能趋近货币,通过再质押机制放大流动性供给,结构性推高通胀压力,削弱美联储政策独立性,使利率决策同时承担货币政策与财政稳定双重目标,导致政策陷入难以调和的三重目标冲突。
Strive作为新兴比特币财库公司,通过无债务结构、持续增持比特币、发行每日派息永续优先股SATA及交叉持有Strategy优先股等策略,在2026年行业分化期实现股价跑赢Strategy。其高贝塔特性带来更大弹性,但也面临融资依赖市场估值、普通股摊薄及ETF替代加剧等挑战。
Strategy(原MicroStrategy)因发行以比特币为支撑但需美元支付股息的优先证券,叠加信用评级机构否定比特币资本效力,被迫大幅增持美元现金以维持信贷发行能力;此举带来显著机会成本,抬高实际投资回报门槛,但属其特殊资本结构下的无奈选择,不适用于大多数比特币相关企业。
特朗普媒体集团推出Truth API数据服务,已签约付费客户并产生实际收入,但其比特币财库因价格暴跌导致账面亏损约5.55亿美元;公司主营业务营收微弱,股价上涨主要受Truth API预期驱动;该API因涉嫌利用总统职务优先分发市场敏感信息引发国会两党议员质疑并致信SEC要求审查,监管尚未回应。
Michael Saylor在Bitcoin for Corporations圆桌中阐述,尽管比特币熊市下跌50%,其主导的数字信贷产品(如STRC)仍实现正回报,成功剥离约90%波动率;数字信贷并非替代比特币,而是将传统金融资金(货币市场基金、信贷等)引入比特币底层网络,以法币挂钩、低波动、生息为特征,服务于企业财库与普通投资者需求。
全球比特币财库上市公司近期集体减持BTC,单周净卖出1592万美元,多家企业出售比特币偿还债务、回购股票或转向AI数据中心业务;Bitmine逆势增持ETH并回购普通股;市场整体处于去杠杆阶段,股价下跌与融资压力促使战略调整。
文章探讨以太坊质押(Staking)进入机构化新阶段:ETH大规模进入公司财库和专业托管体系,质押从技术参与和散户收益工具,演变为资产负债表管理、财资运营和链上收益基准的核心能力;排队现象凸显资金效率与机构配置需求,BitMine等案例体现质押覆盖率提升、自建基础设施及收益复投策略。