扫描下载APP
其它方式登录
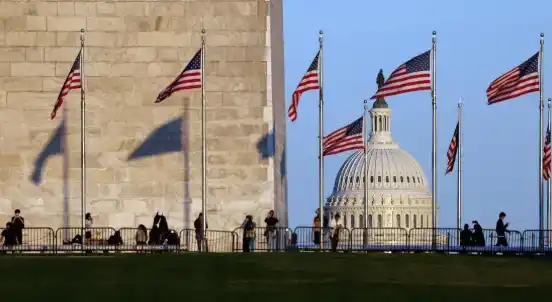
美国中期选举后民主党全面掌控国会,市场担忧其对AI数据中心建设的监管收紧(尤其得州),引发芯片股暴跌、美股大幅回调,并传导至亚太股市及加密市场;比特币跌破7.6万美元,ETF资金持续流出,杠杆多头遭大规模清算;同时,加密立法前景恶化,参院银行委员会或将由批评加密的沃伦主导,政策不确定性加剧。
美股在11月5日遭遇AI产业链领跌的剧烈抛售,杠杆ETF被动卖盘达历史级规模;次日快速反弹,主因短期去杠杆压力释放及资金回补,但中长期风险未解。对冲基金早在10月已主动降杠杆、削减AI多头仓位,爆仓叙事被夸大。资金正从高波动科技股转向美债、美元及具备经常账户盈余支撑的韩元、新台币等避险资产。
文章探讨AI陪伴产品的多样化形态(App、虚拟角色、AI玩具、机器人等)背后的设计逻辑差异,指出产品形态并非单纯技术选择,而是源于对用户需求、交互方式、关系设计和生活场景的不同理解,并提出四类核心产品逻辑:角色互动、持续熟悉、养成与身体互动、融入日常生活服务。
成立仅6个月的芯片初创公司Nuvacore,凭借核心团队在苹果、Arm、高通等公司的深厚CPU架构经验,以25亿美元估值融资,目标是开发面向AI数据中心的新型处理器。公司尚无产品、收入或测试报告,但采用颠覆性的‘核心优先’设计策略,强调执行单元等基础IP先行开发,后续再适配指令集。
美国中期选举民主党大胜后,市场因担忧其对AI数据中心扩张的政策阻力而剧烈重估,引发科技股抛售潮;纳斯达克单日暴跌创纪录,5.7万亿美元市值蒸发,散户、对冲基金与量化策略三重踩踏集中冲击AI硬件相关板块,暴露AI投资泡沫与政治风险叠加的脆弱性。
文章驳斥“民主党反对AI发展”的简单化叙事,指出2023–2024年AI爆发期恰在拜登执政下发生,并列举《芯片与科学法案》、AI行政令、数据中心基建协调、国家安全备忘录等实证,说明民主党实际推动AI算力基础设施与前沿创新;同时强调政策焦点在于治理成本分摊、反垄断与外部性约束,而非技术否定。
国内首部获公映许可的AI院线电影上映后反响冷淡,暴露AI电影技术不成熟、工业流程未定型、政策不确定等现实困境;观众无期待,科技巨头重短剧轻电影,资本市场则将其作为AI落地的投机符号,凸显行业转型期中技术、商业与创作的错位与割裂。
美股因中期选举后市场担忧AI监管加强及数据中心建设放缓而大幅下挫,费城半导体指数创2020年以来最大单日跌幅;AI硬件产业链承压,但中金认为短期调整不改长期景气趋势,海外AI基建节奏或放缓,国产算力在‘十五五’期间有望加速发展。
文章聚焦中国互联网大厂对AI的巨额资本投入(2025–2026年达2700–3000亿元),以可灵AI为典型案例,分析其商业化加速落地:营收爆发式增长、嵌入快手广告与电商生产链路、估值超母公司。同时对比腾讯混元、阿里云、字节豆包/剪映、百度文心等巨头差异化路径,指出行业已从概念叙事转向真实收入与成本核算,AI正进入刚性开支和财报科目化的拐点阶段。
文章以游戏策划潇潇的职业困境为线索,揭示AI深度介入游戏开发流程后对传统策划岗位的冲击:老策划经验贬值、权威弱化、年龄门槛提前至35岁前;AI成为新人挑战资历、参与决策的新工具,也促使大厂弱化主策划角色,转向由管理者主导、AI辅助的标准化项目模式;潇潇选择创业做独立游戏,在坚守设计主权的同时妥协性使用AI求生存。
普林斯顿大学团队推出Scientist World,将1000篇科研论文自动转化为可执行、可评估的AI研究环境,支持AI Scientist在改进和创新两种模式下开展真实实验,以‘前沿归一化改进量’(FNI)量化科研进展,并同步用于评估、数据集构建与模型训练。
文章探讨AI智能体在执行任务过程中自主采购数据、API等数字服务的新兴趋势,重点介绍Massive、支付宝Machine Pay和AWS AgentCore payments等平台如何支持按次付费、动态调用与结算,分析其对服务商产品表达、用户授权管理、平台角色及商业生态的影响。
AI短剧爆发式增长带来海量内容供给和播放数据,但制作方收益微薄,行业呈现‘冰火两重天’:少数爆款吸走大部分流量,多数中小团队盈利困难;平台凭借用户入口、广告变现与多环节协同占据产业链优势地位,成为主要受益者。
Sand AI作为视频AI领域新晋独角兽,10个月内融资3亿美元,但2026年上半年营收仅1739.8万元,净亏损1.52亿元;其核心产品VidMuse主打音乐视频生成,采用聚合第三方模型策略,并开源自研模型以降低成本(单条视频推理成本约0.5元),商业模式聚焦创作工具订阅,面临可灵、PixVerse、Vidu等巨头在资金、生态与全链路能力上的激烈竞争。
文章探讨AI for Science浪潮下,模型公司加速产出科研假设后,实验验证、实验室自动化和科学数据管理等下游执行环节成为关键瓶颈,催生AI CRO、Lab OS和科学数据底座三类基础设施机会,聚焦生命科学与新材料领域,强调可复用、标准化、API化服务的商业潜力。