扫描下载APP
其它方式登录
摩根士丹利研报指出,标普500等权重指数9月大跌5%,凸显市场广泛疲软,AI与半导体股虽受盈利上修支撑但估值偏高、集中度风险加剧;报告建议降低主题集中度,增配低波动股和财务稳健的价值股,并警示年末前可能面临转折。
全球顶级投资人对AI泡沫是否已达破裂临界点激烈交锋:Novogratz认为泡沫尚未壮观、应入场;达利欧警告已接近破裂;Taleb指出真正风险在债券市场。高盛数据显示AI股市值占标普500达42%,创历史高位,市场集中度与宽度指标均显示高度脆弱性。
文章分析美股在中期选举前后的历史表现规律:选举前12个月平均回报偏低、波动大、回撤深;选举后12个月平均回报显著提升,1950年以来全部录得正收益。但统计检验表明,该规律并非由选举本身驱动,而是常与滞胀、加息、泡沫破裂等宏观因素重叠,政治周期更多反映不确定性下降和低基数反弹,而非独立因果关系。
瑞银研报指出标普500前瞻市盈率较去年高点下降17%,接近衰退水平,主因市场从预期降息转向定价加息;10年期美债收益率升至5.2%,美联储后续加息路径(温和或全面)将决定股市走势;当前定价更倾向温和加息,估值仍有约21%上行空间,推荐配置半导体、制药、炼油及多元化银行等高增长低利率敏感板块。
文章指出美联储加息后美股历史平均回报反而高于降息后,且在指数创历史新高时买入的后续收益并未显著弱于其他时点;核心论点是货币政策与市场表现需结合经济基本面理解,加息常反映经济韧性而非单纯利空,创新高也非卖出信号,关键在于企业盈利、就业和消费等支撑条件是否持续。
摩根大通研报指出,全球发达市场央行正同步转向紧缩,美联储预计年内再加息一次,但本轮加息周期浅度可控;股市核心驱动力仍是企业盈利,而非利率变动,大盘科技、通信服务等板块在加息中表现占优;油价难持续高于100美元,中美峰会象征意义大于实质突破,小摩维持超配全球股票及新兴市场。
高盛分析指出,美联储加息初期标普500或短期承压,但历史显示12个月后多上涨;当前估值已部分消化利率上升,真正风险在于长债收益率快速攀升及企业盈利能否抵消估值压缩;长久期成长股和房屋建筑板块更敏感,金融股相对受益。
高盛研报指出,尽管30年期美债收益率升至5.3%、利率上行压制股票估值,但标普500盈利强劲(2026年EPS预计增长24%),股权风险溢价稳定,加息周期后12个月平均回报为正9%,牛市趋势仍将延续;板块分化明显,房地产建筑股最敏感,金融股相对受益。
文章分析‘红色九月’现象,指出比特币和标普500指数在九月长期呈现负收益规律,揭示其背后的数据支撑与可能成因(如税损收割、机构调仓、美联储议息等),并结合2025年反常‘绿色九月’与随后‘红色十月’及加密寒冬案例,探讨2026年九月在加息预期、监管进展和宏观通胀压力下的市场博弈。
高盛研报指出,二季度标普500中位数公司EPS增长14%,盈利复苏正从AI基础设施向更广泛行业扩散;尽管估值未扩张,盈利增长已消化年初至今12%的股价涨幅;宏观层面加息预期上升、通胀压力犹存但未脱锚,市场焦点转向盈利驱动与9月关键经济数据。
文章分析美国科技股自1926年以来的六轮主导周期,指出当前2006–2026年周期是百年最长(超20年),但年化超额回报仅6%,为历史最差;强调科技股并非天然‘买入并持有’资产,长期表现趋近市场均值,且伴随更长、更剧烈的落后周期,警示当前高持续性背后潜藏泡沫风险。
文章以SpaceX入选纳指100却被拒于标普500之外为切入点,系统解析指数编制的四大核心环节:构建(含盈利等准入标准)、权重、计算和审核,并强调规则透明性与执行刚性;指出指数成分调整引发市场反应的机制及背后的真实驱动因素,如被动资金调仓、空头回补与动量效应。
文章通过回溯历史数据对比分析,指出在主流高风险可交易资产中,比特币(BTC)是唯一实现自2010年7月至2026年8月间任意时点买入并持有满4年、名义总收益100%为正的资产;而S&P 500、纳斯达克100、黄金、房地产、长期国债及公司债等均存在多个4年亏损周期。短债滚存、4年期定存和4年内到期国债虽也满足100%名义盈利,但依赖合同兑付与主权信用,逻辑本质不同。
Trade.xyz凭借HIP-3升级成为Hyperliquid最大永续合约建设者,8月占据其超55%交易量;主推AI芯片股(如SK海力士、美光)、原油及标普500等传统资产永续合约,通过费用分成持续回购HYPE代币,强化生态集中度与代币价值捕获。
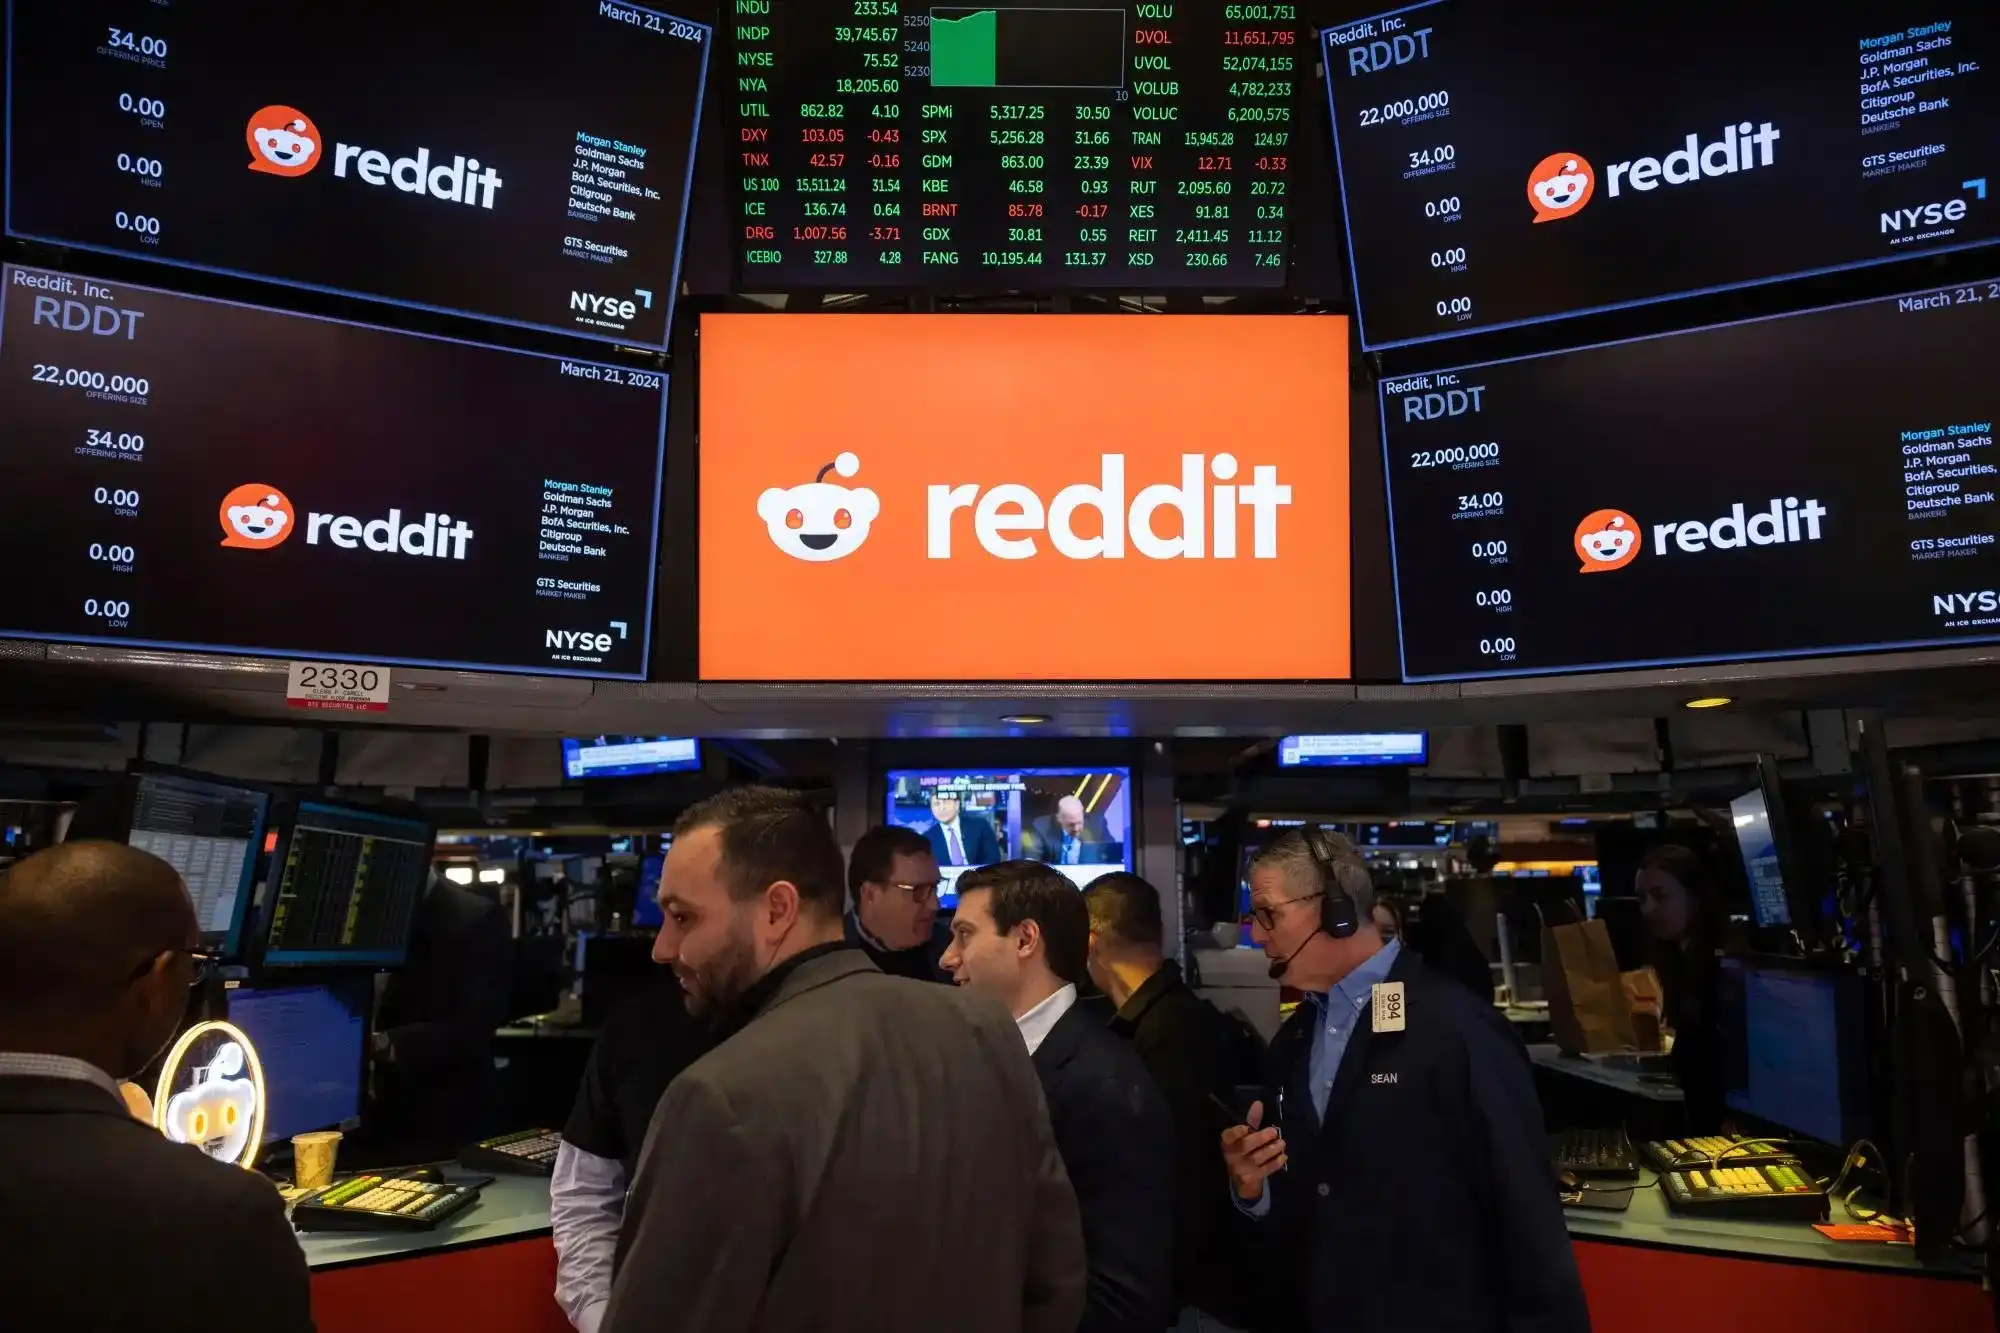
Reddit(RDDT)将于2026年8月18日被纳入标普500指数,触发约1670万股被动基金强制买盘,叠加其2025年首次实现全年GAAP盈利及2026年Q2营收同比增61%的基本面改善,推动股价短期大幅上涨;其作为纯社交平台在X退市后稀缺性凸显,但调仓后存在事件驱动溢价回落风险。