扫描下载APP
其它方式登录
伯恩斯坦研报指出,存储芯片(DRAM/NAND)价格涨幅减速系基数效应和长期协议价格上限所致,并非周期见顶;绝对涨价幅度仍处历史95分位高位,HDD涨价空间更大;维持希捷、西部数据、闪迪跑赢评级,盈利预测显著高于市场共识。
Groq(已被英伟达实际收购)计划在其下一代AI芯片中采用3D堆叠式DRAM封装技术,以突破SRAM容量增长缓慢与AI模型规模快速扩张之间的矛盾;该技术通过TSV垂直堆叠DRAM裸片,兼顾大容量、高带宽与低延迟,尤其面向低延迟敏感的AI推理场景,如智能体交互、语音助手等。
长鑫科技2026年前三季度净利润达1310亿至1325亿元,受益于AI驱动的DRAM涨价周期;但第三季度起涨价放缓、供需博弈加剧,导致收入与利润环比增速显著回落。公司持续扩大产能并推进技术升级,固定资产占比高、折旧压力上升,短期业绩弹性减弱,长期仍致力于突破海外垄断、完善国产存储产业链。
美光作为美国唯一存续的内存巨头,凭借独特的‘美国东亚二象性’——依托美国资本市场与法律工具进行精明并购和反制,同时将制造产能深度布局于亚洲——在DRAM行业周期洗牌中存活并壮大;AI驱动下传统DRAM价格暴涨使其短期盈利飙升,而HBM技术追赶与美国《芯片法案》补贴推动其加速回流本土先进制造。
长鑫科技在DRAM领域实现技术突破,通过自研垂直环绕栅极(VSG)晶体管和4F²单元架构,绕开EUV光刻机限制,在相同工艺节点下提升存储密度约50%,加速国产DRAM追赶进程,引发全球存储三巨头股价波动,但量产规模与良率仍待验证。
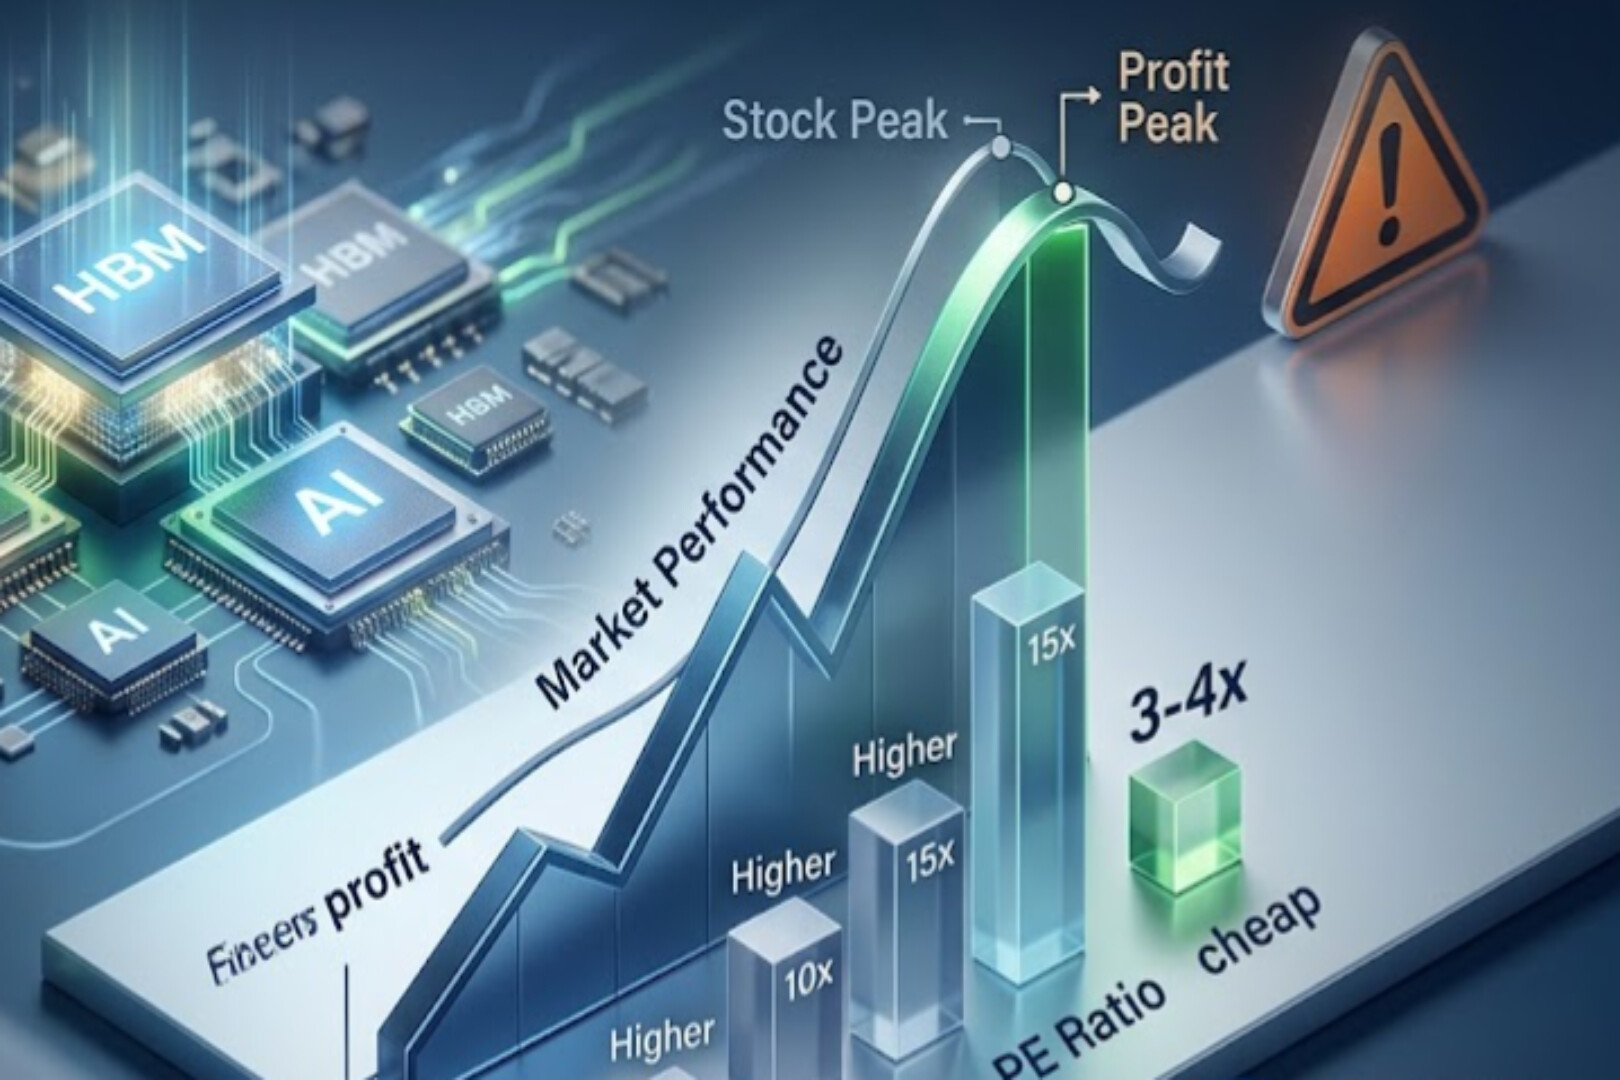
摩根士丹利指出,AI驱动的存储芯片超级周期虽持续,但存储股已处周期顶部,盈利预期过度透支、估值看似便宜实为陷阱;历史规律显示股价常在盈利峰值前见顶,且随着HBM产能扩张、网络硬件价值占比提升,存储板块投资吸引力正被AI算力与网络供应链取代。
文章分析美股市场波动,重点聚焦长鑫存储4F²架构技术突破引发全球DRAM供应担忧,叠加韩国股市大幅下挫、回购终止及外资撤离,导致存储与光通信板块领跌;同时探讨黄金承压、美债配置转向、AI资本开支瓶颈及关键事件日程。
文章聚焦HBM(高带宽内存)供给瓶颈,指出除先进晶圆产能紧张外,多层堆叠良率低(仅50%-60%)才是制约2027年有效供给的核心因素;HBM4e良率爬坡不确定性推高混合均价预期,影响价格结构、客户分层与供应链节奏,凸显良率对AI存储实际交付能力的决定性作用。
南亚科技在DRAM行业长期消耗战中幸存,借AI热潮导致的成熟制程存储器供应短缺,实现销售额和毛利率大幅跃升;其8月销售额达446亿新台币,同比增5.6倍,2026年Q2毛利率达79%,超台积电;公司正利用AI特需带来的现金流,投资HBM及定制化DRAM等先进产品。
文章聚焦海力士在AI驱动下的存储业务前景,分析DRAM(含HBM和DDR)供需格局:2026年供需缺口达峰值,随后逐步收窄,2028年转向轻微过剩;HBM紧缺持续至2027–2028年,而DDR涨价高峰在2026年;海力士HBM龙头地位正被三星、美光追赶,客户绑定从‘独占’转向‘领先’;其长协策略偏向弹性而非保底,业绩高度依赖价格波动;当前估值已接近周期上沿。
美光科技2026财年Q4营收同比增379%至542.29亿美元,创纪录;Q1营收指引超预期,但毛利率略低于预期。公司指出AI驱动数据中心内存需求激增,HBM和数据中心SSD增长迅猛,预计2027–2028年DRAM与NAND供需将持续紧张,并通过26份战略协议锁定长期收入与产能扩张计划。
苹果新任CEO特努斯上任后启动裁员计划,主因是AI驱动的内存芯片(DRAM/NAND)供应紧张与价格暴涨,导致硬件成本飙升、毛利率承压;同时服务收入增长放缓,叠加地缘政策限制(如美国对华芯片出口管制),迫使苹果采取防御性成本收缩策略,包括裁减中层管理、暂停AI客服替代计划,并探索国产存储芯片替代方案。
长鑫科技2026年上半年营收1503.1亿元、净利776.05亿元,受益于AI驱动DRAM供不应求及国际大厂产能转向HBM/DDR5带来的结构性机会;公司单日宣布349亿元投资,用于第五代DRAM工艺研发与IDM后道测试基地建设,强化全球第四的市场地位和11.95纳米先进制程能力,布局下一轮周期竞争。
美光即将公布财报,摩根大通预计其营收、毛利率和EPS将超预期,DRAM与NAND价格持续上涨,HBM供需缺口或延续至2028年;长期供货协议覆盖率升至35%-50%,显著提升盈利确定性;12月起公司将启动100%超额现金回购,估值逻辑正从周期股向高确定性AI基础设施供应商转变。
瑞银维持美光科技买入评级,目标价1625美元,预计其FQ4营收达524亿美元,主要受益于DRAM和NAND存储器价格大幅上涨;DRAM供需缺口持续至2027年,服务器DDR及SSD需求激增;股票回购限制将于2026年12月解除,预计2027年起季度回购规模升至400–500亿美元。