扫描下载APP
其它方式登录
文章通过10年量化回测对比比特币与标普500的投资策略有效性,指出买入并持有策略在美股(尤其标普500)中表现优异(年均16.1%),而比特币更适合趋势跟踪策略(近5年年均25% vs 长持8%),强调两者虽受相似宏观因素影响,但需差异化应对:美股重长期配置与季节性窗口,比特币重趋势识别与动态仓位管理。
摩根士丹利首席股票策略师Michael Wilson指出,美股持续数月的内部调整接近尾声,质量因子创52周新高、盈利修正分化加剧、周期股估值大幅消化三大信号表明市场正从早周期向中周期过渡,建议投资者准备增加风险敞口,优先布局高质量股及资本品等具吸引力的周期板块。
高盛研报预测标普500盈利增速从2026年的36%放缓至2027年的11%,主因实际GDP减速、油价与利率拖累及AI资本开支推动力减弱;在增长放缓但未转负的背景下,市场回报趋于温和,防御性质量股、低波动因子占优,动量因子风险上升。
本期编辑精选聚焦宏观市场韧性与转折点,指出标普500虽处历史高位却隐含反弹潜力;深入剖析AI投资逻辑转向ROI考核,揭示算力基建面临资本成本上升与订单断崖风险;同时梳理股票代币化进展、Perp DEX淘汰赛加剧及以太坊护城河重构等关键趋势。
文章指出当前标普500指数虽 near 历史高点,但84%成分股较历史高点下跌超10%,呈现‘牛熊共存’悖论:少数AI相关科技巨头(如英伟达、微软)驱动指数上涨,而多数板块深陷熊市;高通胀、高油价、美联储加息背景下,科技股权重股估值反显折价,构成‘隐形熊市’下的重大投资机遇。
文章分析标普500指数在宏观压力(高通胀、加息、伊朗战争、能源危机)下仍逼近历史高点的悖论现象,指出其上涨高度集中于少数科技股(如英伟达、苹果、微软等),而超80%成分股深陷熊市,形成‘牛市中的底部’;认为当前市场存在显著估值折价,一旦地缘冲突缓和或政策转向,有望触发广度扩张与强劲上行。
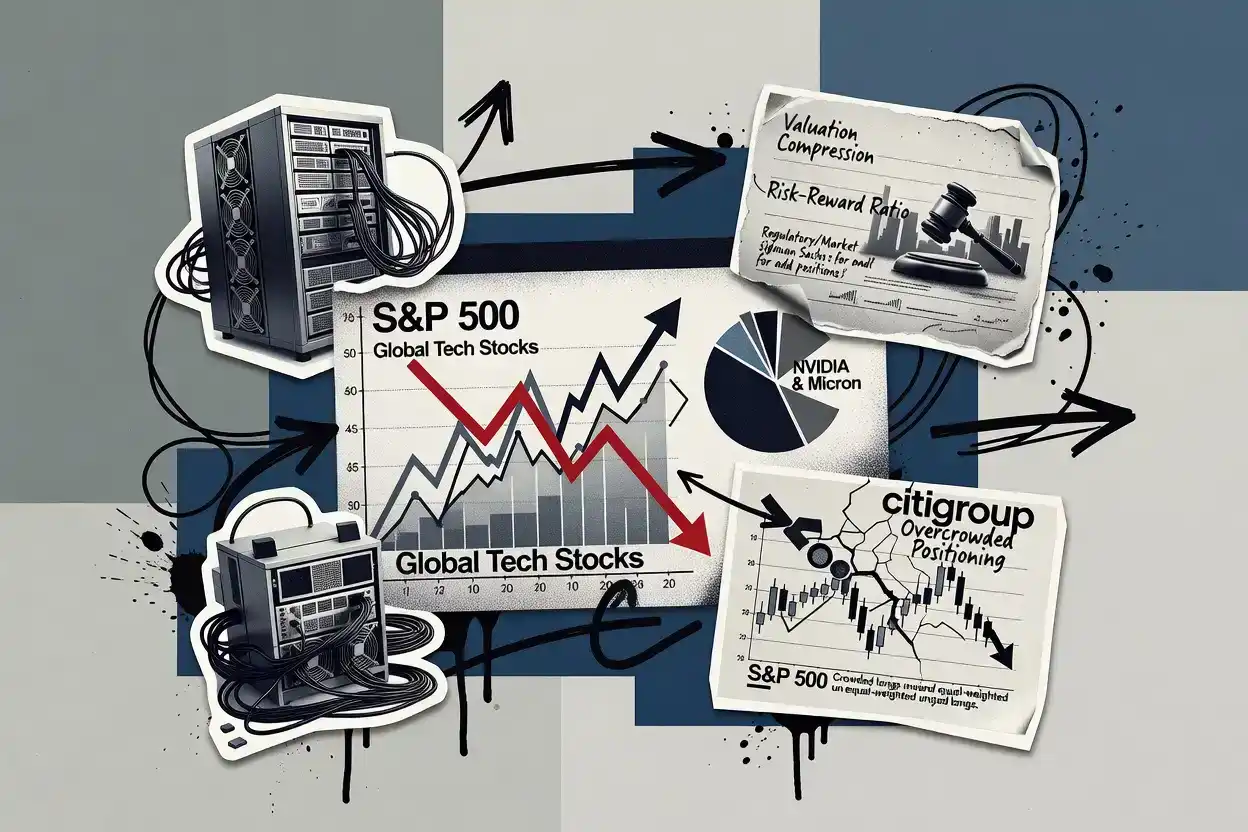
高盛上调全球股票至增持,主因估值回落改善短期风险收益比;花旗则平掉标普500等权指数多头并撤销美股超配,担忧市场仓位与情绪达历史顶部水平。双方分歧聚焦于战术信号优先级:高盛看重盈利支撑下的估值修复,花旗警惕广度拥挤与系统性风险,均未转向看空。
巴克莱研报指出标普500三季度盈利预期强劲(EPS增26.5%),但市场高度集中于前10大股票及半导体板块,高利率环境抬升财报门槛,股价表现关键取决于实际财报是否超预期及指引是否上调,而非单纯盈利预增;维持标普500目标价7950美元。
摩根士丹利研报指出,标普500等权重指数9月大跌5%,凸显市场广泛疲软,AI与半导体股虽受盈利上修支撑但估值偏高、集中度风险加剧;报告建议降低主题集中度,增配低波动股和财务稳健的价值股,并警示年末前可能面临转折。
全球顶级投资人对AI泡沫是否已达破裂临界点激烈交锋:Novogratz认为泡沫尚未壮观、应入场;达利欧警告已接近破裂;Taleb指出真正风险在债券市场。高盛数据显示AI股市值占标普500达42%,创历史高位,市场集中度与宽度指标均显示高度脆弱性。
文章分析美股在中期选举前后的历史表现规律:选举前12个月平均回报偏低、波动大、回撤深;选举后12个月平均回报显著提升,1950年以来全部录得正收益。但统计检验表明,该规律并非由选举本身驱动,而是常与滞胀、加息、泡沫破裂等宏观因素重叠,政治周期更多反映不确定性下降和低基数反弹,而非独立因果关系。
瑞银研报指出标普500前瞻市盈率较去年高点下降17%,接近衰退水平,主因市场从预期降息转向定价加息;10年期美债收益率升至5.2%,美联储后续加息路径(温和或全面)将决定股市走势;当前定价更倾向温和加息,估值仍有约21%上行空间,推荐配置半导体、制药、炼油及多元化银行等高增长低利率敏感板块。
文章指出美联储加息后美股历史平均回报反而高于降息后,且在指数创历史新高时买入的后续收益并未显著弱于其他时点;核心论点是货币政策与市场表现需结合经济基本面理解,加息常反映经济韧性而非单纯利空,创新高也非卖出信号,关键在于企业盈利、就业和消费等支撑条件是否持续。
摩根大通研报指出,全球发达市场央行正同步转向紧缩,美联储预计年内再加息一次,但本轮加息周期浅度可控;股市核心驱动力仍是企业盈利,而非利率变动,大盘科技、通信服务等板块在加息中表现占优;油价难持续高于100美元,中美峰会象征意义大于实质突破,小摩维持超配全球股票及新兴市场。
高盛分析指出,美联储加息初期标普500或短期承压,但历史显示12个月后多上涨;当前估值已部分消化利率上升,真正风险在于长债收益率快速攀升及企业盈利能否抵消估值压缩;长久期成长股和房屋建筑板块更敏感,金融股相对受益。