扫描下载APP
其它方式登录
受美国中期选举民主党大胜引发AI监管收紧担忧影响,全球科技股遭遇重挫,亚太股市剧烈震荡:韩股暴跌近9%触发熔断,日经指数跌破6万点步入技术性熊市;半导体、AI算力及电力设备等产业链个股集体大幅下挫,超万亿美元市值蒸发。
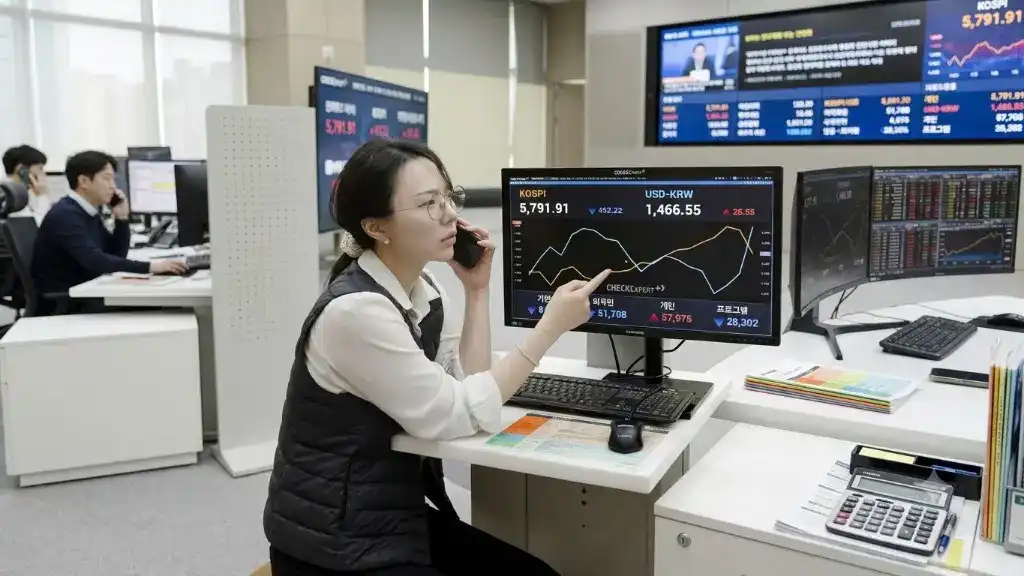
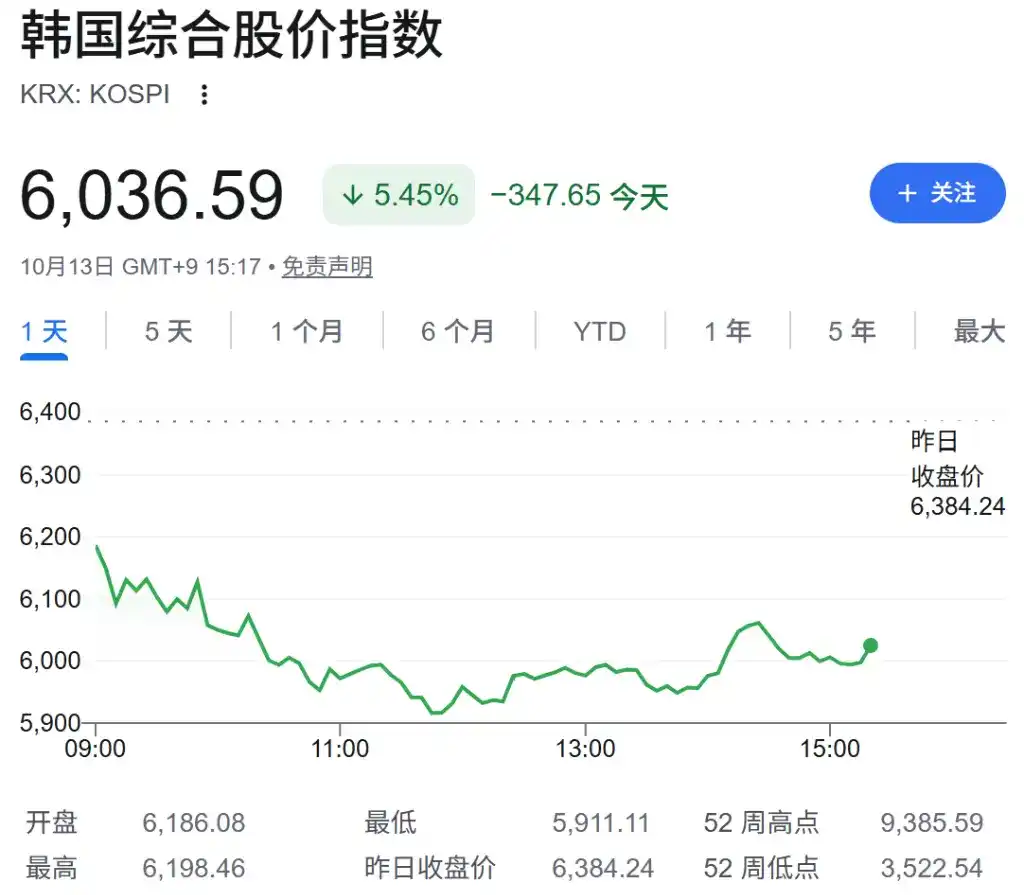
美国中期选举民主党大胜引发市场对AI数据中心监管收紧的担忧,导致韩国股市两大指数同日触发熔断,半导体及电力设备板块重挫,三星电子、SK海力士等龙头股大幅下跌;同时可再生能源板块因政策支持预期升温而受益。
比特币在币安被盗事件后于7.8万美元附近企稳,ETF资金持续流出,市场情绪低迷但出现超跌信号;以太坊10月大跌16.1%,巨鲸在2300美元下方接盘;亚太股市分化,韩股涨超2%领跑,受芯片与造船股带动,日股因铠侠等财报疲软下跌,A股与港股反弹,AI漫剧、游戏板块领涨。
文章以SK海力士最新财报创新高为切入点,分析投资者参与AI存储产业的三种路径:直接买入个股、投资韩国市场指数ETF(如KOSPI 200 ETF)、或使用单股杠杆产品,并强调需根据自身投资目标、持有周期和风险承受能力选择合适工具,而非简单比较优劣。
全球市场正同步呈现多重极端信号:Mag 7科技巨头隐含波动率异常低迷但对冲基金仓位达历史高位,动量策略敞口数月内从70%骤降至15%,韩国股市经历极端低估后技术性反弹,美国住房市场面临需求萎缩与利润率双压,巴西债务占GDP比率快速攀升至81.9%并逼近财政悬崖。
高盛研报指出,半导体板块行情对全球资产波动的解释力达54%,远超油价的2%;AI热潮推动科技股成为市场风险偏好的核心驱动,韩国股市因存储芯片股权重高而对AI行情尤为敏感,出现显著超跌。
高盛将韩国KOSPI指数12个月目标价下调25%至9000点,反映市场对AI交易退潮和半导体周期的过度悲观情绪;但指出当前韩股估值已跌至全球最低水平(远期市盈率约4倍),存储芯片板块隐含盈利暴跌65%的极端预期,严重偏离基本面,存在显著修复空间。
文章分析全球主要市场动态:比特币在8.15万美元关键成本线附近剧烈震荡,面临机构抛压与宏观风险;韩股市盈率跌至历史低位4.2倍,创全球纪录;日本因通胀升温引发加息预期,股市承压;A股与港股则实现史诗级深V反转,受国产替代、AI及超卖技术面驱动,科技与硬科技板块领涨。
文章分析美股、日股、韩股和港股四地市场的收益逻辑、估值特征与配置路径,指出其分别依赖盈利增长与技术创新、资本效率与利率正常化、半导体周期、中国企业盈利与资金流;强调跨市场分散可拓展收益来源但无法消除系统性回撤,并介绍Gate TradFi平台如何整合多市场股票、指数、外汇及贵金属行情以支持宏观判断与风险管理。
文章聚焦AI安全监管升级、全球股市与芯片行业波动、加密市场结构性退潮三大主线:AI科学家呼吁高危模型物理断网;韩国半导体板块因AI存储周期见顶暴跌,散户杠杆风险重现;Blur、StandX退场及Story Protocol转型凸显NFT与DeFi赛道收缩与商业模式困境。
亚洲科技股抛售潮从韩国股市爆发,KOSPI单日暴跌7.6%,超卖程度达2022年以来极值,波动率飙升;韩国与美国费城半导体指数(SOX)背离加剧,市场担忧AI资本支出可持续性,中国台湾股市这一最后堡垒也现松动迹象,恐慌正蔓延至整个亚洲半导体板块。
美国通胀数据超预期引发加息预期升温,导致亚太股市集体重挫,韩国股市触发熔断,日经指数跌超4%,SK海力士等芯片股暴跌,科技成长板块遭大幅抛售,市场担忧AI估值泡沫与融资成本上升,但部分分析师仍对AI长期需求持乐观态度。
全球AI投资热潮急剧降温,引发股市抛售潮,存储芯片股普遍大跌,韩股创大幅下挫纪录;避险情绪升温推动黄金突破4200美元/盎司、美债收益率下行;市场对AI高估值与回报可持续性产生深度质疑,多家机构警示泡沫风险。
文章分析美股市场波动,重点聚焦长鑫存储4F²架构技术突破引发全球DRAM供应担忧,叠加韩国股市大幅下挫、回购终止及外资撤离,导致存储与光通信板块领跌;同时探讨黄金承压、美债配置转向、AI资本开支瓶颈及关键事件日程。
韩国金融监管机构公布三阶段证券代币化路线图,以2027年2月《电子证券法》生效为起点,首阶段开放私募债券、机构专用货币市场基金及非上市股票的代币化,强调纳入现有证券法框架而非沙盒试点,并将链上结算与稳定币立法绑定,体现审慎渐进式监管路径。