扫描下载APP
其它方式登录
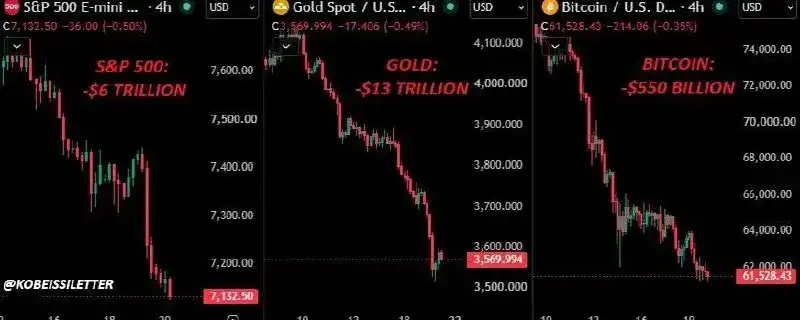
文章分析美股科技板块近期45天蒸发6万亿美元的原因,指出并非AI泡沫破裂,而是多重因素叠加所致:大型科技公司AI资本支出激增引发自由现金流担忧、美国中期选举后‘特朗普看跌期权’终结、美联储持续加息、地缘政治风险及Nvidia与AMD相关负面事件冲击市场情绪,但强调AI革命基本面强劲,当前回调属正常波动,估值已反映过度悲观预期。
Megaspeed International从游戏公司转型为东南亚AI算力中间商,通过在马来西亚部署英伟达GPU服务器并向全球出租算力,在两年内资产暴增90倍;但因芯片流向不明、美新马三国联合调查及美国新规将远程算力访问纳入出口管制,其依赖监管套利的商业模式难以为继。
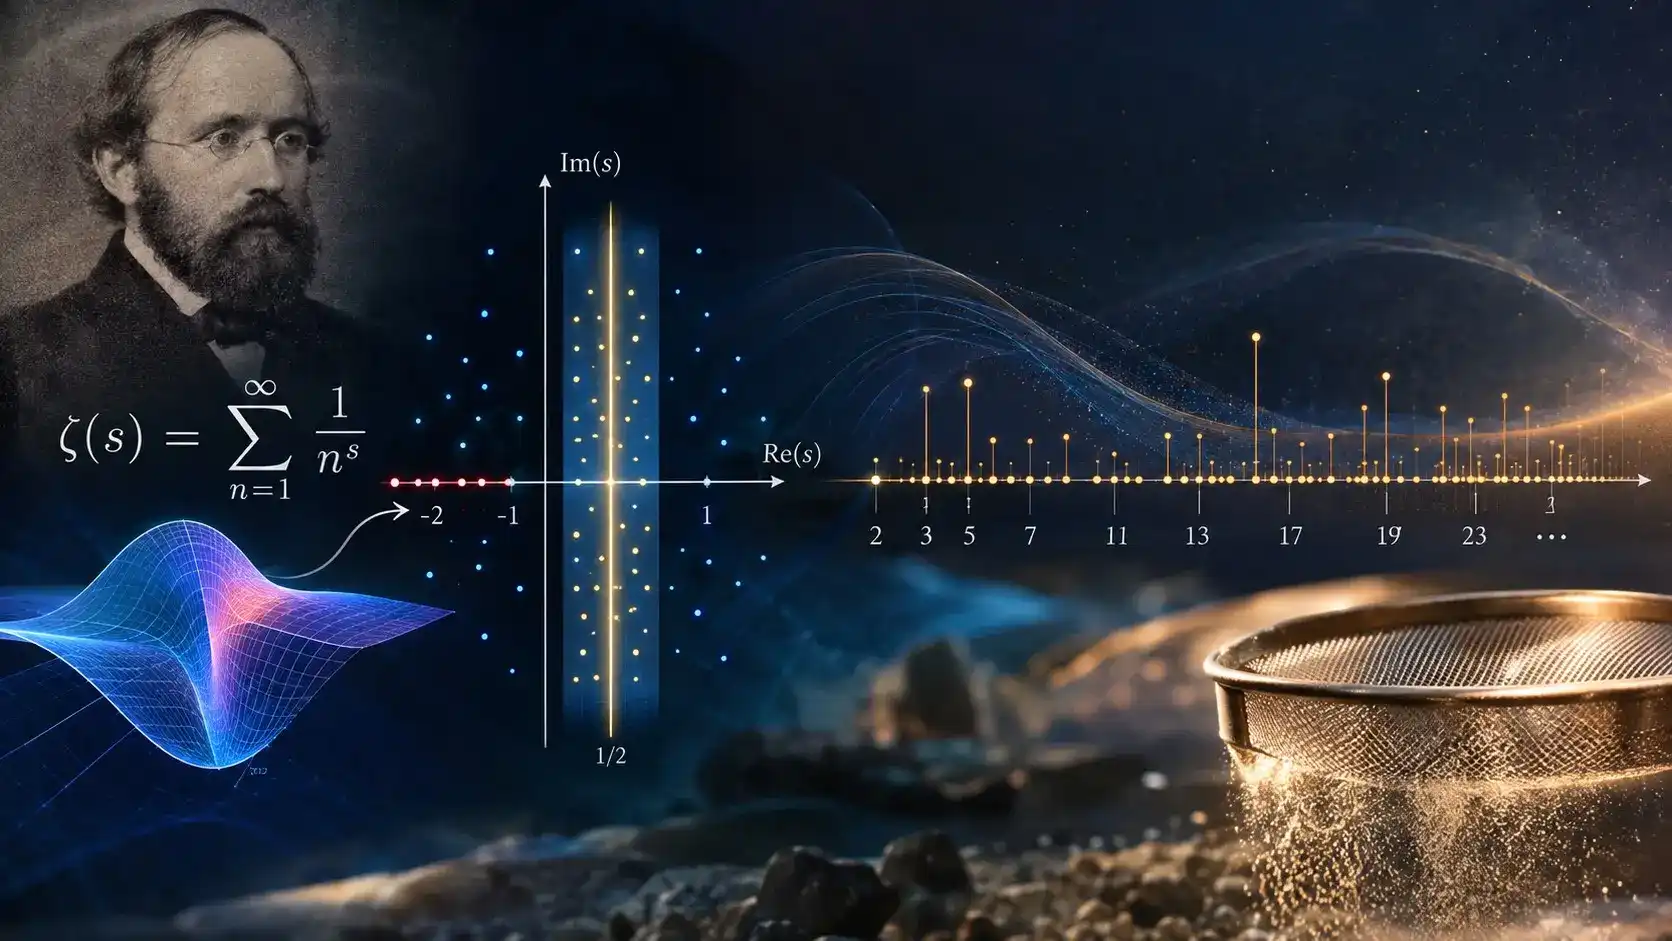
数学家Levent Alpöge宣布与AI模型Claude合作,利用Lean定理证明器完成了黎曼猜想的形式化证明,核心创新在于用theta lift链模拟Stepanov方法中的‘重数’,并将链长设为√X;证明已完整形式化但尚未发布人类可读版本,目前待数学界独立验证。
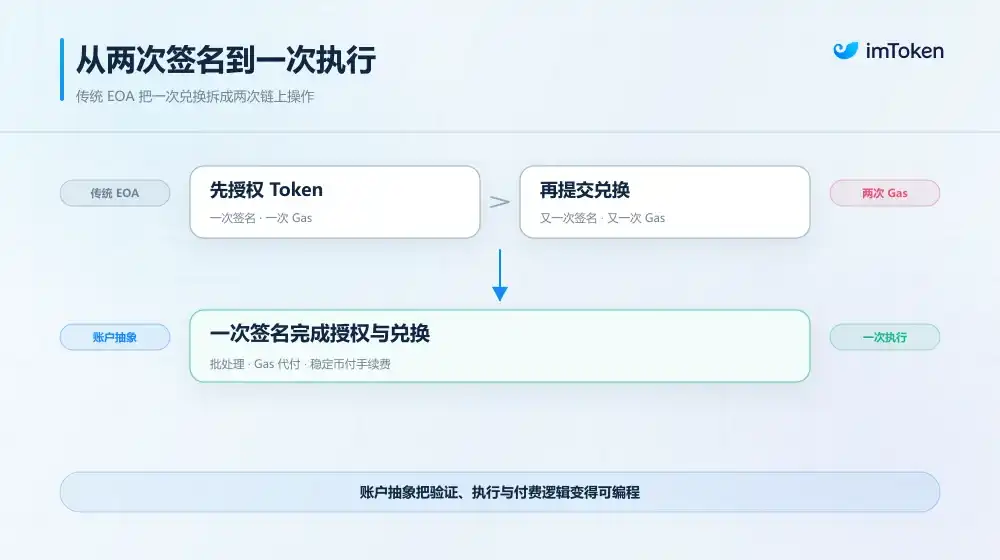
文章探讨以太坊账户抽象(AA)技术演进路径,重点分析EIP-7702与ERC-4337在提升钱包体验(如批量交易、Gas代付、权限管理)的同时引入的安全复杂性与用户认知风险,并阐述imToken基于安全可控与长期架构可持续性考量,审慎观望EIP-7702、停止新增ERC-4337产品化投入,转向原生账户抽象(Native AA)的技术取舍逻辑。
全球市场出现罕见的无差别下跌,股、债、商品、贵金属、加密货币等各类资产同步大幅下挫,核心驱动因素是流动性压力与利率重估双重叠加。美股AI相关板块首当其冲,上游高杠杆科技公司及数据中心产业链跌幅显著,市场逻辑正从‘敢花钱’转向‘能否赚钱’,关注资本开支回报率、现金流质量及政策监管变化。
波卡以97%支持率通过第1954号公投,启动战略转型:放弃TVL导向,聚焦真实日常用户,推出移动优先的Polkadot App,集成隐私通讯与数字现金支付;构建dotUSD稳定币体系,实现DOT价值回流;强制生态项目与消费级战略对齐,推动身份、支付、应用一体化。
文章指出加密行业轻松赚钱机会消失的根本原因在于市场机制异化:内幕操纵(如政治人物影响行情)、加密犯罪(控盘清算套利)、估值严重虚高项目(脱离实际收入的代币发行)及Rug Pull(无价值迷因币收割),导致财富向少数操盘者集中,真实价值创造被挤压,行业正被迫转向机构化和务实发展。
美银指出感恩节后美股将出现技术性短期反弹,主因全球股指超卖程度达极端水平;但大级别行情需同时满足三大条件:十年期美债收益率跌破4.5%、WTI原油跌破70美元/桶、美元在疲软就业与通胀数据下确认见顶。报告强调当前市场仍高度看多股票,仓位未充分出清,硬着陆风险被低估,AI资本开支与财富效应正趋弱。
Babylon 宣布拟关停比特币质押服务,将战略重心转向 Trustless Bitcoin Vaults(TBV)协议,并与 Aave V4 深度集成,支持原生比特币免封装抵押借贷;此举使 BABY 代币年通胀率从 5.5% 降至 2.0%,削减超六成释放量,推动代币经济模型由质押补贴转向协议手续费与业务现金流驱动。
美国参议院正就特朗普提名的SEC与CFTC四名新委员举行听证会,两党在换届前加速推进监管机构补席。SEC代币化股票‘创新豁免’引发争议,民主党议员要求走正式规则制定程序;CFTC则因预测市场管辖权问题陷入多州诉讼,听证焦点集中于事件合约合法性与监管权限划分。两家机构均面临委员严重缺位和员工流失困境,确认窗口期仅剩跛脚鸭会期。
比特币长期与美股尤其是纳斯达克高度联动,但近年出现显著分化:2025年9月以来芯片股暴涨85%而比特币下跌39%,与芯片股相关性转为负值(-0.30);同时其与黄金的90天相关性升至十年新高(0.59),波动率则降至44%,首次被芯片股超越,显示其正从高风险科技影子资产向类黄金避险属性缓慢演进。
摩根士丹利研报指出,2026年三季度美股机构调仓趋缓,资金顺势加仓科技、医疗保健和能源板块,减持工业与非必需消费品;小盘股中能源股成对冲基金最大增持方向,扭转二季度大幅减持态势,而小盘科技股遭显著抛售。
11月金属市场集体大跌,黄金、白银、铜、铝等价格显著回落,驱动因素包括美国通胀超预期、美元走强、利率加息预期升温及AI相关风险偏好收缩;机构对后市分歧明显:黄金短期承压但长期看好央行购金支撑,铜聚焦供应紧张现实与资金仓位变化的矛盾,白银跌幅深但拐点未明,铝面临近端低库存与远端过剩预期的拉锯。
美联储加息与AI交易震荡引发金属市场投机资金大规模撤离,铜因2027年硬性短缺逻辑未改仍具配置价值,铝则因供应过剩和多头拥挤面临下行压力,锌、镍、铁矿石、铅、黄金等品种表现分化。
文章探讨DeFi在接入代币化真实世界资产(RWA)和私人信贷时面临的核心风险定价难题,指出传统依赖静态NAV和链上价格的机制无法及时反映底层借款人实际信用恶化,导致清算失灵与隐性坏账转嫁;强调需构建动态链上信用数据、第三方风控协同及适配非标资产的清算机制。