扫描下载APP
其它方式登录
AI算力爆发导致HBM等存储芯片严重短缺,价格飙升、供应紧张持续至2030年;根本原因是AI需求虹吸产能与行业周期性自律叠加的结构性错配,而非市场失灵;报告主张美国应避免短期干预分配,转向扩大本土及盟友产能、提升封装良率、优化认证流程等长期能力构建。
美光作为美国唯一存续的内存巨头,凭借独特的‘美国东亚二象性’——依托美国资本市场与法律工具进行精明并购和反制,同时将制造产能深度布局于亚洲——在DRAM行业周期洗牌中存活并壮大;AI驱动下传统DRAM价格暴涨使其短期盈利飙升,而HBM技术追赶与美国《芯片法案》补贴推动其加速回流本土先进制造。
存储板块因韩国市场补跌、三星与SK海力士大规模回购计划提前结束、以及长鑫科技4F²新型DRAM架构取得突破并计划年底推出服务器内存产品三重冲击而连续下跌;尽管当前基本面强劲、盈利高企,但市场已提前定价周期峰值,担忧2027–2028年中国产能扩张与韩厂新晶圆厂投产将导致供需逆转。
AI内存短缺将持续贯穿当前周期,英伟达为应对HBM和LPDDR5供应紧张,在Rubin平台推出减配方案;需求并未消失,而是向NAND、DRAM及高速互连转移。行业正通过推理任务拆分(Prefill/Decode分离)、CXL内存池化等架构创新提升资源效率,美光、闪迪、Astera Labs、Marvell等企业成为关键受益方。
美股三大指数集体下跌,终结五连涨,主因10年期美债收益率盘中破5.36%创2002年新高,压制高估值科技股;芯片板块分化,美光涨4%,Meta、高通等跌超2%;美联储纪要暗示年内或再加息一次但10月暂缓;通胀预期升至3.9%创三年多新高;AI模型密集发布,Anthropic推成本大降的Claude Haiku 5.5,OpenAI上线GPT-6;甲骨文数据中心再遇电力审批延误,凸显AI基建瓶颈。
美光科技2026财年Q4营收同比增379%至542.29亿美元,创纪录;Q1营收指引超预期,但毛利率略低于预期。公司指出AI驱动数据中心内存需求激增,HBM和数据中心SSD增长迅猛,预计2027–2028年DRAM与NAND供需将持续紧张,并通过26份战略协议锁定长期收入与产能扩张计划。
文章分析比特币短期技术面关键支撑(8.2万-8.3万美元)与阻力(15月均线约8.5万美元),指出美债收益率攀升压制风险资产,同时聚焦美股AI硬件板块逆势走强、美光财报及PCE通胀数据对市场走向的决定性影响,并梳理全球主要市场(日韩、港股、A股)板块轮动,强调医药、黄金、政策驱动内房等结构性机会。
美光科技2026财年Q4财报前瞻聚焦HBM高带宽内存驱动的AI存储芯片繁荣,其营收与毛利率爆发式增长主要源于HBM溢价及产能挤出效应;战略客户长期协议锁定价格与产能,但抬高盈利下限的同时限制上行弹性;新增产能集中于2027年中之后释放,短期供给紧张难缓解,价格涨幅已现收敛信号。
美光即将公布财报,摩根大通预计其营收、毛利率和EPS将超预期,DRAM与NAND价格持续上涨,HBM供需缺口或延续至2028年;长期供货协议覆盖率升至35%-50%,显著提升盈利确定性;12月起公司将启动100%超额现金回购,估值逻辑正从周期股向高确定性AI基础设施供应商转变。
瑞银维持美光科技买入评级,目标价1625美元,预计其FQ4营收达524亿美元,主要受益于DRAM和NAND存储器价格大幅上涨;DRAM供需缺口持续至2027年,服务器DDR及SSD需求激增;股票回购限制将于2026年12月解除,预计2027年起季度回购规模升至400–500亿美元。
文章聚焦本周全球市场关键动向:美债收益率创多年新高,黄金跌破4200美元;中美达成八点经贸共识,包括对等降税与AI对话机制;AI算力竞赛加速,SpaceX部署超55万GPU,OpenAI DevDay将发布GPT-6 Cyber及硬件新品;美光财报、非农数据、中东地缘风险及美联储官员密集讲话成后续核心关注点。
交易员拾光基于7年A股及跨市场经验,聚焦美股合约交易,强调在价格与价值错位中寻找机会。他以宏观判断市场环境、基本面评估资产真实价值、技术面择时入场,坚持独立判断但设5%止损线及时纠错,核心是尊重市场信号的同时保持价值锚点。
高盛维持美光科技中性评级,目标价1100美元,预计本季度营收519亿美元、毛利率87.3%、每股收益32.54美元,均高于市场共识;重点聚焦战略客户协议、资本回报计划(尤其CHIPS法案限制解除后的股票回购)及HBM4产品进展与市场份额竞争。
受30年期美债收益率飙升至2007年以来最高水平影响,市场担忧借贷成本上升和通胀持续高企,导致美股科技股尤其是AI相关半导体板块大幅下挫,英伟达、美光科技等龙头股领跌,信息技术板块成标普500最大拖累,投资者转向医疗保健等防御性板块。
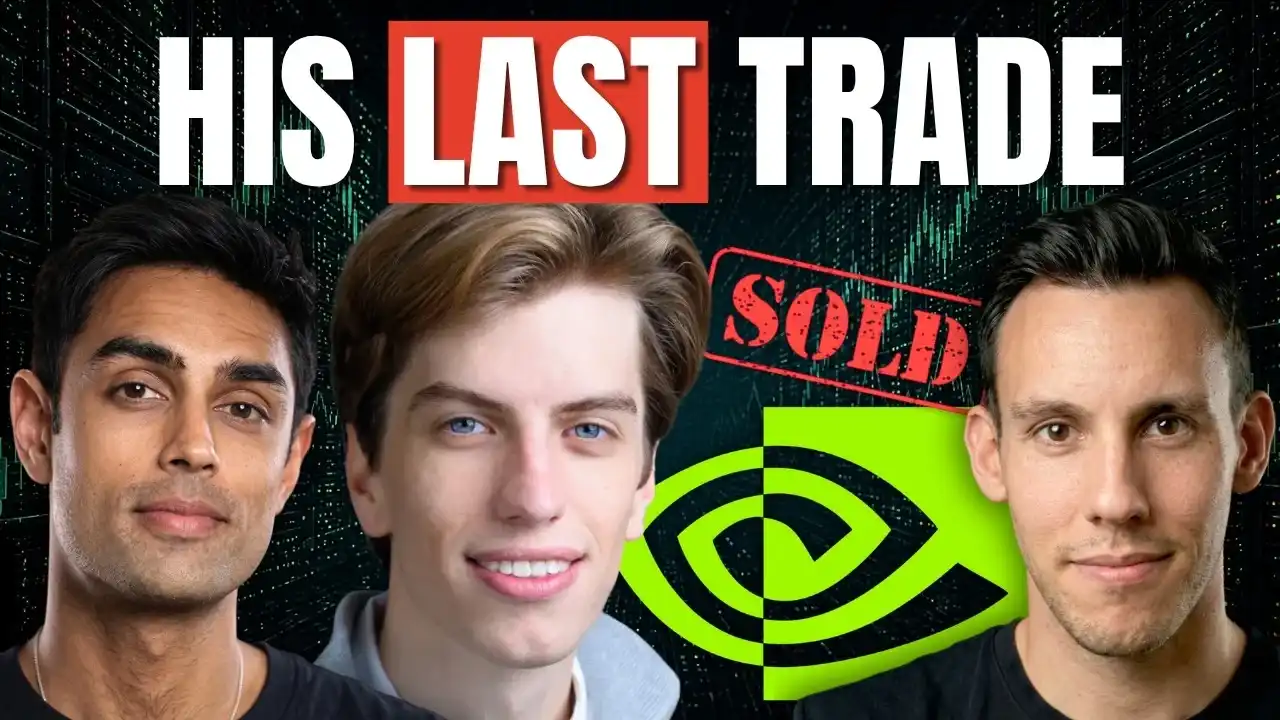
文章分析25岁投资人Leopold Aschenbrenner爆仓后公布的最后持仓,其基金超56%重仓闪迪与美光两大存储芯片股,整体聚焦AI物理层基建;虽方向正确,但因高杠杆与过度集中导致强制平仓。同期Berkshire、Altimeter等机构也加码AI基础设施,共识指向存储、电力、光互连等底层环节。