扫描下载APP
其它方式登录
文章揭示风险投资行业两大核心问题:一是头部VC基金因过度集中押注AI同质化项目,大幅降低对‘异类’创业公司的投资比例,而新兴管理人更倾向支持差异化项目;二是多数VC基金成立九年仍未向有限合伙人返还本金,中位数DPI仅0.37倍,凸显流动性压力与后续融资风险,影响创始人退出及再融资决策。
文章通过多组数据揭示风险投资行业两大核心问题:一是大型VC基金过度集中于AI同质化项目,而新兴管理人更倾向投资业务与技术维度上罕见的‘异类’初创公司;二是多数VC基金成立九年仍未向LP返还本金,流动性压力正影响其对被投企业的退出与融资决策。同时指出AI支出应按‘工资线、生产力线、成本线’分类评估,中间层级模型正成为企业实际支出主力。
文章基于a16z《State of Markets II》报告,揭示AI繁荣背后的高度分化现象:宏观数据亮眼(科技盈利占标普500增长四分之三),但实际收益集中于前1%用户、头部企业及少数基金;企业AI应用广而不深,仅约2%持续追踪效果;软件估值、风投回报、创业增速均呈现显著头部集中,整体呈现‘幂律分布’而非普惠式发展。
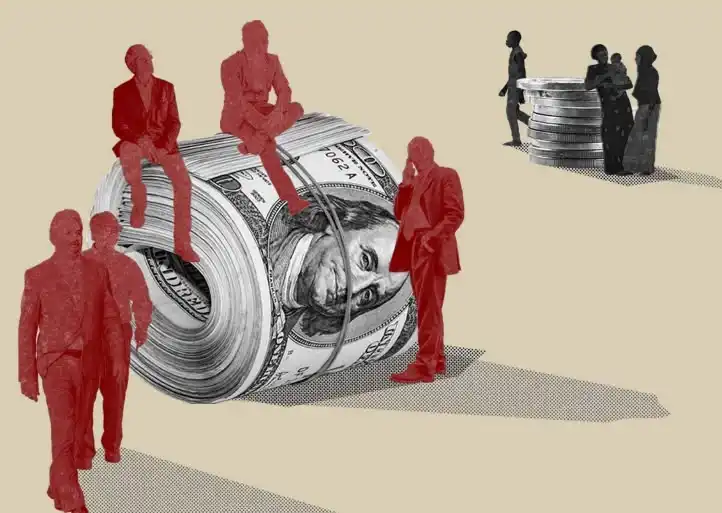
2026年全球风投呈现空前集中化趋势:AI公司吸走超七成融资,OpenAI和Anthropic两家占全球总额43%,资金、估值、退出均向极少数头部企业聚集,传统风投依赖的分散投资、可投项目充足、固定存续期三大支柱被AI基础设施的资本密集性、数据复利与融资结构重塑所瓦解,‘可复制的中间层’基金正被结构性淘汰。
MetaDAO通过公开销售累计获认购6.247亿美元,仅收下4540万美元,资金存入由买家共治的金库,IP与代币增发权亦受链上决策市场约束。其核心挑战并非资金不足,而是持续筛选优质初创公司以消化庞大认购额,真正重构了募资后治理、定价与退出机制。
文章揭露硅谷风投机构通过双档融资等手段人为制造AI初创公司超高估值泡沫,以Instinct为代表的一批年轻创始人公司,在用户极少、无实质收入情况下短期内估值飙升至百亿美元,VC借此制造账面回报、收取管理费和业绩提成,而风险最终由LP、后期投资人和员工承担,泡沫破裂将引发连锁危机。
加密行业早期依赖SAFT协议和代币上线套利的‘赌场式’融资模式难以为继,因财富无法凭空产生、缺乏透明度及流程过度复杂三大缺陷,正加速向Web2标准靠拢:重视真实收入、产品市场匹配度、严格尽职调查,SAFE与SAFT混合使用成为新趋势,投机空间收窄,行业走向成熟。
加密风投行业正经历拐点,从依赖代币发行(TGE)和SAFT协议的套利模式,转向重视真实收入、产品市场匹配度(PMF)和严谨尽职调查的成熟投资逻辑;SAFE协议与股权融资回归,博彩式炒作退潮,散户趋于理性,中间模糊地带消失。
2017-18赛季金州勇士队更衣室聚集了至少10名具备风投经历的球员,如伊戈达拉、杜兰特、卡斯比、库里等,他们依托湾区地理优势、老板硅谷背景及内部网络效应,深度参与科技投资,覆盖AI、金融科技、医疗健康等领域,形成NBA史上最具投资影响力的球队群体。
美国证券交易委员会(SEC)拟重启ICO融资渠道,允许加密初创企业以简化流程在美国公开销售代币,年度融资上限最高7500万美元。但市场环境已发生根本变化:投资者兴趣转向AI等新兴领域,风投大幅减少代币交易,ICO融资规模断崖式下滑,实用型代币合法化难解投资价值缺失问题。
斯坦福商学院教授基于23万笔投资数据构建风投排名,揭示前5%风投机构贡献全行业约90%利润,强调创始人应关注投资人实际价值创造能力(稀释调整、资本效率、深度参与等)而非名气,并指出AI、生命科学等赛道新锐机构已快速跻身顶级行列。
文章探讨AI时代私募市场情报工具的演进,分析Harmonic、Specter、Evertrace等平台如何通过创始人行为、投资者关注、持续公司图谱等早期信号提升VC项目发现能力,指出数据时效性、实体解析和专有历史时间序列是构建超额收益的关键,但当前缺乏可验证的投资回报证据。
文章以反讽口吻指出风投行业正经历剧烈变革:大型基金凭借品牌与资本优势全面下沉至种子轮,挤压中小基金生存空间;早期投资门槛升高,成功愈发依赖创始人背景与AI等极少数高确定性赛道;传统多阶段风投模式难以为继,从业者需转向增长轮或全力押注AI。
文章以反讽口吻揭示风投行业结构性变革:大型风投基金凭借品牌、资金和资源优势全面下沉至种子轮,挤压小型基金生存空间;小基金被迫放弃早期投资,转向增长轮或聚焦AI等单一赛道,反映资本加速集中化与早期生态的危机。
AI技术虽降低创业公司产品开发与人力成本,却推高一级市场融资规模和估值,导致风投机构需更大资金储备以抢占早期优质项目并维持持股比例。Accel、a16z等头部VC加速募资,资本向少数顶尖AI团队高度集中,形成估值前置、马太效应加剧、小型基金边缘化的趋势。