扫描下载APP
其它方式登录
欧盟依据MiCA法规将USDC列为“重要电子货币代币”,启动更高层级监管,聚焦储备资产、流动性及兑付能力等系统性风险管控,标志稳定币监管从基础合规迈向实质风控,行业竞争重心转向合规能力、风险管理与跨境协同综合实力。
法国拟自2027年起对兑换为合规稳定币的行为征收31.4%资本利得税,终结链上避税惯例;俄罗斯央行设定2027年7月1日为个人P2P加密交易最后期限,强制所有交易经授权中介机构进行。两国政策同步指向2027年这一全球监管临界点,旨在系统性收编链上非税空间与场外自由清算通道。
美国商品期货交易委员会(CFTC)发布108页新规ANPR,首次在联邦监管层面正式承认“私钥即所有权”原则,确立链上实际交付标准;推出Regulation CTX与Reg CAM,允许全集成加密资产市场(CAM)模式,并为自托管、DEX及合规链上订单簿交易所提供明确合规路径。
法国拟将31.4%加密资本利得税扩展至受欧盟MiCA监管的合规稳定币(如EURC、USDC),即用比特币兑换此类稳定币即触发纳税义务;此举或驱使交易者转向离岸或非监管稳定币,削弱监管有效性,并引发对自托管钱包申报安全及退出税扩围的担忧。
欧洲虽通过MiCA法规全面规范稳定币,但欧元计价稳定币在跨境支付中占比极低(仅0.564%),且94.1%集中于墨西哥→土耳其走廊;真正高跨境用量的国家多无稳定币立法,而欧盟27国虽全有法却实际使用极少,凸显规则与资金流动严重错配。
币安申请欧盟MiCA牌照在临近获批时被希腊方面撤回,主因是欧洲央行行长拉加德对美元稳定币扩大在欧结算权的担忧,凸显货币主权与私人稳定币扩张之间的深层冲突,牌照审批已超出技术合规范畴,演变为欧元国际地位与美元结算体系的战略博弈。
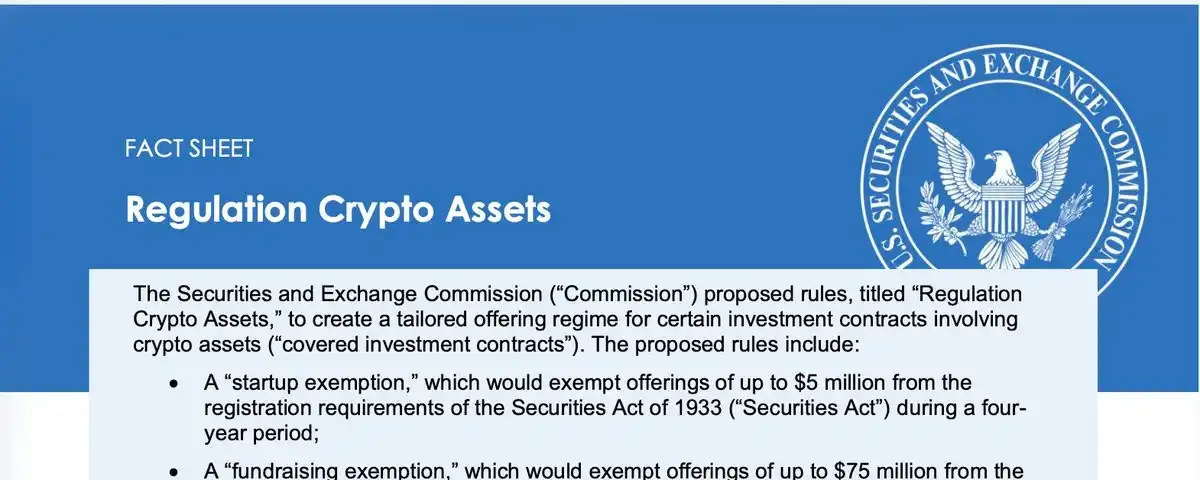
美国SEC发布加密资产新规,提供从初创融资到脱离证券监管的清晰路径,包括初创豁免、募资豁免和安全港机制,旨在重建行业原生资产创造能力,扭转自2022年FTX崩塌后新资产枯竭的局面,推动合规创新与市场活力复苏。
文章解析MiCA框架下CASP牌照的跨境通行(Passporting)机制,指出其仅允许已获批的加密资产服务在欧盟成员国间扩展,不自动覆盖法币支付、电子货币、证券、衍生品等非MiCA监管业务,强调企业需提前规划牌照范围、厘清集团内不同主体的监管边界,并警惕牌照光环效应与违规导流风险。
2026年7月起,波兰旧VASP登记制度失效,但其MiCA配套国内立法尚未稳定落地,导致无法直接申请CASP授权;项目方若仅追求低成本准入,波兰已不再可行;更现实的路径是选择立陶宛、马耳他等已建立稳定CASP机制的欧盟成员国取得授权,再通过MiCA跨境通行权(passporting)服务波兰市场。
美国SEC发布《Regulation Crypto Assets》拟议规则,首次为加密资产设计专属监管框架,提供两条注册豁免路径及代币‘毕业’机制——满足去中心化等条件后可退出证券认定,实现从证券到非证券的法律身份转换,旨在填补立法空白、引导项目回归美国合规融资。
2026年7月1日MiCA过渡期结束后,欧盟加密资产服务商必须持有CASP牌照才能合法向欧盟客户提供钱包、兑换、托管、交易等服务。CASP取代各国碎片化VASP登记,实现统一授权、跨境经营和监管可核验,成为进入欧洲市场的强制性准入身份,尤其影响交易所、支付平台及机构合作方。
美国SEC绕过国会立法僵局,拟推出针对加密资产投资合同的行政规则Regulation Crypto,涵盖创业豁免、融资豁免及代币‘安全港’机制,以解决CLARITY Act在参议院受阻导致的监管空白;该行政路径不依赖跨党支持,但权限限于SEC管辖范围,与立法轨道并行推进。
英欧监管收紧并非打压加密资产,而是推动其融入传统金融体系的必要过程:英国侧重精准反洗钱与地缘风险管控,欧盟则通过系统性禁令倒逼平台纳入MiCA等常态化监管框架;头部交易所的合规阵痛实为‘大到不能倒’逻辑下的必然阶段,监管压力正加速提升透明度与合规标准,为机构资金入场铺路。
欧盟MiCA过渡期于2026年7月1日结束,未获授权的加密资产服务提供商须停止向欧盟用户提供服务,仅限有序退出;目前仅约280家机构取得CASP牌照,远低于此前3000余家运营企业规模,大量平台面临退出或重组压力,行业加速向持牌头部机构集中。
Tether联合创始人William Quigley解释其退出欧洲市场是因欧盟MiCA法案要求60%准备金存于欧盟银行,与Tether现有运营模式冲突;强调此举为经济性商业决策,非监管对抗,并指出Circle选择合规进入欧洲是因其市场定位差异;同时探讨代币化法币、RWA代币化及游戏领域区块链应用前景。